Articles de agnes-hector

Le PEA : nous le répétons, c'est le dernier paradis fiscal !

Par Le 26/06/2019

LE PEA, un outil d’investissement dans les entreprises dont le régime fiscal a été construit pour être incitatif

  • Le PEA « classique » a drainé un peu plus de 93 milliards d’euros d’épargne depuis sa création en 1992…
  • … alors que son pendant pour les PME, le PEA-PME, lancé en 2014, a été boudé par les investisseurs, n’attirant qu’un milliard d’euros d’épargne.
  • Ces chiffres font toutefois pâle figure à côté de ceux affichés par les mastodontes de l’épargne que sont l’assurance vie et les livrets A.

La dernière loi de finances pour 2019, afin de renforcer l’attrait du PEA, avait déjà abaissé la fiscalité applicable aux gains réalisés lors des retraits sur des plans de moins de 5 ans, en l’alignant sur celle applicable depuis 2018 aux autres gains financiers (la flat tax de 12,8%).

Avec la loi Pacte, le législateur a décidé d’aller beaucoup plus loin, en adoptant de nombreuses nouveautés.

Ces mesures, censées dynamiser la collecte vers les PEA et PEA-PME, ont pour objectif de les rendre plus souples et plus accessibles.

Assouplissement des règles de fonctionnement en cas de retraits

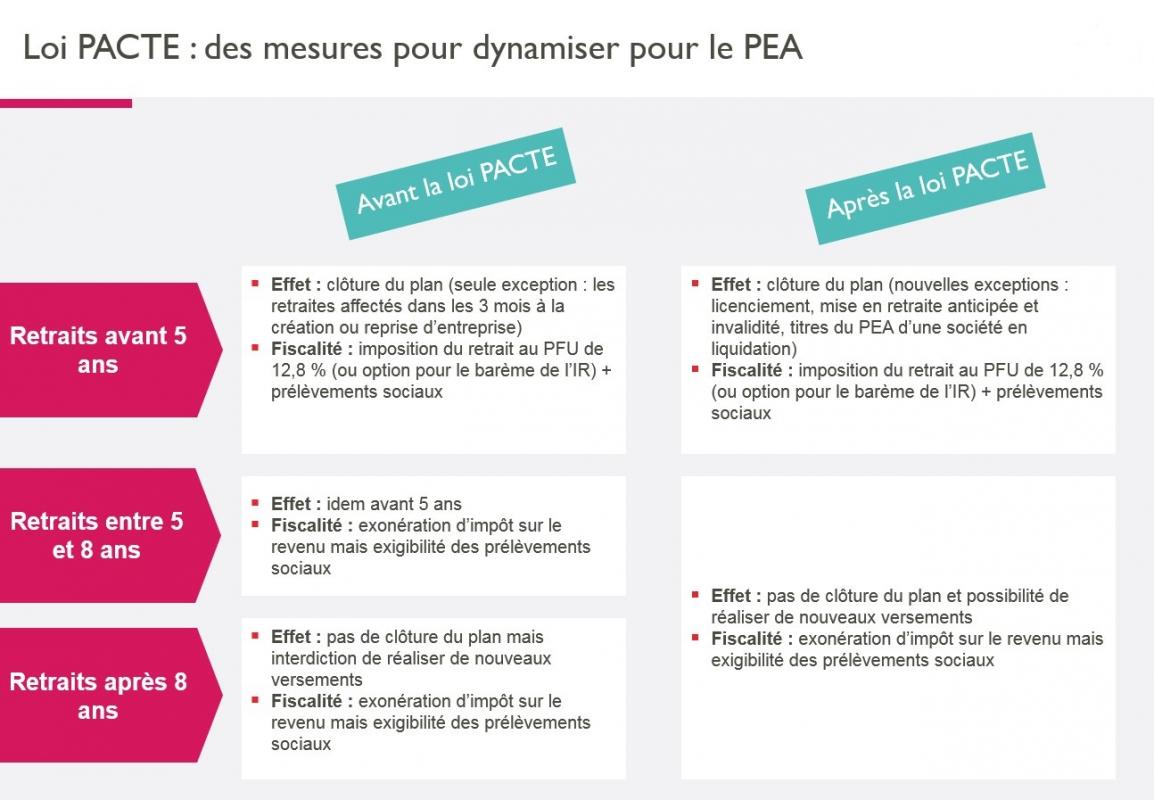
  • AVANT // Les retraits réalisés sur un PEA (ou un PEA-PME) de moins de 8 ans étaient jusqu’à présent durement sanctionnés puisqu’ils entraînaient la clôture du plan et, par la suite, la perte du régime fiscal spécifique pour les revenus et les plus-values réalisés ultérieurement.
  • DÉSORMAIS // Le législateur ramène la durée en deçà de laquelle un retrait entraîne la clôture du plan de 8 ans à 5 ans. Il est même allé plus loin en autorisant les versements complémentaires post retraits, dans la limite des plafonds de versement, ce qui était impossible jusqu’alors, quelle que soit la durée du plan au moment du retrait.
  • ET MÊME PLUS ! // les retraits réalisés sur des plans de moins de 5 ans sont désormais possibles, sans entraîner de clôture du plan, dans des cas exceptionnels : le licenciement du titulaire, son invalidité (de 2e ou 3e catégorie) ou sa mise en retraite anticipée (ou celle de son conjoint / partenaire pacsé). D’un point de vue fiscal, ces retraits sont soumis à l’impôt sur le revenu (au prélèvement forfaitaire de 12,8 % ou, sur option, à l’impôt au taux progressif) et aux prélèvements sociaux (au taux actuel de 17,2 %).

En synthèse :

  • les retraits sur un plan de 5 ans n’entraînent plus la clôture du plan et n’empêchent plus un versement ultérieur.
  • des retraits sur des plans de moins de 5 ans sont possibles dans des cas exceptionnels

Enfin, le texte de la loi Pacte prévoit désormais la faculté, pour le titulaire, de retirer (sans frais) du PEA (ou du PEA-PME) des titres de sociétés en liquidation judiciaire, sans que ce retrait n’entraîne la clôture du plan ni n’empêche de nouveaux versements, y compris avant la 5e année dudit plan.

Pea pacte

Les majeurs rattachés pourront dorénavant souscrire un PEA

  • AVANT // Seuls les contribuables composant le foyer pouvaient souscrire un PEA, à l’exclusion des enfants encore rattachés au foyer fiscal, même s’ils étaient majeurs.
  • DESORMAIS // Cette lacune est désormais comblée avec la création du PEA « jeune majeur ». Les jeunes majeurs, âgés de 18 à 25 ans (voire au-delà de 25 ans, s’il s’agit de majeurs atteints d’une infirmité ou accomplissant leur service national), peuvent désormais ouvrir un PEA classique, bien qu’ils soient rattachés fiscalement au foyer de leurs parents. Ce nouveau plan se voit doté d’un plafond de versement spécifique de 20 000 €, applicable jusqu’à la fin du rattachement fiscal.


Un élargissement des titres éligibles : peuvent dorénavant figurer sur un PEA-PME :

  • les titres de dettes non cotés (titres participatifs, obligations à taux fixe et minibons) commercialisés par les plateformes de financement participatif
  • ainsi que les obligations remboursables en actions non cotées,

Des plafonds de versements relevés et mutualisés

  • Le plafond de versements sur un PEA-PME est relevé de 75 000 € à 225 000 €.
  • Le plafond de versements sur un PEA classique demeure en revanche fixé à 150 000 €.
  • Pour les personnes possédant à la fois un PEA classique et un PEA-PME, le plafond global de versements reste identique à celui qui s’appliquait jusqu’à présent, à savoir 225.000 €.
  • Mais le titulaire des deux plans pourra désormais, dans la limite de ce plafond global, moduler ses versements entre ces deux plans.

Attention aux dépassements des plafonds ! Outre la clôture du plan, le titulaire qui ne respecte pas les plafonds de versements, encourt désormais une amende fiscale égale à 2 % du montant des versements excessifs.

L’entrée en vigueur des nouvelles dispositions

  • Faute de précision dans le texte de loi, les dispositions relatives aux PEA et PEA-PME sont entrées en vigueur le lendemain de la publication de la loi Pacte, soit le 24 mai 2019, et s’appliquent donc aux PEA et PEA-PME déjà existants (à l’exclusion des PEA « jeunes »).
  • Quelques interrogations demeurent : c’est le cas des retraits partiels qui ont été réalisés sur un PEA de plus de 8 ans avant l’entrée en vigueur de la loi : le titulaire peut-il bénéficier de la nouvelle mesure d’assouplissement et réaliser de nouveaux versements ou l’interdiction qui s’appliquait jusqu’alors demeure-t-elle ?

Qui paye l'IFI ?

Par Le 23/06/2019

Qui sont ces Français qui paient l'impôt sur la fortune immobilière ?

Dans une lettre envoyée à un député, le ministre de l'Action et des Comptes publics Gérald Darmanin a dévoilé des chiffres inédits sur le profil des contribuables assujettis à l'IFI.

(LaVieImmo.com) -

"Petits riches" ou membres des classes très aisées ? Qui est vraiment soumis à l'impôt sur la fortune immobilière (IFI) ? On a désormais une réponse à cette question, grâce à une lettre du ministre de l'Action et des Comptes publics Gérald Darmanin envoyée au député communiste Jean-Paul Dufrègne, dont le contenu a été dévoilé par Le Figaro ce vendredi.

Globalement, l'IFI a rapporté à l'Etat 1,291 milliard d'euros en 2018 grâce aux contributions de 132.722 foyers fiscaux. Dans cette missive, le ministre indique que le contribuable assujetti à l'IFI a en moyenne 68 ans, possède un patrimoine net taxable moyen de 2,3 millions d'euros et que son foyer dispose d'un revenu fiscal de référence médian de 118.000 euros (la moitié des contribuables gagnent davantage, l'autre moitié d'entre eux ont des revenus inférieurs). On apprend par ailleurs que ces contribuables ont versé 9.730 euros en moyenne au fisc au titre de l'IFI en 2018, soit un peu plus que ce à quoi s'attendait Bercy

Pour rappel, l'IFI, qui a remplacé l'ISF en 2018, s'applique au patrimoine immobilier lorsque ce dernier dépasse 1,3 million d'euros. Mais il existe un abattement de 30% sur la valeur de la résidence principale, des exonérations pour certains biens (par exemple les forêts) ainsi que divers déductions possibles (notamment les dettes). C'est pourquoi on parle de patrimoine net taxable. Comme avec l'ISF, les biens professionnels ne sont pas pris en compte.

Un peu plus de 1.000 foyers ont un patrimoine supérieur à 10 millions d'euros

Derrière les moyennes, il y a cependant des écarts de patrimoine (et donc de contributions) importants. Ainsi, 78% des foyers à l'IFI ont un patrimoine net taxable compris entre 1,3 et 2,57 millions d'euros. Ce ne sont donc pas majoritairement des grandes fortunes, même s'ils font indéniablement partie des Français les plus riches. A titre de comparaison, dans sa dernière enquête patrimoine, l'Insee notait que le patrimoine net moyen des ménages (c'est-à-dire ici net des dettes) était de 235.900 euros en 2015. Seulement 5% des Français les mieux dotés en termes de patrimoine affichaient la même année un patrimoine net supérieur à 883.900 euros. C'est donc parmi eux que l'on retrouve les assujettis à l'IFI.

Pour revenir aux chiffres dévoilés par Gérald Darmanin, parmi les contribuables qui paient l'IFI, 22% des foyers concernés déclarent donc un patrimoine net taxable supérieur à 2,57 millions d'euros. Ils sont seulement 0,86% (soit 1.139 foyers fiscaux sur les 132.722 concernés) à déclarer un patrimoine net taxable supérieur à 10 millions d'euros. Ces ménages "concentrent au total 20,534 milliards d’euros de patrimoine net taxable (6,6 % du total) et disposent d’un revenu fiscal de référence moyen de 1,218 million d’euros", détaille Gerald Darmanin. Il s'agit là ici clairement de ménages très riches.

Mais gros patrimoine ne rime pas toujours avec gros revenus. Gérald Darmanin note ainsi que 16% des foyers à l'IFI ont un revenu fiscal de référence inférieur à 52.000 euros. Et 1,8% des foyers bénéficient du plafonnement (le montant total de l'IR, des prélèvements sociaux et de l'IFI ne peut excéder 75% du revenu de référence du contribuable). Ceux-ci affichent en moyenne un revenu fiscal de 30.000 euros mais un patrimoine net taxable de 6,9 millions d'euros. Le manque à gagner lié à ce plafonnement pour le fisc est par ailleurs beaucoup plus faible qu'avec l'ISF : 91 millions d'euros, contre un milliard avec l'ancienne version de l'impôt sur la fortune.

Jean Louis Dell'Oro - ©2019 LaVieImmo

Le succès des SCPI

Par Le 19/06/2019

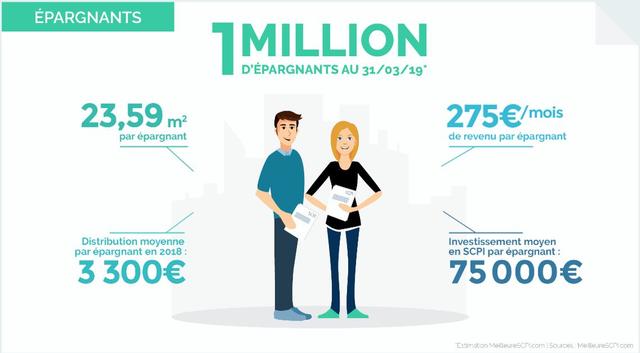
En 2018, les SCPI ont rapporté environ 3 300 € en moyenne aux épargnants pour un montant placé de 75 000 €, soir 4,39 %. Un complément de revenus non négligeable, dans l’actuel contexte financier où les placements traditionnels comme le Livret A ou l’assurance vie rapportent peu.

L’argent investi dans des Sociétés civiles de placement immobilier (SCPI) - 75 000 € par épargnant en moyenne - n’a pas à être regretté. Avec un rendement global de 4,39 % (taux de rendement moyen) en 2018, les SCPI ont distribué en moyenne 275 € par mois aux épargnants soit 3 300 € par an.

Ainsi, en dessous de la barre des 5 %, la performance de ces fonds d’investissement immobilier est plus intéressante que les taux d’intérêt servis par les autres placements. En comparaison, il est près de 3 fois supérieur à celui de l’assurance vie (fonds en euros) et 5 fois plus élevé que le rendement du Livret A qui ne rapporte plus que 0,75 % par an.

Compte tenu de cet état de fait, les SCPI ont séduit plus d’un million d’épargnants. Depuis sa création dans les années 60, elles ont acquis près de 12 000 actifs immobiliers de tout type (du petit commerce à l’immeuble de bureaux en passant par la plateforme logistique).

Votre conseiller AVENIR & SERENITE PATRIMOINE se tient à votre disposition pour vous présenter sa sélection de SCPI.


Point sur l'indice boursier européen depuis 20 ans

Par Le 12/06/2019

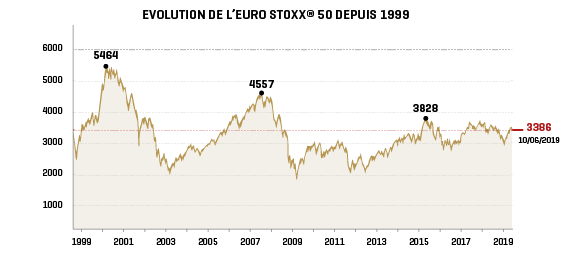
La forte baisse fin 2018 de l'Indice représentatif du marché boursier européen Euro Stoxx® 50 n'a pas encore été compensée par la hausse constatée depuis le début de l'année.

Sur les vingt dernières années, l'Indice a subi deux corrections de marché suite aux krachs de 2000 et 2008. Il se situe toujours :

  • 27 % au-dessous de son niveau de juillet 2007 ;
  • 39 % au-dessous de son niveau de mars 2000.
  •  


Evolution EuroStoxx


Vive le PEA !

Par Le 11/06/2019

Une liberté totale de retraits et de versements au bout de 5 ans, des retraits anticipés soumis à la flat tax, un plafond assoupli pour le PEA-PME, un « PEA jeunes »… La loi Pacte a dépoussiéré le Plan d’épargne en actions ! Objectif : relancer un produit boudé par les Français.

4,8 millions de Plans d’épargne en actions, en France, fin 2018. C’est mieux qu’en juin 2017, quand le nombre de PEA était tombé à 4 millions. Mais cela reste très faible comparé aux chiffres d’avant-crise financière : plus de 7 millions de Français possédaient un PEA. Le plan dédié à l’investissement dans les PME et entreprises de taille intermédiaire (ETI), le PEA-PME, qui peut être ouvert en parallèle, poursuit lui sa timide croissance lancée en 2014, en s’approchant des 83 000 plans. L’année 2019 sera-t-elle celle du rebond ? Les vents sont favorables : la bourse a corrigé ses errements de la fin 2018, et le budget 2019 puis la loi Pacte ont remodelé dans les grandes largeurs ce produit boudé par les Français.

Une fiscalité simplifiée, avec un cap à 5 ans

La vie d’un Plan d’épargne en actions était jusqu'à présent marquée par plusieurs anniversaires phares : un taux d’imposition forfaitaire qui baisse aux 2 ans du PEA, une exonération d’impôt aux 5 ans, puis une possibilité d’effectuer des retraits partiels aux 8 ans. Complexe !

La fiscalité du PEA est drastiquement simplifiée : désormais un seul anniversaire entre en compte, celui des 5 ans. Avant le 5e anniversaire, tout retrait entraîne la clôture et les plus-values sont soumises au prélèvement forfaitaire unique (PFU, ou flat tax), soit 12,80% d’impôt sur le revenu (IR) et 17,20% de cotisations sociales. Une fois la « maturité fiscale » atteinte, au 5e anniversaire, les gains deviennent non imposables mais restent soumis aux 17,20% de cotisations sociales.

  • Avant. Taux forfaitaires (ou option au barème de l’impôt) différents avant ou après 2 ans de détention, puis exonération d’impôt sur les gains à partir de 5 ans.
  • Maintenant. Flat tax (ou option au barème) jusqu’à la maturité fiscale, puis exonération d’IR sur les gains ensuite.

PEA de plus de 5 ans : liberté totale

Le cap des 8 ans, qui ouvrait la possibilité d’effectuer des retraits partiels ? Disparu ! Désormais, sitôt franchi le cap des 5 ans, vous pouvez effectuer des versements complémentaires et des retraits (partiels) à volonté. Sans que cela n’entraîne une clôture du PEA.

Tout épargnant peut-il profiter de cette liberté de mouvement sur son PEA, y compris si vous l’avez ouvert en 2012 ou 2013, par exemple ? Dans un souci de cohérence et d’efficacité, on peut légitimement supposer que ce nouveau dispositif sera d’effet rétroactif. La loi Pacte, entrée en vigueur le 23 mai 2019, ne limite en effet pas l’application de cette mesure dans le temps, ce qui inclut donc les plans existants.

  • Avant. Les retraits partiels n’étaient envisageables qu’à partir de 8 ans. Et, même une fois passé ce cap, un retrait partiel engendrait une impossibilité de versement complémentaire.
  • Maintenant. Dès 5 ans de détention, les épargnants profitent d’une totale liberté de mouvement sur leur PEA, pour effectuer retrait partiel ou versement complémentaire.

PEA de moins de 5 ans : retraits possibles dans certains cas

La loi Pacte assouplit aussi le fonctionnement du PEA avant sa maturité fiscale. Désormais, vous pouvez effectuer des retraits partiels sur votre PEA sans délai si vous êtes confronté à certains événements malheureux : licenciement, invalidité et mise à la retraite anticipée du détenteur ou de son conjoint. Ces retraits anticipés exceptionnels sont toutefois soumis à la flat tax, sur la part de plus-value de la somme retirée.

  • Avant. Tout retrait anticipé provoquait la clôture du plan quel que soit le motif, et l’imposition des gains au taux forfaitaire (ou au barème).
  • Maintenant. Dans des circonstances exceptionnelles, un retrait anticipé est envisageable même avant 5 ans de détention. Il est soumis à la flat tax sur la part de plus-value.

PEA jeunes : jusqu'à 20 000 euros de versements

Un nouveau produit ? Le gouvernement a communiqué sur la « création d’un PEA jeunes ». Dans les faits, d’un point de vue réglementaire, il s’agit uniquement d’un assouplissement de la limitation du nombre de Plans d’épargne en actions au sein d’un foyer fiscal. La règle de base reste un PEA par contribuable, ou plus précisément un plan par « personne physique majeure » domiciliée fiscalement en France. Cette nuance permet d'inclure les enfants majeurs rattachés, qui ne pouvaient jusqu'à présent pas ouvrir de PEA.

Les enfants majeurs rattachés ne disposent toutefois pas d'un PEA standard : la loi les limite à 20 000 euros de versements. Ce « PEA jeunes » concerne donc les jeunes de 18-21 ans, les étudiants jusqu’à 25 ans s’ils réclament le rattachement, ainsi que les majeurs atteints d’une infirmité et rattachés fiscalement à leurs parents. Dès que les détenteurs d'un « PEA jeunes » deviennent contribuables à part entière, le plafond du PEA passe à 150 000 euros, comme pour un détenteur lambda.

  • Avant. Un étudiant rattaché fiscalement à ses parents ne pouvait pas détenir de PEA.
  • Maintenant. Un jeune adulte rattaché fiscalement peut verser jusqu’à 20 000 euros sur un PEA. Le PEA-PME lui reste interdit.

PEA-PME : nouveau plafond et nouveaux titres éligibles

Le plafond du PEA-PME est assoupli. Il était pour l’heure fixé à 75 000 euros de versement. Désormais, il s’agit d’un plafond cumulé, de 225 000 euros au total, sur un PEA et un PEA-PME détenus par un même contribuable. Plus concrètement, si vous n’avez pas atteint le plafond de versement sur votre PEA, vous pouvez en profiter pour dépasser l’ex-plafond de 75 000 euros sur votre PEA-PME. Exemple : si vous avez 120 000 euros sur votre PEA, vous pouvez miser 105 000 euros sur le PEA-PME. En revanche, le plafond du PEA (150 000 euros), lui, ne bouge pas : cet assouplissement ne profite qu'au PEA-PME.

Seconde évolution du PEA-PME portée par la loi Pacte : vous pourrez désormais y loger des titres participatifs, minibons et des obligations à taux fixe. De nouveaux titres éligibles qui s’ajoutent aux parts de PME, ETI et autres fonds d’investissement investis a minima à 75% sur les sociétés de taille intermédiaire.

  • Avant. Un plafond fixe à 75 000 euros sur le PEA-PME.
  • Maintenant. Un plafond de 75 000 à 225 000 euros sur le PEA-PME (en récupérant le plafond non utilisé sur le PEA par un même titulaire).

La porte ouverte à un plafonnement des frais

La loi Pacte autorise une limitation des frais facturés par les banques ou autres établissements financiers qui proposent PEA et PEA-PME à leurs clients. Cette limitation pourra porter sur les frais d’ouverture, de tenue de compte, d’arbitrage et surtout sur les frais de transfert d’un établissement à un autre. Il faudra toutefois un décret, précisant les plafonds de frais, pour que cette mesure soit applicable.

Plus d’infos sur le fonctionnement du PEA et du PEA-PME ? Contactez votre conseiller AVENIR & SERENITE PATRIMOINE !

Conseiller en gestion de patrimoine : comment dénicher l’oiseau rare ?

Par Le 25/05/2019

Les conseillers en gestion de patrimoine (CGP) étaient 1850 en 2007, ils sont environ 4000 à ce jour.

Ils/elles doivent en grande partie leur succès à l'insuffisance de l'offre des réseaux bancaire et au nouveau contexte réglementaire qui a poussé les banques privées à remonter les seuils d'accès à leurs services.

Pour des questions de rentabilité, certains clients ont été poussés vers la sortie. À l’image des banquiers privés, ces conseillers gèrent une partie des actifs de leurs clients et leur prodiguent des conseils pour optimiser leur patrimoine. À la différence des banquiers pourtant, les conseils en gestion de patrimoine (CGP) ne sont pas dépositaires des fonds gérés. Intermédiaires, ils ont mission de proposer à leurs clients les meilleurs produits et placements auprès des établissements financiers.

Choisir un CGP agréé

Vérification immédiate nécessaire : l’épargnant doit s’assurer que le CGP est agréé. Par l’une des quatre organisations « représentatives » : La Compagnie des CGP-CIF, la CNCEF, la CNCGP et l’Anacofi.

Ces associations vérifient les contrats d’assurance responsabilité civile. Si un expert n’a pas suivi la procédure pour protéger le client épargnant, la responsabilité des dommages pourrait lui incomber, comme à son assurance.

Autre prérequis : il faut que le cabinet soit conseiller en investissement financier (CIF).

En outre, pour avoir le droit de proposer des produits bancaires, le CGP doit posséder le statut d’« intermédiaire en opérations bancaires » (IOB). La plupart des CGP détiennent en outre une carte de « courtier en assurances » et certains une carte d’« agent immobilier » afin d’intervenir dans les transactions.

Face à cette jungle de sigles, il est recommandé d’examiner attentivement, lors de la prise de contact, le fameux DER, « Document d’entrée en relation » qui récapitule le numéro Orias (Organisme pour le registre unique des intermédiaires en assurance, banque et finance) et ses statuts. Il suffit de consulter le site Internet de l’Orias. On y trouve obligatoirement tous les CGP. Le DER vous donne le moyen de juger du degré d’indépendance du CGP : il le sera moins s’il indique par exemple pour actionnaire un fournisseur de produit. Vérifiez sur quels produits financiers il a éventuellement passé des accords de distribution.

Un chef d’orchestre

Une fois le filtre réglementaire passé, encore faut-il bien sélectionner son CGP. L’enjeu est de taille tant les missions du conseiller sont larges :

Le CGP doit aider à préparer la retraite, recommander des investissements fructueux, optimiser la feuille d’impôts ou encore anticiper une succession. Le CGP est un touche à tout qui jongle avec plusieurs secteurs d’activités tels que l’immobilier, la banque, la finance ou encore l’assurance. La polyvalence fait donc partie de ses principales qualités. C’est un vrai chef d’orchestre.

Un CGP doit posséder des compétences dans les domaines juridique, fiscal, économique et financier, mais aussi social, pour tout ce qui concerne par exemple la préparation de la retraite et les assurances complémentaires contre les risques de la vie, comme la maîtrise du réglementaire – la responsabilité d’un CGP est forte en cas de non-respect des règles. 

Un bon cabinet de conseil  doit avant tout se présenter comme un généraliste qui dispose d’une vision globale tant sur les solutions disponibles que sur l’environnement fiscal et patrimonial.

Alors qu’un cabinet spécialisé dans un domaine, l’immobilier par exemple, aura tendance à recommander à son client d’investir dans cette classe d’actifs en toute bonne foi, sans se préoccuper de savoir s’il existe une solution mieux adaptée aux besoins de son client.

C’est le même raisonnement qui pousse à mettre en garde à l’endroit d’un conseiller bancaire qui ne dispose que de l’offre produits de sa banque.

On comprend que la liberté de choix du conseiller rend ses recommandations plus pertinentes.

D’où ce critère impérieux : l’indépendance : ne pas être affilié à un réseau bancaire ou à un promoteur garantit contre un jugement biaisé.

Le CGP doit faire preuve de déontologie et d’éthique. Il n’est pas là pour vendre des produits, mais plutôt pour élaborer une recommandation personnalisée qui vise le seul intérêt du client.

La contrepartie du conseil objectif est le règlement d'honoraires.

Afin d’apporter les conseils les plus pertinents possibles, l’expert(e) doit conserver une vision d’ensemble de la situation patrimoniale de son client. Il/elle commence généralement par dresser son bilan patrimonial global et échanger sur ses projets, auxquels le ou la CGP doit apporter sa vision.

Une étude patrimoniale sérieuse exige au moins une dizaine d’heures de travail. Il importe vraiment que le conseiller soit à l’écoute des besoins du client et essaie de comprendre pleinement sa situation. Attention donc, par exemple, à ceux ou celles qui vous promettent des placements très rémunérateurs et sans risque à finaliser d’urgence. Le conseil en gestion de patrimoine ne doit jamais pousser vers des choix précipités. Chaque décision est lourde de conséquence et doit se mûrir.

Disponibilité

Autre critère d’importance dans le choix d’un conseiller, une présence. Bien souvent, dans un réseau bancaire, les conseillers n’ont pas assez de temps à consacrer à leurs clients.

Ultime question : opter pour une petite structure ou un grand cabinet ?

Choisir un CGP autonome, c’est, pour le particulier, préférer la proximité et le contact.

Solliciter un cabinet de taille plus importante, riche de plusieurs pôles de compétences dédiés (ingénierie patrimoniale, gestion d’actifs,  fiscalité, immobilier,…), c'est revenir au modèle de banquier privé, où le personnel est salarié et tenu à des objectifs, et qui va privilégier le produit au conseil en raison de ses contraintes budgétaires.

***

Comment se positionne votre conseiller AVENIR & SERENITE PATRIMOINE ?

D’expérience, nous constatons que les conseillers et leurs clients se ressemblent.

Il ne faut donc pas hésiter à rencontrer plusieurs conseillers et à s’entretenir longuement avec chacun afin de cerner leurs méthodes de travail, leurs valeurs.

Notre cabinet exerce ce que les anglo-saxons appellent le "family office". Le rôle des family offices ne se cantonne pas aux conseils en investissements. Le family officer est réellement un partenaire de réflexion et d’échange avec la famille mais aussi avec les divers intervenants gravitant autour d’elle (notaire, expert-comptable, fiscaliste, tuteur...).

Notre relation avec nos clients est basée sur le long terme et la dimension humaine : une grande partie de notre clientèle est issue du bouche à oreille, de relations.

Pour cette raison, la plupart de nos clients sont exposés aux mêmes problématiques patrimoniales ; ils ont pour point commun de privilégier le lien de confiance et la relation personnelle est capitale pour eux.
L'administration fiscale n'est pas là pour vous conseiller !

Par Le 24/05/2019

Les renseignements verbaux donnés par les agents de l'administration lors des campagnes de déclaration de revenus ne sont pas garantis

Afin de renforcer la sécurité juridique en matière fiscale, la loi ESSOC (loi 2018-727 du 10 août 2018) a instauré la garantie fiscale, qui permet à un contribuable de se prévaloir des positions prises par l'administration à l'issue d'un contrôle fiscal externe, sur les points examinés au cours du contrôle, qu'ils aient ou non donné lieu à redressement. Elle a également légalisé le rescrit en cours de contrôle, qui permet au contribuable d'obtenir une prise de position formelle de l'administration sur des points examinés à sa demande.

Toutefois, seules les prises de position formelles de l'administration lui sont opposables (CGI, LPF art. L. 80 A). La doctrine les définit comme des réponses écrites et signées d'un fonctionnaire qualifié pour engager l'administration fiscale (BOFiP-SJ-RES-10-10-20-12/09/2012).

Il en résulte que les renseignements verbaux donnés par l'administration, notamment lors des campagnes d'impôt sur le revenu, en vue d'aider les contribuables dans l'accomplissement de leurs obligations fiscales, ne peuvent être regardés comme une prise de position formelle. Il n'est en effet pas possible de garantir, dans ce cas, l'exactitude et l'exhaustivité des informations transmises à l'administration fiscale, ni celles de la réponse qu'elle a apportée dans le cadre d'un échange oral.

L'administration pourra donc, lors d'un contrôle ultérieur, rectifier les déclarations du contribuable, même si elles ont été effectuées avec l'aide d'un agent de l'administration fiscale.

Cela étant, afin de tenir compte de la démarche entreprise par le contribuable pour remplir au mieux ses obligations déclaratives, il sera admis de ne pas appliquer d'intérêt de retard lorsqu'un contribuable, dont la bonne foi ne peut être mise en cause, établit que sa déclaration a été remplie avec l'aide d'un agent de l'administration fiscale et régularise sa situation lorsque l'administration l'y invite.

Rép. Canevet n° 08754, JO 16 mai 2019, Sén. quest. p. 2606


Question de votre conseiller AVENIR & SERENITE PATRIMOINE ? Comment le contribuable pourra-t-il justifier que c'est l'agent des impôts qui lui a répondu ?

Et si votre vieux contrat d'assurance-vie devenait rentable ?

Par Le 22/05/2019

La loi Pacte harmonise le fonctionnement des produits d’épargne-retraite. Elle encourage aussi les Français à y transférer une partie de leur assurance-vie, via une carotte fiscale doublement alléchante


La loi Pacte a été adoptée au Parlement le 11 avril. Elle devrait être publiée prochainement au Journal officiel. Elle entrera en vigueur à une date fixée par décret et au plus tard au 1er janvier 2020. Sont également attendus des décrets en Conseil d’Etat sur les modalités d’application pour les produits d’épargne-retraite et des ordonnances sur leur régime fiscal et social.

Tous les produits issus du champ de l’épargne-retraite, qu’ils soient individuels (PERP, retraite Madelin) ou collectifs (retraite d’entreprise de type PERE ou épargne salariale) sont simplifiés et unifiés autant que se peut.

Les cas de déblocage anticipé ont été harmonisés et alignés sur le mieux disant de ce qui existait précédemment  : c’est important, car ces produits de long terme ne sont jusqu'à présent déblocables qu’au moment du départ effectif à la retraite.

Les épargnants pourront retirer leur épargne avant ce terme, en cas de décès du conjoint, d’invalidité du titulaire, de surendettement, d’expiration des droits au chômage, de liquidation judiciaire, de financement de travaux pour adapter le logement à la perte d’autonomie et même de l’acquisition de la résidence principale (sauf pour la retraite d’entreprise dans ce dernier cas).

Les versements réalisés sur les produits d’épargne-retraite seront déductibles du revenu imposable, mais dans une limite qui reste à déterminer par ordonnance.

Autre simplification majeure, l’épargne est transférable d’un produit à un autre, sauf à nouveau pour la retraite d’entreprise.

Surtout, les modes de sortie sont eux aussi alignés. PERP, retraite Madelin ou plan d’épargne retraite collectif (PERCO) devront autoriser la sortie en rente viagère ou en capital, la retraite d’entreprise étant la seule à ne sortir qu’en rente viagère.

Jusqu’alors, seul le PERCO autorisait une sortie intégrale en capital, le PERP la permettant à hauteur de 20 % seulement. Compte tenu de l’aversion des Français pour la rente viagère, la sortie plus généralisée en capital est un gros frein en moins au développement de l’épargne-retraite.

Coté fiscalité, les versements réalisés sur les produits d’épargne-retraite seront déductibles du revenu imposable, mais dans une limite qui reste à déterminer par ordonnance, de même que les modalités d’imposition du capital ou de la rente à la sortie et des capitaux en cas de déblocage anticipé.

Outre la simplification du paysage de l’épargne-retraite, le gouvernement veut inciter les Français à y transférer l’épargne qu’ils détiennent sur l’assurance-vie.

La carotte fiscale mise en place pour les y encourager est très alléchante.

Une fenêtre de tir sera ouverte jusqu’au 1 janvier 2023 pour les contrats de plus de huit ans et pour tous les titulaires qui sont à plus de cinq années de l’âge légal de la retraite.

Les sommes retirées de l’assurance-vie et placées sur l’épargne-retraite pourront alors bénéficier d’un plafond d’exonération à l’impôt sur le revenu multiplié par deux : les intérêts produits seront exonérés jusqu’à 9 200 euros pour une personne seule et 18 400 euros pour un couple, au lieu respectivement de 4 600 et 9 200 euros actuellement. Il faudra cependant acquitter les prélèvements sociaux à hauteur de 17,2 %.

De plus, les sommes ainsi transférées sur les produits d’épargne-retraite devraient pouvoir être déduites des revenus imposables du titulaire, dans la limite du plafond à déterminer. Un avantage fiscal important pour les contribuables les plus fortement imposés, d’autant plus qu’il n’entre pas dans le calcul du plafon des niches fiscales.

Si vous êtes à plus de 5 ans de la retraite, c'est le moment de faire le tri dans vos contrats d'assurance-vie.

Un vieux contrat d'assurance-vie souscrit à votre banque pourrait bien se transformer, enfin en un placement rentable ! Il faudra cependant être attentif aux modalités d’application et faire les bons choix patrimoniaux.

Prenez rendez-vous avec votre conseiller AVENIR & SERENITE PATRIMOINE pour faire le point et prendre les bonnes décisions.


Vos primes d'intéressement et de participation 

Par Le 05/05/2019

Vous avez quinze jours pour faire vos choix à compter de la date du versement de ces primes. Que faire ?

Plus vous êtes imposé, plus il est conseillé de verser vos primes sur vos plans d'épargne entreprise (PEE) et vos plans d'épargne retraite (PERCO), plutôt que de les encaisser et d'être taxé.

Votre versement ne supportera alors qu’un prélèvement social de 9,7% (en plus du forfait social versé par votre entreprise à 0, 10, 16 ou 20% selon les cas). Et à la sortie vous serez exempté d'impôt sur vos gains. Seuls les prélèvements sociaux (17,5%) seront dus.

Le PEE plus souple

Le PEE propose plus de choix et de souplesse que le PERCO. Mais si l’abondement de votre entreprise vous encourage à verser vos primes sur le Perco, il serait dommage de vous en priver.

Ensuite, il faut choisir, dans le PEE ou du Perco, sur quels supports d'investissement placer ces sommes. Chaque PEE et chaque Perco propose au moins un fonds investi en actions ou à gestion dynamique, un fond obligataire ou équilibré (actions, obligations et monétaires) et un fonds monétaire ou prudent. 

La bonne répartition d’investissement

Aucun choix ne coule de source, compte tenu de la volatilité des Bourses, du faible rendement des fonds prudents et des risques de remontée des taux qui pénalisent les obligations.

Reste la méthode qui consiste à choisir des fonds dont la durée de détention recommandée correspond à votre horizon d’investissement.

Vous placez les sommes dont vous n’aurez pas besoin avant six ans sur les actions promises aux meilleurs gains sur le long terme, l’argent que vous retirerez dans deux à cinq ans sur les obligations et privilégiez des placements prudents pour le reste.

Ce qui peut se traduire pour votre versement sur une répartition de 40% en actions, 30% en obligations et 30% en fonds monétaires. De plus en plus, de plans proposent aussi des fonds patrimoniaux flexibles qui laissent toute liberté d’allocation.

Une bonne solution alternative aux fonds obligataires, mais un peu plus risquée, pour un horizon de trois à cinq ans.

Un placement intégré dans votre épargne

Tenez aussi compte des placements que vous détenez par ailleurs : PEA, compte-titres, assurance-vie, SCPI etc.

Si vous avez la possibilité d'investir dans des actions de votre entrerprise avec une décote et/ou un abondement et que le titre dispose d'un potentiel de hausse à vos yeux, foncez !

Pensez néanmoins à ne pas mettre tous vos œufs dans le même panier.

Les monétaires représentent 16% des encours en épargne salariale ; c'est beaucoup pour un placement au rendement négatif.

Nous vous invitons à gérer PEE et Perco de facon active afin d'adapter vos allocations à votre horizon de placement et à vos besoins patrimoniaux. Contactez votre conseilelr AVENIR & SERENITE PATRIMOINE.

DICI : document d’informations clés

Par Le 30/04/2019

Dans le cadre d’un investissement financier, les professionnels doivent fournir à leurs clients un document d’informations clés, le DICI. Celui-ci a pour vocation d’apporter des informations sur les caractéristiques du produit financier afin que les clients puissent faire leur choix en maîtrisant les rendements et les risques.

Pourquoi le DICI est-il si important ?

Le document d’informations clés est important, d’une part parce qu’il s’agit d’une obligation légale. Il se base sur un standard européen et est constitué de 2 ou 3 pages permettant à l’investisseur de connaître le produit et ses caractéristiques. Cela lui permet de prendre une décision, tandis que l’Intermédiaire financier se protège. En effet, le DICI répond aux questions de l’investisseur notamment sur les risques du produit dans lequel il souhaite investir. Ce risque est évalué grâce à un indicateur chiffré de 1 à 7 pour apporter une information claire.

dic-echelle-de-risque-1-a-7
D’autre part, le document d’informations clés apporte des informations concernant la gestion de l’investissement. Le client prend ainsi connaissance des différents frais qui pourront lui être appliqués (frais de gestion, d’entrée, d’arbitrage, etc.).

L’AMF, l’autorité des marchés financiers, veille à ce que les placements collectifs soient conformes à la réglementation. Elle s’assure ainsi que l’intermédiaire financier a bien délivré le DICI et que celui-ci apporte une information claire pour le client. Son rôle est de veiller à ce que les personnes qui investissent aient une connaissance des points clés du placement.

Bien comprendre le document d’informations clés

Ce DICI est composé de 5 rubriques. La première partie concerne le produit en lui-même avec ses caractéristiques, les objectifs d’investissement et le profil des épargnants correspondant à ce produit (durée de détention, objectif de l’épargnant, etc.). Ensuite, comme nous l’évoquions, le DICI informe sur le risque grâce à un indicateur chiffré. Puis, il présente une simulation pour comprendre les scénarios de performances selon l’évolution des marchés financiers. Le client doit pouvoir envisager son investissement à court, moyen et long terme, et visualiser le rendement annuel moyen selon le contexte économique. Vient ensuite la rubrique concernant les frais, qu’ils soient ponctuels, récurrents ou accessoires.

Le DICI apporte également des informations quant à la période de détention du produit et les éventuelles conditions de désinvestissement avant l’échéance.

Enfin, le client dispose des coordonnées du service compétent en matière de réclamation le cas échéant.

Pour quels produits le DICI est-il obligatoire ?

Le document d’informations clés doit être obligatoirement fourni aux clients dans le cadre des investissements suivants :
– les sociétés civiles de placement (SCPI) ;
– les placements collectifs de type FCP, SICAV, SCPI souscrits via un PEA, un compte-titres, un plan d’épargne salariale, un contrat d’assurance-vie en unités de compte ou un contrat de capitalisation ;
– des titres de créances à formule lorsque leur valeur de remboursement est impactée par les fluctuations boursières.

Comment obtenir un document d’informations clés (DICI) ?

L’intermédiaire financier doit remettre à son client, dans un délai raisonnable avant toute souscription, ce fameux DICI.

Prenez le temps de le lire.

Encadrement des loyers à PARIS

Par Le 30/04/2019

13 Avril 2019 - Le Gouvernement a donné son autorisation au rétablissement de l’encadrement des loyers dans Paris intra-muros. La mesure y sera effective d'ici l'été 2019, une fois les plafonds de loyers publiés par le préfet.

 Cette autorisation fait suite à la décision favorable du Conseil de Paris le 11 décembre 2018.
Il ne s’agit toutefois pas d’une surprise puisque l'encadrement des loyers est rendu possible par la loi Elan qui en permet l’expérimentation dans toute la zone tendue et que la mairie de Paris milite ardemment depuis plusieurs mois pour son application.

Les plafonds de loyers devraient s’appliquer d'ici l'été 2019 (la date précise est encore inconnue)...donc à ce jour, pas de plafonnement !

D’autres villes sont candidates ! Une trentaine de villes, majoritairement de la proche banlieue parisienne, se sont déclarées volontaires pour appliquer l’encadrement des loyers.

Affaire à suivre.

Placements : quand nos réflexes brident notre réflexion

Par Le 22/04/2019

La psychologie de l’investisseur emprunte souvent des voies qui empêchent de prendre les bonnes décisions. Voici les principaux biais comportementaux qui vous guettent.

Par Eric Leroux - Le Monde - Publié le 10 avril 2019 à 06h15 - Mis à jour le 10 avril 2019 à 08h22


Les investisseurs ne sont pas pleinement rationnels Les investisseurs ne sont pas pleinement rationnels Mark Airs/Ikon Images / Photononstop

Pas la peine de vous poser trop de questions sur vos choix en matière de placements : vous n’êtes pas un investisseur rationnel ! C’est ce qu’ont démontré deux prix Nobel d’économie (respectivement en 2002 et 2017), Daniel Kahneman et Richard Thaler, au travers de leurs travaux sur la finance comportementale. « La théorie financière s’est construite depuis un demi-siècle sur l’hypothèse de rationalité des individus et sur son corollaire macroéconomique, l’efficience des marchés, explique Mickaël Mangot, économiste et auteur du livre Psychologie de l’investisseur et des marchés financiers (Dunod, 2005). Les résultats des études empiriques concluent que les investisseurs ne sont pas pleinement rationnels. » Leurs prises de décision peuvent être faussées par des biais ­cognitifs, émotionnels et sociaux. « Il en existe plus d’une centaine », remarque M. Mangot. Voici les principaux.

  • Le biais de familiarité

Il conduit à investir dans les secteurs que l’on connaît le mieux, même si ce ne sont pas les plus porteurs. M. Mangot évoque ainsi le salarié qui va acheter des ­actions de son secteur d’activité, ou le fait qu’un investisseur français va privilégier les actions cotées en France. « Ce biais entraîne une distorsion de la perception du risque », selon l’économiste. Résultat : des portefeuilles où certaines valeurs sont surreprésentées, et qui finissent par devenir très volatils.

  • Le biais de momentum

C’est l’un des plus redoutables, puisqu’il conduit à anticiper une évolution future par rapport aux évolutions récentes. Autrement dit, vous serez incité à acheter des actions après une hausse de la Bourse, persuadé que le mouvement se poursuivra, et au contraire tenté de fuir les marchés d’actions après une baisse, de peur qu’elle se poursuive. « C’est ce qui explique que beaucoup d’investisseurs achètent au plus haut et revendent au plus bas », constate M. Mangot, qui rappelle que c’est évidemment l’inverse qu’il faut faire.

Le momentum s’ajoute à une aversion pour le risque, ce qui conduit à se focaliser sur le potentiel de perte à court terme, et à se tenir à l’écart des marchés boursiers de peur d’y perdre sa chemise. « Si on investit à long terme [au-delà de dix ans] au travers de versements ­réguliers, les actions sont le placement le plus performant et le moins risqué, malgré les variations parfois brutales à court terme. »

  • Le biais de statu quo

Il conduit à ne jamais revoir les choix effectués précédemment, même si l’environnement économique ou la situation personnelle a changé. Un biais qui désespère les assureurs, qui voient les assurés accrochés à leurs fonds en euros, alors même que les rendements ont baissé et ne permettent plus d’affronter l’inflation.

  • L’effet de disposition

On le rencontre chez les investisseurs boursiers en ­direct, qui ont une fâcheuse tendance à revendre vite les titres sur lesquels ils enregistrent des gains, et à conserver − voire à renforcer – ceux qui perdent. Des portefeuilles se retrouvent principalement composés de valeurs aux faibles qualités, qui laissent peu d’espoir de gains. Pire : « Lorsqu’on est en perte sur des actions, on peut facilement être victime d’un biais d’optimisme, qui va conduire à prendre plus de risque, en achetant les ­mêmes titres à un cours plus bas, afin de réaliser les fameuses moyennes à la baisse, qui conduisent souvent à augmenter encore les pertes », observe M. Mangot.

  • Et aussi…

A ces biais psychologiques, s’ajoutent des mauvaises ­décisions liées à la méconnaissance des marchés et qui conduisent à une « diversification naïve », qui ne tient pas compte des corrélations entre les différents placements. Acheter des actions d’une entreprise X et des obligations de la même en fait partie : la diversification est un trompe-l’œil, puisque en cas de difficulté de l’entreprise, vous risquez de perdre sur les deux tableaux.

Il existe aussi un biais de représentativité, qui conduit à généraliser un raisonnement à partir d’un échantillon limité ; celui de disponibilité, qui privilégie les informations facilement accessibles ou encore celui de confirmation, qui amène à ne plus voir que les informations validant nos croyances.

Avant d’investir, cherchez à comprendre si votre décision est rationnelle, ou si c’est votre psychologie qui vous joue des tours…

Eric Leroux

Envie d'y voir clair ? Débriefez avec votre conseiller AVENIR & SERENITE PATRIMOINE, mieux qu'un psy !

Assurance-vie et épargne retraite après la loi PACTE

Par Le 18/04/2019

Les changements à venir pour l’assurance-vie et l’épargne retraite après l'adoption définitive de la loi PACTE : 

La possibilité de sortie en capital va être généralisée pour toute l'épargne retraite. Mais attention, rente ou retrait de capital seront aussi imposables à la liquidation.

C’est fait, enfin… Après un an et demi de travail, dix mois après le dépôt du projet de loi, et quelque 6967 amendements examinés à l’Assemblée Nationale, cette dernière a définitivement voté la loi PACTE le 11 avril dernier (mais le Conseil constitutionnel a été saisi le 16 avril d’un recours qui empêche la promulgation de la loi). Parmi les 221 articles que comporte ce texte « fourre-tout », deux concernent directement les placements à long terme en prévision de la retraite (parmi d’autres mesures de modernisation touchant l’épargne, notamment pour les SCPI qui vont pouvoir investir dans des résidences meublées gérées).
L’article 21 est principalement consacré à l’assurance-vie. Il permet à ceux qui détiennent déjà un contrat sa «transformation» partielle ou totale avant le 1er janvier 2023 en un nouveau contrat - soit par avenant soit par souscription d’un nouveau produit- auprès de la même entreprise d’assurance sans perte de l'antériorité fiscale.La loi prévoit de nouvelles obligations d’information des assurés concernant le rendement brut/net des fonds accessibles dans le contrat et leurs frais. Les titulaires d’un contrat devront connaître les performances des fonds des autres contrats proposés par le même assureur (et la possibilité qui leur est offerte de transformer leur ancien contrat en un autre chez le même assureur).
La loi PACTE oblige les assureurs (pour les adhésions nouvelles dès 2020) à proposer parmi les unités de comptes d’un contrat multisupport au moins un fonds investi pour partie en titres d’entreprises solidaires, ou ayant obtenu un label reconnu par l’État pour le financement de la transition énergétique et écologique, ou au titre d’investissements socialement responsables (ISR).
Un amendement de la députée Bénédicte Peyrol a même prévu que l’assureur devra indiquer dans le relevé annuel transmis aux épargnants quelle est la proportion d’investissements dans des fonds solidaires, socialement responsables et finançant la transition écologique parmi les actifs dont sont composés les fonds en euros (qui représentent plus de 80% des encours de l’assurance-vie, soit près 1400 milliards d’euros).


Naissance du PER

L’article 20 instaure (janvier 2020) les Plans d’épargne retraite dans le code monétaire et financier, aux articles L224-1 et suivants.

À noter la possibilité de transformer un contrat d’assurance-vie en PER (plus de 5 ans avant la retraite) en bénéficiant d’une exonération fiscale sur les gains de l’assurance-vie (abattement de 4600€ ou 9200 €).

Le PER se dénouera par une sortie en rente viagère ou en capital à partir de l’âge légal de la retraite ou lors de la liquidation des pensions de retraite.

On l’alimentera par : versements volontaires, affectation de la participation ou de l’intéressement, montant d’un compte épargne-temps, versements obligatoires (salariés/employeur) pour les PER d’entreprise…

Impossible de récupérer son épargne avant la retraite sauf cas exceptionnels (décès, invalidité, surendettement, fin du chômage, liquidation judiciaire, et «affectation des sommes à l’acquisition de la résidence principale»).

Le PER pourra être transféré sur un autre PER (frais 1% ou 0 après 5 ans).

Dans les 12 mois à venir (après promulgation de la loi), une ordonnance doit harmoniser le régime juridique des actuels plans d’épargne retraite (PERP, Perco, Madelin…) avec le PER.

Et prévoir le régime fiscal de ce nouveau plan : notamment pour la déductibilité des versements volontaires et obligatoires (PER d’entreprise à affiliation obligatoire), l’exonération des versements issus de l’épargne salariale (participation, intéressement), l’imposition systématique des rentes, l’exonération du capital retiré du PER pour les montants provenant des versements d’épargne salariale, l’imposition – en cas de sortie en capital - des droits correspondant aux versements volontaires sur le plan (l’imposition frappera la totalité du retrait en capital et pas seulement les gains réalisés sur le plan).

Nous vous tiendrons informés en temps utile.

Gestion de patrimoine et abus de droit : l’exigence d’un conseil renforcé

Par Le 16/04/2019

Une attention particulière doit être portée en gestion de patrimoine à un texte spécifique voté dans le cadre de la loi de finances pour 2019 en matière de procédure de contrôle fiscal.

Il s’agit de la nouvelle procédure permettant à l’administration d’écarter comme abusifs les montages poursuivant un but principalement fiscal.

Ce nouveau dispositif improprement appelé « mini-abus de droit » est en définitive une extension du dispositif déjà existant d’abus de droit. Ce dernier restait d’application limitée en raison de l’exigence de prouver pour sa mise en œuvre le but exclusivement fiscal des opérations remises en cause par l’administration.

Le nouveau dispositif doit être regardé avec attention au regard de stratégies de transmission de patrimoine pour lesquelles une économie fiscale cohabite bien souvent avec d’autres objectifs patrimoniaux.

Les professionnels de la gestion de patrimoine ont manifesté leurs inquiétudes sur l’insécurité juridique susceptible d’être provoquée par ce nouvel instrument de contrôle fiscal.

Un communiqué du ministère de l’Action et des Comptes publics en date du 19 janvier 2019 a précisé que la nouvelle procédure d’abus de droit ne remettrait pas en cause les stratégies de transmission anticipée de patrimoine, telles que les donations avec réserve d’usufruit, « sous réserve bien entendu que les transmissions concernées ne soient pas fictives ».

Dans un deuxième communiqué publié dans le JO Sénat le 13 juin 2019, le ministère de l’Action et des Comptes publics a confirmé et complété sa position : « Le nouvel article L. 64 A du livre des procédures fiscales (LPF), permet à l'administration d'écarter comme ne lui étant pas opposables, les actes qui, recherchant le bénéfice d'une application littérale des textes ou de décisions à l'encontre des objectifs poursuivis par leurs auteurs, ont pour motif principal d'éluder ou d'atténuer les charges fiscales que l'intéressé, si ces actes n'avaient pas été passés ou réalisés, aurait normalement supportées eu égard à sa situation ou à ses activités réelles. Afin de répondre aux craintes exprimées sur ce nouveau dispositif, il est précisé que l'intention du législateur n'est pas de restreindre le recours aux démembrements de propriété dans les opérations de transmissions anticipées de patrimoine, lesquelles sont, depuis de nombreuses années, encouragées par d'autres dispositions fiscales. À cet égard, il peut être constaté notamment que les articles 669 et 1133 du code général des impôts (CGI) qui, respectivement, fixe le barème des valeurs de l'usufruit et de la nue-propriété d'un bien et exonère de droits la réunion de l'usufruit à la nue-propriété, n'ont pas été modifiés. Ainsi, la nouvelle définition de l'abus de droit telle que prévue à l'article L. 64 A du LPF n'est pas de nature à entraîner la remise en cause des transmissions anticipées de patrimoine et notamment celles pour lesquelles le donateur se réserve l'usufruit du bien transmis, sous réserve bien entendu que les transmissions concernées ne soient pas fictives. L'administration appliquera, à compter de 2021, de manière mesurée cette nouvelle faculté conférée par le législateur, sans chercher à déstabiliser les stratégies patrimoniales des contribuables. Enfin, les précisions sur les modalités d'application de ce nouveau dispositif vont être prochainement apportées en concertation avec les professionnels du droit concernés. »

Ainsi, le mini abus de droit institué par la dernière Loi de finances ne devrait pas – par principe et de manière générale – remettre en cause cette pratique de la donation de la nue-propriété.

Sanctions de l’abus de droit

En cas d’abus de droit, le contribuable est assez lourdement sanctionné. Il risque une majoration de 80% des sommes dues dite « de droit commun » qui s’applique en cas d’abus, mais qui peut être réduite au taux de 40% s’il n’est pas établi que le contribuable sanctionné a eu l’initiative principale ou a été le bénéficiaire principal de la manœuvre dénoncée.

Application par la jurisprudence

L’ancienne jurisprudence en la matière qui sanctionnait les donations avec réserve d’usufruit ayant exclusivement un objectif d’optimisation fiscale devrait aussi être modifiée.

Quoiqu’il en soit, pour éviter toute rectification fiscale, il est utile non seulement de s’assurer que les actes en eux-mêmes ne sont pas fictifs, mais également que la gestion « normale » qui est attendue en conséquence de ceux-ci soit également réelle. A défaut, la qualification d’abus de droit pourrait être recherchée par l’administration fiscale.

La procédure d’abus de droit demeure toujours encadrée pour l’administration qui doit :

■ d’une part, apporter la preuve d’un but fi scal des opérations, jusqu’ici exclusif désormais principal ;

■ et, d’autre part, démontrer que le montage mis en place va à l’encontre des objectifs du législateur.

Délivrer un conseil en gestion de patrimoine devient encore plus exigeant car au-delà de la connaissance des textes et dispositifs applicables, il est plus que jamais nécessaire de connaître les objectifs poursuivis par le législateur. S’assurer du respect de ces objectifs constituera un bouclier anti-abus de droit.

Nous avons pu constater ces dernières années que les outils informatiques mis en place par l'administration fiscale lui permettent un contrôle sans intervention humaine,  via les algorithmes et l'intelligence artificielle. De ce fait, les redressements pleuvent !

Nous avons vu des redressements s'effectuer en conséquence sur des personnes dont certaines sont de toute bonne foi, à l'occasion bien souvent, d'une succession, la personne décédée, souvent âgée, n'ayant pas géré son patrimoine comme il le fallait et n'ayant pas déclaré les impôts en conséquence, ISF notamment.

Avec une fiscalité incroyablement compliquée, la longévité accrue de la vie, comment penser raisonnablement que l'on peut encore se contenter de ne rien faire et ne pas décider d'anticiper ?

Un bilan successoral/transmission s'impose dans tous les cas pour déterminer où se trouvent les risques et quelles sont les améliorations à apporter.

Votre conseiller AVENIR & SERENITE PATRIMOINE, dipômé notaire, ayant exercé 24 ans en office notarial et aujourd'hui encore consultant, est un spécialiste de la transmission. Contactez-le sans tarder.


Actifs immobiliers et actifs financiers : le bon équilibre

Par Le 16/04/2019

La question de l’équilibre entre patrimoines immobilier et financier est devenue incontournable dans le contexte actuel.

Au-delà de la question économique du risque de taux et de l’arrivée éventuelle d’un cycle baissier des marchés immobiliers, la question est d’ordre fiscal.

En effet, la détention immobilière est pénalisée fiscalement en comparaison à la détention d’actifs financiers. Cependant, il ne s’agit pas de céder tout son patrimoine immobilier : certains biens restent pertinents à conserver ou à intégrer dans une stratégie patrimoniale, alors que d’autres pourraient être arbitrés au bénéfice d’enveloppes financières.

Les biens pertinents à intégrer dans sa stratégie

On retrouve parmi ces biens deux catégories principales.

En premier lieu, les biens affectifs ou d’usage, telle que la résidence principale. Ces biens trouvent incontestablement leur place dans le patrimoine, tant ce qui motive leur détention est déconnecté de toute considération de valorisation économique et de rentabilité, puisqu’ils ne produisent aucun revenu et sont souvent destinés à rester dans la famille.

En second lieu, les investissements locatifs présentent un intérêt, à condition qu’ils servent à développer un patrimoine immobilier grâce à un effet de levier financier ou fiscal. L’effet de levier financier est en général apporté par la dette contractée pour l’acquisition et plus particulièrement par les échéances de prêt couvertes par les loyers. L’effet de levier fiscal est quant à lui issu de l’investissement lui-même. Il s’agit des déficits créés (travaux, intérêts d’emprunt...), mais également des réductions d’impôt ou d’avantages fiscaux obtenus dans le cadre d’un dispositif légal de défiscalisation. C’est le cas, par exemple, des investissements en déficit foncier, Malraux, Monuments historiques, ou encore Pinel.

Les biens à arbitrer

Les biens issus d’un patrimoine immobilier locatif mature, c’est-à-dire qui ne bénéficient plus d’effet de levier, doivent faire l’objet d’une réflexion en vue de leur cession, tant leur détention est devenue pénalisée. Les revenus fonciers sont aujourd’hui les revenus du patrimoine les plus taxés. Non concernés par la flat tax, ils sont taxés au barème progressif de l’impôt sur le revenu (jusqu’à 45 %) ainsi qu’aux prélèvements sociaux, au taux global de 17,2 %. Lorsqu’on ajoute la taxe foncière, l’impôt sur la fortune immobilière (pour les contribuables concernés), mais également les contraintes de gestion de ces biens liées aux locataires ou à l’entretien du bien, la nécessité de les vendre pour les arbitrer vers un patrimoine financier devient évidente. Bien souvent, ces arbitrages permettent également de renforcer la liquidité de son patrimoine et d’envisager dans bien des cas des donations aux enfants, voire aux petits-enfants, afin de favoriser leur établissement dans des conditions maitrisées.

Votre conseiller AVENIR & SERENITE PATRIMOINE se tient à votre disposition pour initier cette réflexion d’ensemble puis analyser au cas par cas.

Pouvoir d'achat : les seniors actifs sont fragiles

Par Le 05/04/2019

Plus encore que les retraités, ce sont les seniors actifs qui se retrouvent fragilisés financièrement dans la conjoncture actuelle, en raison notamment de leur précarité professionnelle et de l’augmentation de leurs charges.

Au cours des derniers mois, on a beaucoup entendu l’inquiétude des retraités face à la dégradation de leur pouvoir d’achat. Et de fait, ils sont 80% à estimer qu’il a baissé au cours des 12 derniers mois, selon un sondage publié par la société de crédit Cofidis (1), et 70% à anticiper que cela restera le cas au cours des 12 prochaine mois. Mais c’est une autre catégorie d’aînés qui apparaît la plus fragilisée dans la conjoncture actuelle : les seniors actifs, c’est-à-dire les plus de 50 ans qui ont un travail ou qui en cherche un.

47% des seniors actifs expliquent en effet avoir du mal à boucler leurs fins de mois, contre 33% des retraités. Ils sont ainsi un tiers à avoir été à découvert au cours des 12 derniers mois et 72% à avoir renoncé à des projets ou achats importants. 12% d’entre eux ont même dû emprunter de l’argent à leur entourage.

1 604 euros de charges incompressibles par mois

Comment expliquer que les seniors actifs se retrouvent plus fragilisés financièrement que les retraités, alors même que le départ à la retraite s’accompagne en général d’une baisse assez nette des revenus ? Ils sont d’abord touchés par la précarisation du marché du travail, qui s’accentue avec l’âge : en France, seul un senior actif sur deux a effectivement un emploi.

Ils ont ensuite plus de charges. Un senior actif sur 3 a encore des enfants à charge, contre 3% des retraités. Ce qui a notamment un impact sur leur budget logement (450 euros mensuels en moyenne, contre 221 euros pour les retraités). Résultat : les dépenses incompressibles (logement, alimentation, impôts, santé, énergie et transports) pèsent ainsi plus lourd sur le budget des seniors actifs (1 604 euros par mois, soit 64% de leurs revenus) que sur celui des retraités (1 487 euros, 56%).

Prenez les devants, contactez votre conseiller AVENIR & SERENITE PATRIMOINE pour étudier votre situation.


Si, si , vous pouvez changer d'assurance-vie !

Par Le 05/04/2019

Vous avez entendu, comme moi, le débat sur la transférabilité des contrats d'assurance-vie.

Ce débat m'a rendu perplexe...

Pourquoi transférer un contrat alors que l'on peut simplement clôturer l'ancien et en ouvrir un nouveau ?

L'évolution majeure de la fiscalité de l'épargne décidée en 2017 semble passer inaperçue.

Pourtant, elle ouvre singulièrement la concurrence entre acteurs si elle est bien comprise des assurés. Pour ceux-ci, l'obstacle principal au transfert ou à la diversification de leurs avoirs tient à l'avantage lié aux « vieux » contrats, surtout s'ils ont dépassé la barre des 8 ans. Ces derniers autorisent en effet des rachats à coût fiscal faible ou nul. Il n'est donc pas tentant de choisir un nouveau contrat pour lequel il faudrait reconstituer cette ancienneté d'au moins 8 ans.

C'est là où la nouvelle fiscalité change la donne. Désormais, avec un taux d'imposition sur le revenu des produits limité à 12,8 % dès l'ouverture d'une assurance-vie (au lieu de 35 % ou du barème de l'IR avant 4 ans auparavant), la perte de l'avantage fiscal lié à un vieux contrat est peu sensible. Et d'autant plus en cas de gros placement à effectuer, puisqu'au-delà de 150.000 euros les nouveaux versements n'ont même plus droit au taux réduit de 7,5 % sur leurs produits après 8 ans. Quant aux prélèvements sociaux, s'ils ont été relevés au taux de 17,2 %, c'est un non-sujet pour les fonds en euros puisqu'ils sont prélevés chaque année sur les contrats : il n'y a donc pas de « stock » de plus-values à purger à ce titre.

Attraction renforcée

L'attraction d'un nouveau contrat est donc bien plus forte qu'auparavant : il suffit d'un écart de quelques centièmes ou dixièmes de point de rendement en plus pour préférer un nouveau contrat à celui qu'on détient de longue date mais dont la performance est moindre.

Et s'agissant des montants placés sur ce contrat dont on ne voudrait plus, il est possible de les faire diminuer sans impôt chaque année à hauteur de l'abattement de 4.600 euros. Et même bien davantage si, là encore, la part des plus-values à imposer est modeste et si la taxation de sortie est plus que compensée par les gains attendus du changement.

Une large partie de l'encours pourrait donc changer d'assureur ou même basculer vers d'autres produits d'épargne, qui sont désormais (à peu près) tous logés à la même enseigne des 12,8 % d'impôt sur le revenu.

 Même sans transférabilité totale, la nouvelle fiscalité en vigueur permet en tout cas largement le jeu de la concurrence en assurance-vie.

Le seul bémol que j'apporterai est celui des contrats souscrits avant 70 ans pour les personnes aujourd'hui âgées de plus de 70 ans, si tant est dans leur cas que la transmission soit leur objectif principal.Si ce n'est pas le cas, elles ont intérêt, comme les plus jeunes, à changer de contrat.

Dans tous les cas, parlez-en à votre conseiller AVENIR & SERENITE PATRIMOINE, par téléphone au 09 81 48 61 15 ou par mail.


Epargne, retraite, loi Pacte...

Par Le 02/04/2019

La réforme de l’épargne retraite en deux mots ? « Bon courage ! » Selon un sondage réalisé pour le Cercle des Epargnants, les Français s’y désintéressent, et continuent de ne jurer que par l’assurance vie pour s'assurer des revenus complémentaires.

Le volet épargne et retraite de la loi Pacte a, pour simplifier, deux objectifs : encourager les Français à placer leur argent sur de l’épargne plus longue et  plus risquée, pour mieux financer l’économie ; et les inciter à placer leur épargne sur des produits de retraite par capitalisation, pour soulager le système de retraite par répartition, qui va par ailleurs subir une profonde réforme dans les prochains mois. Vis-à-vis de ces deux ambitions, une enquête Ipsos pour le Cercle des Epargnants réalisée auprès d’un millier de Français, montre que le ministre de l’Economie a du pain sur la planche.

Plutôt travailler vieux qu’épargner jeune !

Premièrement, le risque n’est toujours pas l’ami des épargnants. Ils sont un peu plus nombreux que l’année dernière à déclarer préférer un placement qui rapporte plus mais est plus risqué (21%, +6 points sur un an), mais les taux très bas les incitent davantage à investir dans l’immobilier (14% des répondants, + 3 points) que sur des produits financiers plus risqués (9%, +2 pts).

Deuxièmement, les actifs ont beau être inquiets pour leur niveau de vie à l’heure de leur retraite, ils ne sont que 19% à épargner régulièrement pour leur retraite, et 36% quand ils le peuvent. Soit 55%, deux points de moins qu’en 2017. Pour s’assurer un revenu complémentaire, ils sont plus nombreux (29%) à envisager de continuer à travailler après avoir atteint l’âge légal de la retraite qu’à épargner régulièrement.

Troisièmement, quand ils le font, leur choix se porte massivement sur l’assurance vie, le meilleur produit selon eux (à 44%) pour l’épargne retraite. Le PERP n’arrive qu’en 3e position (12%), après le livret A.

Un long chemin à parcourir avant de réussir à changer les habitudes

Pour le gouvernement, l’enjeu de la loi Pacte consiste à rendre les plans d’épargne retraite plus attractifs (en créant un produit unique pour toutes les sources de versements), et à inciter fiscalement les épargnants à transférer leur assurance vie sur ce nouveau produit. Et le challenge est de taille. Car avant même de convaincre, il faudra informer et faire preuve de beaucoup de pédagogie.

Les chiffres parlent d’eux-mêmes : d’une part, seul un quart des répondants au sondage déclarent suivre l’actualité des produits financiers et 58% ne s’intéressent pas du tout au sujet des placements. D’autre part, moins d’un Français sur cinq a déjà entendu parler du volet épargne de la loi Pacte. Même parmi ceux qui s’intéressent au sujet de l’épargne, moins d’un tiers est au courant de ce qui se trame dans le projet de loi.

Si vous lisez notre blog, c'est que vous n'en faites pas partie. Et vous avez raison car faire l'autruche n'a jamais permis d'avancer bien loin !

Ensuite, il faudrait convaincre les Français de surmonter leur aversion aux produits à risque de perte en capital. « Il y a la crainte de l’effondrement de la Bourse, mais aussi toujours l’espoir d’échapper à la baisse des pensions », explique Brice Teinturier, directeur général délégué de l'institut Ipsos France.

Enfin, ce sera une gageure de leur faire accepter de placer leur argent sur un produit dont la raison d’être est une sortie en rente. « Pour ceux qui constituent une épargne, la sortie en capital, cette dimension de liberté, de souplesse et de choix individuel, compte beaucoup. La préférence pour la sortie en capital est très importante », explique Valérie Plagnol, présidente du Cercle des Epargnants. « Quand on crée un produit, il faut qu’il s’installe dans le paysage, et qu’il soit maintenu sur la durée, grâce à une sanctuarisation réglementaire et fiscale, avant de se développer. Ce qui a été la grande force de l’assurance vie », conclut Valérie Plagnol.


Immobilier ancien : nouveau dispositif défiscalisant

Par Le 01/04/2019

Nouveauté 2019, le dispositif Denormandie offre une réduction d'impôt aux personnes qui rénovent un logement dans un quartier ancien dégradé en centre-ville. Les travaux doivent représenter au moins le quart du coût total de l'opération. 

Une nouvelle réduction d'impôt est née dans l'immobilier. C'est le dispositif Denormandie, du nom à l'actuel ministre* chargé de la Ville et du Logement. L'avantage fiscal, équivalent à celui du régime Pinel, concerne les personnes qui engagent, entre le 1er janvier 2019 et le 31 décembre 2021, une opération de rénovation d'un logement acheté dans un quartier ancien dégradé en centre-ville en vue de le louer. Par cette nouvelle incitation fiscale, les pouvoirs publics espèrent associer les investisseurs privés à l'amélioration de l'habitat insalubre. Mais la mise en place de ce dispositif inédit pour le logement ancien s'inscrit aussi plus largement dans la politique de revitalisation des centres-villes. Il est d'ailleurs réservé aux biens situés dans les centres anciens des 222 villes du plan Action Coeur de ville et dans certaines communes ayant signé une opération de revitalisation du territoire (ORT).

Une extension du Pinel pour le logement ancien dégradé

Variante du dispositif Pinel, le Denormandie accorde à l'investisseur une réduction d'impôt (RI) de 12, 18 ou 21 % sur le montant total de l'opération (achat et travaux) à condition qu'il loue le bien vide durant 6, 9 ou 12 ans en tant qu'habitation principale et qu'il respecte des conditions de loyer et de ressources des locataires (les mêmes que pour Pinel, même calcul de l'avantage fiscal).

Les travaux de rénovation doivent être réalisés par une entreprise et représenter au moins 25 % du total de l'opération, le tout dans la limite d'un plafond de 300 000 €.

Cette réduction d'impôt peut bénéficier aux contribuables fiscalement domiciliés en France au moment de l'investissement qui font rénover le bien, comme à ceux qui achètent le logement à un promoteur qui a déjà fait rénover le bâtiment.

Prime à la performance énergétique

Pour être éligibles au dispositif, non seulement les travaux doivent représenter au moins un quart du coût total de l'opération (le tiers du prix d'achat du logement seul), mais ils doivent aussi avoir un impact sur la performance énergétique du bien.

La rénovation engagée doit ainsi :

- soit conduire à une amélioration de la performance énergétique du logement d'au moins 30 % ;

- soit comporter 2 types au moins de travaux parmi les 5 suivants : changement de chaudière ; isolation des combles, des murs, des fenêtres ; changement de production d'eau chaude.

Ne pas acheter trop cher

L'objectif de défiscalisation ne doit pas occulter la rentabilité de l'opération. Si, pour bénéficier de la réduction Denormandie, l'investisseur est tenu de choisir un bien situé dans une ville éligible, il n'en reste pas moins, en effet, que certaines offrent une meilleure rentabilité que d'autres.

Il faut bien entendu privilégier les villes où il sera plus facile de trouver - et de conserver - un locataire, afin de limiter le risque de vacance locative. Attention au risque de moins-value à la revente dans des villes économiquement peu dynamiques, voire sinistrées. Et pour cause, le dispositif Denormandie vise justement à leur redonner une certaine attractivité.

Selon le site MeilleursAgents, 147 villes offriraient une bonne rentabilité avec des risques limités, Limoges en tête avec une rentabilité annuelle de 9,3 % (pour un achat au comptant). Pour un investissement de 100 000 € à crédit, on pourrait atteindre 3 % de rentabilité (avant avantage fiscal) dans les 20 meilleures villes.

Petit budget ne signifie pas petit investisseur !

À noter que les villes éligibles au dispositif Pinel ne sont pas les mêmes que celles visées par le dispositif Denormandie, réservé pour l'essentiel à des villes de province où l'immobilier ancien est globalement assez peu cher (par rapport aux zones Pinel). Situées principalement en zone B2, ce sont des zones non tendues donc beaucoup plus risquées ! Le risque de vacance locative est à appréhender dans le prix d'acquisition ! A réserver aux investisseurs aguerris, capables de supporter une perte en capital.

L'avantage fiscal 

Vous achetez un bien au prix de 150 000€ dans lequel vous réalisez 50 000 € de travaux, soit un coût total de 200 000 €.

Une location pendant 12 ans vous ouvrira droit à une réduction d'impôt (RI) au taux de 21 %, soit 42 000 € au total (200 000 x 21 %), ce qui correspond à 4000 €/an pendant 9 ans, puis 2000 €/an pendant 3 ans.

Si vous louez 9 ans, vous bénéficierez d'une RI au taux de 18 %, soit 36 000€ au total (200 000 x 18 %), soit 4000€ par an.

Pour une location de 6 ans, vous bénéficierez d'une RI au taux de 12 %, soit 24 000€ au total (200 000 x 12 %), 4000€ par an.

Attention à ne pas faire n'importe quoi, l'avantage fiscal ne doit pas aveugler ; il faut faire une étude approfondie du marché avant de s'engager. Fermetures de maternités, de classes, voire d'écoles, mort du commerce local, les "gilets jaunes" nous ont fait comprendre ce qu'il en était des petites villes ! Si rien n'est fait sur le plan local par les élus, inutile de s'engager, ces villes ne vont se redresser toutes seules !


Retraite : les dix erreurs à éviter

Par Le 31/03/2019

Erreur #1 : « La retraite? J’y penserai plus tard ! »

Plus on commence à épargner tard pour sa retraite, plus la contrainte financière est forte afin d’atteindre un niveau de retraite correct. Préparer sa retraite au plus tôt permet de payer des cotisations plus faibles pour le même résultat, notamment grâce à l’effet des intérêts composés.

Prenons l’exemple de deux copains, Pierre et Paul.

Pierre commence à épargner à 25 ans. Il cotise 100€/mois pendant 40 ans, soit jusqu’à ses 65 ans. À 65 ans, il aura épargné 48.000 € et disposera de 116.000 €.

À 25 ans, Paul choisit de ne pas épargner pour sa retraite pendant 10 ans. Il commence à ses 35 ans et souhaite avoir le même capital que Pierre à 65 ans. Il doit épargner 60.000 € soit 167€/mois pendant 30 ans. Perte : 12.000 €.

En épargnant plus tôt, Pierre a davantage bénéficié de l’effet des intérêts composés.

Erreur #2 : se voiler la face sur ses besoins

« La retraite, je n’y crois pas. ». « Pas besoin de retraite, je serai propriétaire! ». « J’aurais moins de besoins à la retraite ».

Se fier uniquement à la retraitepublique est voué à l’échec : le niveau des retraites diminue. Ce sont des décisions déjà prises. La retraite publique (40% du salaire) ne suffit même pas à entretenir un logement ; quant aux besoins, il suffit de lister les dépenses qu’on ne fera pas à la retraite (essayez, la liste est courte).

Erreur #3 : ne pas profiter des aides de l’Etat

Beaucoup d’épargnants ne bénéficient pas encore des plans retraites subventionnés. A long terme, cela diminue le rendement.

Erreur #4 : abandonner à mi-chemin

L’épargne retraite n’est pas un sprint, mais un marathon. La persévérance est récompensée par une retraite plus élevée et de meilleurs rendements. Il existe de nombreuses solutions afin d’adapter ses versements à sa situation.

Erreur #5 : compter sur son conjoint pour constituer sa retraite

Dans ce cas de figure, les femmes sont statistiquement plus exposées que les hommes. De plus en plus d’hommes ont des carrières incomplètes et donc des retraites amaigries.Et puis, le divorce est de plus en plus demandé par les seniors !:En cas de séparation, le conjoint « au foyer » ou avec le revenu le moins important est dans la grande majorité le plus pénalisé pour sa retraite.Et il est bien souvent trop tard pour rattraper les années de cotisation perdues. Le nombre de divorces pour les couples mariés depuis plus de 25 ans a doublé depuis les années 90. 

Erreur #6 : changer de stratégie sans arrêt

Aujourd’hui de l’immobilier, demain de l’assurance-vie, après-demain des actions : celui qui change sa stratégie régulièrement, devra essuyer des pertes financières. A chaque changement, de nouveaux coûts.

Là encore : la retraite est un marathon, pas un sprint. Il est donc essentiel de développer une stratégie qui vous convient et garder assez de flexibilité pour les situations inattendues. Se faire conseiller par un professionnel est indispensable.

Erreur #7 : ne pas couvrir sa force de travail

La meilleurs stratégie retraite n’a aucun intérêt, si on ne peut la tenir à long-terme. Celui qui se retrouve dans l’incapacité de travailler et n’est pas couvert, aura de grandes difficultés à épargner durablement pour la retraite. C'est d'autant plus vrai pour les travailleurs indépendants.

Tout travailleur doit couvrir sa force de travail avec une assurance complémentaire s’il ne veut pas se retrouver exposé à ce risque.

Erreur #8 : sous-estimer son espérance de vie

« Je ne vivrai pas si longtemps » : nombreux sont ceux à penser cela. La fin de ses jours est pourtant impossible à prévoir. Que se passe-t-il si l’on vit jusqu’à 90 ans, et qu‘on a besoin de plus d’argent que prévu ? L’espérance de vie tend à augmenter toujours plus. Une stratégie retraite doit assurer un revenu, peu importe la longévité. Y compris si on ne peut pas s’occuper de gérer son patrimoine  (d’immobilier par exemple).

Erreur #9: viser le rendement plutôt que la sécurité

Cela qui vise uniquement le rendement, doit savoir la chose suivante : un bon rendement n’est possible qu’avec un risque élevé.

Dans le pire des cas, l’intégralité de l’épargne constituée peut disparaitre, par exemple suite à un krach boursier.

Il faut donc équilibrer les risques ou investir sur des formes d’épargne retraite plus sécurisantes.

Erreur #10 :je consomme, donc je suis

Afin de maintenir son revenu à la retraite, il faut savoir renoncer à certaines dépenses actuelles. Celui qui dépense tout son argent dans des biens de consommations à court terme, ne devra pas s’étonner de devoir massivement se serrer la ceinture à la retraite.

Votre conseiller AVENIR & SERENITE PATRIMOINE se tient à votre disposition pour vous conseiller sur une stratégie retraite adaptée à votre situation spécifique. Contactez-nous par téléphone au 09 81 48 61 15 ou par mail !