Articles de agnes-hector
Immobilier en Île-de-France !
 Par
agnes-hector
Immobilier : ces villes les plus chères… (et les moins chères) en Île-de-France !
- Publié par Figaro Immo
- Le
Si les taux immobiliers atteignent de nouveaux records, les prix poursuivent leur remontée dans les grandes villes. Et en Île-de-France, le prix moyen au m² fait le grand écart : de 1 140 euros/m² à 9 630 euros/m² !
Sommaire
- Des taux de crédit immobilier qui enregistrent des records à la baisse
- Les taux immobiliers devraient rester bas au moins jusqu’à cet été
- Des prix immobiliers dont la hausse se poursuit
- Les disparités de prix moyens au sein de la région IDF
- Le bon conseil pour votre achat immobilier :
Alors que 29 % des Français ont déclaré avoir un projet immobilier dans les deux ans selon le sondage réalisé par Le Figaro avec l’IFOP ; le niveau des prix immobiliers dans les grandes villes constitue un réel frein pour de nombreux acquéreurs, et ce, malgré des taux immobiliers toujours plus bas !
Des taux de crédit immobilier qui enregistrent des records à la baisse
Les taux moyens s’établissent toujours à des niveaux exceptionnels environ 1,30% sur 15 ans, 1,50% sur 20 ans et 1,70% sur 25 ans.
Une heureuse nouvelle pour les emprunteurs, notamment pour les primo-accédants, ceux qui achètent un bien immobilier pour la première fois. Et même sur les durées les plus longues la tendance est à la baisse puisque le taux moyen sur 25 ans était précédemment de 1,80%...
Les taux immobiliers devraient rester bas au moins jusqu’à cet été
Le bon conseil : comparez les banques !
Vous souhaitez acheter un bien immobilier en souscrivant un prêt immobilier. N'hésitez pas à contacter votre banque dans un premier temps pour connaître ses conditions puis comparez son offre avec celles d'autres banques en faisant appel à votre conseiller AVENIR & SERENITE PATRIMOINE, courtier en crédit immobilier. Cette étape vous permettra de choisir l'offre de prêt au meilleur taux et aux meilleures conditions.
Des prix immobiliers dont la hausse se poursuit
En 2018, la hausse des prix de l’immobilier a atteint +2 ,7% dans l’ancien en France (appartement et maison) selon la FNAIM avec un prix moyen de 2 620 euros/m².
Loin, très loin, de la moyenne observée à Paris qui se rapproche toujours plus dangereusement des 10 000 euros/m².
Les disparités de prix moyens au sein de la région IDF
Selon la Fédération Nationale de l’Immobilier, les prix en Île-de-France ont connu une hausse de +4,1% l’année dernière pour s’élever à 4 450 euros/m². Et cette moyenne, bien au-dessus de la moyenne française, masque d’importantes disparités franciliennes.
Découvrez le classement des villes les plus chères d’IDF, département par département, selon les prix relevés par les Notaires du Grand Paris au 4ème trimestre 2018.
Immobilier : les communes les plus chères du 92
- Neuilly-sur-Seine : 9 630 euros/m²
- Levallois-Perret : 8 670 euros/m²
- Boulogne-Billancourt : 8 100 euros/m²
Annonces immobilières : les villes les plus chères du 94
- Saint-Mandé : 8 270 euros/m²
- Vincennes : 8 210 euros/m²
- Charenton-le-Pont : 7 300 euros/m²
Biens immobiliers : les villes les plus chères dans le 93
- Les Lillas : 5 830 euros/m²
- Le Pré-Saint-Gervais : 5 430 euros/m²
- Montreuil : 5 300 euros/m²
Les villes les plus chères du 78 pour l’immobilier
- Versailles : 6 070 euros/m²
- Le Vésinet : 5 020 euros/m²
- Croissy-sur-Seine : 4 870 euros/m²
Les villes les plus chères du 91 pour acheter un logement
- Orsay : 4 230 euros/m²
- Verrières-le-Buisson : 3 740 euros/m²
- Wissous : 3 710 euros/m²
Marché immobilier : les villes les plus chères du 95
- Enghien-les-Bains : 4 880 euros/m²
- Montmorency : 3 490 euros/m²
- Cormeilles-en-Parisis : 3 470 euros/m²
Se loger : les villes les plus chères du 77
- Serris : 4 300 euros/m²
- Magny-le-Hongre : 3 920 euros/m²
- Montévrain : 3 800 euros/m²
Si vous vous demandez quelle est la ville la moins chère dans votre département, nous avons la réponse. Et c’est en Essonne qu'elle se trouve. Il s'agit de Grigny avec 1 140 euros/m².
Dans les autres départements, les moins chères sont :
- Le Mée-sur-Seine en Seine-et-Marne (1 500 euros/m²),
- Les Mureaux dans les Yvelines (1 640 euros/m²),
- Clichy-sous-Bois en Seine-Saint-Denis (1 750 euros/m²),
- Sarcelles dans le Val-d’Oise (1 830 euros/m²),
- Orly dans le Val-de-Marne (2 200 euros/m²)
- Gennevilliers dans les Hauts-de-Seine (3 730 euros/m²).
L’éloignement avec la Capitale et le cadre de vie peuvent expliquer les différences de prix entre ces différentes zones géographiques. Reste à trouver la perle rare qui rentrera dans votre budget immobilier.
Le bon conseil pour votre achat immobilier :
N’hésitez pas à visiter plusieurs fois le bien immobilier qui vous a tapé dans l’œil avant de faire votre offre d’achat en vérifiant toutes les pièces du logement mais aussi les parties communes s’il s’agit d’un bien en copropriété.
Dans tous les cas, contactez votre conseiller AVENIR & SERENITE PATRIMOINE !
Dons manuels aux enfants et petits-enfants : gare aux conséquences liquidatives
Par
agnes-hector
(Cass. 1re civ., 6 mars 2019, n° 18-13.236)
Francis et Yvonne avaient trois enfants : Yvon, Annick, et Gérard.
En 2010, ils avaient consenti des dons manuels :
- De 58.000 € à Yvon, leur fils ;
- De 58.000 € à Annick, leur fille ;
- De 29.000 € à chacun des deux enfants de leur troisième enfant, Gérard.
Francis et Yvonne sont décédés respectivement en 2013 et 2014 et un litige est né dans la fratrie concernant la liquidation successorale.
Yvon et Annick demandaient à leur frère, Gérard, le rapport successoral des donations faites à leurs neveu et nièce, arguant de la volonté supposée de leurs père et mère de maintenir une stricte égalité entre les trois enfants. Pour étayer leur demande, ils produisent de simples copies de testaments de leurs parents dont les originaux n’ont jamais été retrouvés.
Leur demande est accueillie en Cour d’appel mais l’arrêt est cassé au visa de l’article 847 du Code civil : « Qu’en statuant ainsi, alors qu’elle avait constaté que les défunts avaient gratifié le fils et la fille de M. M… C… , la cour d’appel a violé le texte susvisé ; »
La censure était inévitable. Si les époux ont peut-être pensé transmettre de manière égalitaire entre les trois « souches », il s’avère que donner aux deux premiers enfants, d’une part, et aux petits-enfants du troisième, d’autre part, n’emporte absolument pas les mêmes conséquences dans le cadre du règlement successoral. La donation faite aux enfants est présumée en avance de part successorale, soit rapportable ; tandis que la donation faite à un petit-enfant dont l’auteur est toujours en vie est présumée faite hors part successorale. Le petit-enfant n’est pas un présomptif héritier au moment de la donation, alors il ne sera pas tenu au rapport de ce qu’il a reçu dans la succession du grand-parent.
Faire un don manuel ne dispense pas des conseils d’un professionnel !
Votre conseiler AVENIR & SERENITE PATRIMOINE est diplômé Notaire. N'attendez pas pour prendre rendez-vous pour un bilan transmission au 09 81 48 61 15 ou par mail.
Les Français, pessimistes sur leur retraite, s'en remettent à l'Etat !
Par
agnes-hector
De deux choses l'une : soit les personnes qui franchissent le seuil du mon cabinet ne sont pas des français... (mmm... ???), soit les français que je vois ne sont pas représentatifs !
Une chose est sûre : IL VA PEUT-ETRE FALLOIR ARRÊTER DE RÊVER !
Selon un sondage réalisé en novembre 2018 par Ipsos pour la banque ING, les Français font partie des Européens les plus pessimistes sur leur niveau de vie, une fois l'âge de la retraite atteint. Mais ils continuent de penser que c'est à l'Etat providence d'assurer prioritairement leurs pensions.
Deux Français sur trois craignent de manquer d'argent à la retraite. Ce ne sont pas les Européens les plus pessimistes, mais presque. Les Espagnols sont encore plus angoissés (69%), alors que les Néerlandais ne sont que 40% à craindre pour leur niveau de vie, une fois la retraite arrivée. Ces résultats sont le fruit d'un sondage réalisé en novembre 2018 par Ipsos pour la banque ING, dans 15 pays auprès d'un millier de personnes dans chacun de ces pays.
Le pessimisme français se retrouve également dans l'écart entre la perception du niveau de vie des retraités actuels et l'anticipation des futurs retraités. C'est en France que cet écart est le plus élevé de l'échantillon : 69% des retraités d'aujourd'hui déclarent ne pas avoir perdu en niveau de vie en partant à la retraite, mais 48% des futurs retraités pensent que leur niveau de vie baissera. Soit 21 points d'écart, contre par exemple 16 en Espagne, ou 13 en Allemagne. En même temps, c'est en France que les retraités actuels estiment avoir le moins perdu en niveau de vie. On retrouve dans ces chiffres la réalité de la situation jusqu'à présent relativement enviable des retraités français, et les conséquences des réformes successives qui ont convaincu les moins âgés que le niveau des pensions ne pas va pas aller en s'améliorant.
Autre spécificité nationale : quand on leur demande quelle part de responsabilité les individus devraient supporter dans la constitution de leur retraite, les Français sont ceux qui leur donnent le moins de poids (23%), avec les Italiens. Ils estiment que cette responsabilité incombe à l'Etat à hauteur de 43%, et aux employeurs à hauteur de 22%. A l'opposé, aux Etats-Unis par exemple, la proportion est renversée : les Américains font porter 46% de la responsabilité de la préparation de leur retraite aux individus, et 22% à l'Etat.
Tout ça, bien sûr, pour en arriver à l'épineuse question de l'épargne retraite. L'étude indique qu'en Europe, 48% des sondés déclarent épargner pour leur retraite. Mais ils sont aussi 27% à ne pas voir du tout mis d'argent de côté, et pour ceux qui ont constitué une épargne, dans 4 cas sur 10, elle ne dépasse pas trois mois de salaire net.
Alors pour tous ceux qui n'ont pas encore franchi le seuil de mon cabinet : il faut vous en préoccuper, pas demain, maintenant ! Si vous ne "pouvez rien économiser", investissez dans les mouchoirs....!
Pourquoi venez-vous nous voir ?
Par
agnes-hector
Pourquoi mes clients et mes relations professionnelles me recommandent-ils à leur amis, leur famille, leurs collègues ? Pourquoi ceux-ci viennent-ils, ou non, nous voir ?
Avant de créer mon cabinet, j'ai exercé pendent 24 ans en office notarial ; c'était une formidable expérience. Mais avoir été un bon notaire ne suffit pas à faire de moi un bon conseiller en gestion de patrimoine.
Alors je ne sais pas ce qu'il en est pour ceux qui ne viennent pas nous voir mais quand j'ai posé MA question à MES cllients : "pourquoi venez-nous nous voir ?"
Ils m'ont répondu, TOUS : "parce qu'avec vous, je me pose des questions que je ne me serais pas posé tout seul !"
Pourquoi faut-il anticiper sa succession ?
Par
agnes-hector
Le premier porte sur la pérennité du rendement du capital. Nombreux sont les médias spécialisés qui nous expliquent comment valoriser notre patrimoine en allant chercher du rendement. La réalité est que le rendement sans risque est en chute libre (voire négatif en valeur réelle) et que le rendement avec risque est aléatoire. On dépense donc beaucoup d’énergie et une expertise folle pour espérer un gain de l’ordre de 3 à 5% par an alors qu’au moment d’une succession, le patrimoine va d’un coup perdre entre 20% et 45% de droits qui vont annihiler plusieurs années, voire décennies de rendement !
Le second constat a trait à l'allongement de la durée de la vie, et aux besoins financiers des nouvelles générations pour financer leur projet. Aujourd'hui l’héritage est perçu à 70 ans en moyenne et l’espérance de vie n’a cessé ces dernières années d’augmenter. Selon certaines études, 25% de ceux qui ont soixante ans aujourd’hui seront centenaires demain.
Des solutions existent, vous pouvez vous rapprocher de votre conseiller AVENIR & SERENITE PATRIMOINE pour déterminer le périmètre et le montant des actifs concernés pour ne pas faire d'erreur.Placements financiers : comment éviter les arnaques ?
Par
agnes-hector
Vous considérez que les placements financiers traditionnels sont trop peu rémunérateurs ? Vous êtes tentés par des perspectives de gains plus alléchantes, plus rapides et plus simples ? Méfiez-vous des offres douteuses, les arnaques ça n’arrive pas qu’aux autres !

©naypong / Stock.Adobe.com
Une étude commandée par l’Autorité des marchés financiers (AMF) en 2015, montrait que 5% des Français avaient été déjà victimes d’arnaques à l’investissement. Voici nos conseils pour vous aider à détecter les escroqueries aux placements financiers :
Méfiez-vous des offres de formation promettant faire de vous un trader professionnel en quelques jours
Certains sites de trading en ligne, spécialisés notamment dans le Forex (marchés non régulés de monnaies du monde entier) et les options binaires (outils de trading pour spéculer sur une courte durée) vous font croire que vous pouvez devenir trader professionnel après quelques jours de formation, voire après quelques heures, et que vous allez ensuite gagner rapidement beaucoup d’argent.
Si quelques sites sont autorisés, beaucoup sont des arnaques. Et si quelques bonnes surprises sont toujours possibles, la grande majorité des personnes ayant investie dans les Forex et les options binaires ont perdu la totalité de leur mise et certaines se sont même endettées.
Nos conseils
Méfiez-vous des offres de formation trop alléchantes et irréalistes ! On ne devient pas spécialiste du trading en ligne en quelques jours.
Ne faites pas confiance aux promesses de récupération des fonds perdus
De faux professionnels de la finance, de faux cabinets d’avocats ou encore de faux agents soi-disant mandatées par une autorité officielles (l’Autorité des marchés financiers par exemple), font croire aux épargnants ayant perdu de l’argent sur les sites de trading, qu’ils vont pouvoir récupérer leur argent.
Afin de récupérer les fonds, ces faux professionnels demandent aux personnes de leur fournir des informations personnelles, notamment leurs coordonnées bancaires, voire dans certains cas de leur verser de l'argent.
Il s’agit là-aussi d’une arnaque.
Nos conseil
Bien évidemment ne donnez pas suite !
- Aucun régulateur ni aucune autorité publique n’a pour mission de récupérer des fonds perdus.
- L’Autorité des marchés financiers (AMF) recommande aux épargnants de toujours vérifier l’identité du soi-disant professionnel qui vous contacte. Vous pouvez téléphoner à la société pour laquelle la personne prétend travailler et surtout vous pouvez vérifier son agrément sur le site de l’ORIAS.
- Si vous avez été la cible d'une arnaque de ce type, ils vous est conseillé de porter plainte rapidement et de faire opposition auprès de votre banque si jamais vous avez communiqué vos coordonnées bancaires.
Soyez particulièrement vigilant à propos des offres de placement « atypique »
De nombreuses sociétés proposent d’investir dans des placements « atypiques » ou « alternatifs » à hauts rendements : diamants, terres rares, énergies renouvelables, etc. Soyez vigilants, car les risques liés à ce type de placement sont souvent élevés et ne sont pas toujours annoncés.
Par ailleurs, certaines de ces propositions d’investissement sont de réelles escroqueries.
Nos conseils
- Renseignez-vous et posez-vous les bonnes questions : pourquoi le rendement annoncé est-il si élevé ? Gardez en tête qu’il n’y a pas de rendement élevé sans risque élevé.
- Dans tous les cas, si ces offres ne disposent pas d’un numéro d’enregistrement délivré par l’AMF, il s’agit d’une activité illégale, passez votre chemin !
Sachez repérer les usurpations de sites internet et adresses email officiels
Beaucoup d’arnaques reposent sur un faux site internet imitant celui d’une société ou d’une institution qui elle est officielle et autorisée. L’usurpateur essaye de vous vendre des placements qui en réalité ne sont pas proposés par cette société ou cette institution.
Bien souvent, les usurpateurs poussent même l’escroquerie jusqu’à vous demander de vérifier les registres officiels afin de prouver leur bonne foi.
Nos conseils
- La seule vérification de la présence d’une société sur les registres officiels n’est pas suffisante dans les cas où vous êtes contacté par une personne qui en usurpe l’identité.
- Soyez donc très attentif aux sites ou aux adresses email des personnes qui vous sollicitent. Bien souvent la différence entre leur site/adresse email et le site/adresse email qu’ils ont usurpé se joue sur quelques détails comme le changement d’une lettre dans le nom de la société ou de l’adresse du site.
Méfiez-vous du bouche à oreille et des offres soit disant réservées à des « privilégiés »
Les escroqueries aux placements financiers n’arrivent pas que par le biais d’internet. Faites attention aux « bons plans » dont vous avez entendu parler par un proche ou par une connaissance et qui ne seraient réservés qu’à quelques privilégiés.
Dans certains cas, il peut s’agir d’escroqueries.
C’est notamment le schéma utilisé pour un type d'escroquerie bien connu et souvent appelé « pyramide de Ponzi ». Dans ce type d’escroquerie un soi-disant conseiller indépendant parvient à convaincre des personnes de faire un premier versement. Cet argent est ensuite utilisé pour créer de faux rendements qui servent à payer d’autres épargnants qui, mis en confiance, en font la publicité autour d’eux. Lorsque le fraudeur n’arrive plus à obtenir de nouveaux versements ou à rembourser ceux qui veulent récupérer leur argent, il disparaît. C’est à ce moment que les victimes s’aperçoivent de la supercherie.
Nos conseils
- Même si une personne ou une société vous est recommandée par un proche ou une connaissance, et même si au premier abord vous avez l’impression que tout cela est sérieux, soyez prudent.
- Faites des vérifications sur cette personne, sur sa société (nom, numéro d’immatriculation, adresse, numéro de téléphone, etc.), vérifiez qu’ils sont autorisés en regardant sur les fichiers Orias et Regafi.
- Méfiez-vous des discours vantant un « investissement idéal », rentable et garanti, réservé à quelques privilégiés, ainsi que des phrases du type : « tous mes clients ont déjà investi dans ce placement », « j’y ai investi mon argent et celui de mes parents », etc.
- Ne vous précipitez pas, prenez le temps de la réflexion. Ne cédez pas aux pressions de conseillers qui vous pousseraient à investir immédiatement.
- Surtout ne versez pas de sommes d’argent, ne donnez pas votre numéro de carte bancaire et ne signez rien tout de suite
Cessez toute démarche avec les conseillers peu professionnels et trop insistants
Soyez en alerte avec les conseillers ou les experts qui ne se comportent pas en véritable professionnel et notamment dans les cas suivants :
- le conseiller reste vague concernant la société pour laquelle il travaille
- le conseiller vante de façon trop insistante ses compétences et ses succès, vous proposant des investissements aux rendements démesurés et sans risque
- le conseiller ne s’intéresse pas à votre besoin d’épargne et à votre profil d’investisseur ou vous incite même à mentir sur votre situation financière
- le conseiller vous met la pression, vous relance avec trop d’insistance en vous faisant croire que demain il sera trop tard, ou vous culpabilise au prétexte que vous ne lui faites pas confiance
- le conseiller vous demande un versement rapide ou vous sollicite même pour que vous lui fassiez un chèque à son nom ou que vous lui donniez vos numéros de carte bancaire
Nos conseils
Un seul conseil : ne donnez pas suite !
Vous avez un doute ? Une question ?
Si vous avez des questions, ou des doutes sur le sérieux de la société qui vous propose d’investir, contactez Épargne Info Service en renseignant le formulaire, ou par téléphone au 01 53 45 62 00 (prix d’un appel local), du lundi au vendredi de 9h à 17h.
Tout savoir sur les arnaques à l'investissement
- Comment détecter et éviter les arnaques ? (Autorité des marchés financiers)
- Forex, options binaires, biens divers, produits dérivés sur crypto-actifs : la liste noire des sites internet (Autorité des marchés financiers)
- Arnaques aux placements financiers : ne vous laissez pas manipuler ! - Infographie (Autorité des marchés financiers)
- Les différents types d'arnaques financières (abe-infoservice)
Assurance vie : l’offre est beaucoup plus large au Luxembourg
Par
agnes-hector
Seul moyen de réaliser un investissement en assurance vie en dehors de France, l’assurance vie luxembourgeoise connaît un fort succès auprès des épargnants français.
Selon le Commissariat aux assurances, l’organe officiel luxembourgeois de surveillance du secteur des assurances, la France est le premier client des opérateurs vie luxembourgeois depuis 2010. En 2017, elle a même renforcé sa position de leader avec une augmentation de la collecte de 39,7 %. Mais cette solution est-elle intéressante pour vous ? On fait le point avec Martin Alix, directeur adjoint développement produits chez Primonial.
Quelles sont les différences entre l’assurance vie en France et au Luxembourg ?
L’assurance vie luxembourgeoise ressemble beaucoup à son homologue français. Dans les deux cas, il s’agit d’un contrat permettant de percevoir un capital ou une rente à terme. En cas de décès, les deux contrats proposent le versement du capital à un ou plusieurs bénéficiaires désignés par l’assuré. Au niveau fiscal, il n’y a pas non plus de différence puisqu’un contrat d’assurance vie souscrit au Luxembourg par un épargnant résidant en France sera soumis aux règles fiscales françaises.
Pourquoi alors souscrire à ce type de produit ?
Il y a bien évidemment des avantages. Le premier atout concerne la protection apportée à l’assuré en cas de faillite de la compagnie d’assurance. En France, la seule protection proposée aux épargnants est celle du Fond de Garantie des Assurances de Personnes qui offre une garantie jusqu’à 70 000 euros par contrat. Au Luxembourg, l’épargne est sécurisée par un mécanisme de protection des investisseurs : le « triangle de sécurité ». Chaque assureur doit déposer les provisions techniques des contrats auprès de banques dépositaires indépendantes sous la supervision du Commissariat aux assurances du Grand-Duché. En cas d’une faillite de la compagnie d’assurance, le souscripteur est reconnu comme créancier de premier rang sur les actifs qu’il aura placé auprès de l’assureur. On appelle ce statut « Super Privilège » : les épargnants sont alors prioritaires face aux autres créanciers et même face au Trésor Public du Luxembourg, la Sécurité Sociale ou les salariés de l’assureur. Par ailleurs, si la compagnie d’assurance ne dispose pas de suffisamment d’actifs pour rembourser ses clients créanciers, ces derniers bénéficient également d’un droit sur ses fonds propres.
Le deuxième avantage concerne la variété des actifs éligibles. L’offre est beaucoup plus large au Luxembourg. Parmi les actifs accessibles, on retrouve notamment des fonds garantis, des OPCVM gérés par des banques ou sociétés de gestion du monde entier ou encore d’autres supports d’investissements sur des classes d’actifs spécifiques telles que le capital-investissement, tout cela en différentes devises. Si le Luxembourg peut proposer à ses clients les meilleurs produits c’est en grande partie grâce à son régulateur. Ce dernier travaille main dans la main avec les professionnels du secteur pour créer l’environnement le plus favorable possible à l’innovation.
« La fiscalité s’adapte automatiquement »
Enfin, grâce au principe de neutralité fiscale, le contrat d’assurance vie luxembourgeois permet aux épargnants de disposer d’une fiscalité qui s’adapte automatiquement à son lieu de résidence. Cela peut s’avérer particulièrement intéressant pour des personnes qui envisagent de partir à l’étranger au moment de la retraite ou avec des perspectives de mobilités professionnelles.
À qui s’adresse l’assurance vie luxembourgeoise ?
Si les contrats d’assurance vie proposés au Luxembourg comportent de nombreux avantages, ils ne s’adressent pas à tout le monde. Pour pouvoir profiter pleinement de la profondeur de l’offre, ces produits s’adressent à mon sens à des personnes qui ont plus de 250 000 euros d’avoirs. Il est néanmoins possible de souscrire à une assurance vie luxembourgeoise avec un patrimoine moins conséquent. Cela fait sens pour deux types de profil. Le premier est un épargnant très prudent qui est rassuré par la protection maximale apportée sur son capital en cas de faillite de l’assureur grâce au triangle de sécurité. La garantie en capital durant la vie du contrat dépend, elle, du choix des supports et donc de leur variation. Le deuxième profil, nous l’avons déjà évoqué, est une personne qui anticipe de partir vivre à l’étranger, pour profiter de la neutralité fiscale offerte par le Luxembourg.
Quels sont les inconvénients attachés à ce type de produit ?
La seule contrainte que je vois est qu’au Luxembourg, le secteur financier est très en retard en matière de digitalisation. En cause, des systèmes informatiques historiquement bâtis autour de l’anonymisation des données. De manière générale, les formalités de souscription sont assez complexes. Il y a par exemple très peu de signature électronique. C’est pourquoi, il est important de se faire bien accompagner et bien conseiller lorsque l’on souscrit à une assurance vie luxembourgeoise.
* * *
Votre conseiller AVENIR & SERENITE vous propose Target+ Luxembourg et One Life Luxembourg.
Contactez immédiatement votre Conseiller AVENIR & SERENITE PATRIMOINE par téléphone au 09 81 48 61 15 ou PAR MAIL :
- Un accompagnement sur-mesure sans frais additionnel par-rapport à une ouverture en direct,
- Un gestionnaire dédié, expert en solution d’épargne, et 100% à votre écoute.
Faire face aux frais médicaux des salariés expatriés
Par
agnes-hector
Faire face aux frais médicaux des salariés expatriés : un challenge pour les entreprises
Avec une inflation médicale mondiale actuellement de l’ordre de 8 %, le coût de la santé à l’étranger devient un enjeu de plus en plus important pour les employeurs d’expatriés. Mais peut-on maîtriser les frais de santé à l’international tout en s’assurant de la qualité des soins prodigués ? La réponse est oui : en s’appuyant sur des assureurs spécialisés, l’équation devient possible.
> Dépenses de santé à l’étranger : la nécessaire régulation
En cas de départ à l’étranger d’un salarié, un mot d’ordre : anticiper ! L’article du Code du Travail stipulant que l’employeur « doit prendre les mesures nécessaires pour assurer la sécurité et protéger la santé physique et mentale des travailleurs » reste bien entendu valable en cas d’expatriation.
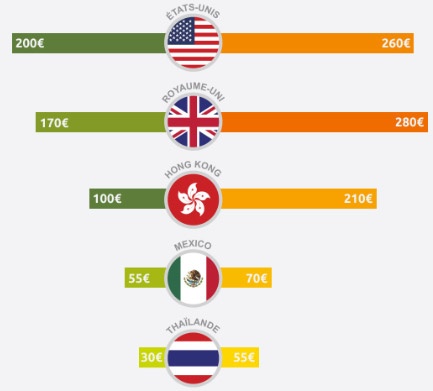
Compte tenu de la qualité et accessibilité inégale des systèmes de soins dans le monde ainsi que des coûts très variables d’un pays à l’autre, optimiser les parcours de santé à l’étranger devient de plus en plus nécessaire. À titre d’exemple, le coût d’une simple consultation médicale privée connaît des variations importantes selon le pays :
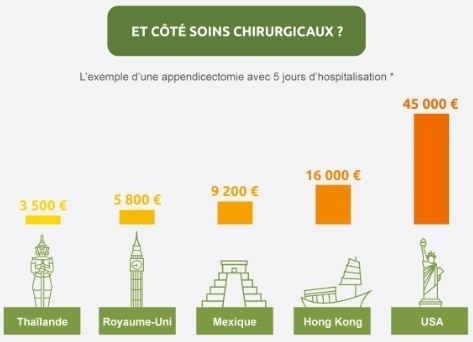
Quant aux actes chirurgicaux, les tarifs s’avèrent encore une fois particulièrement hétérogènes :
> Contenir les frais médicaux à l’international : le rôle clé de l’assureur
Accompagner la régulation des dépenses médicales des collaborateurs expatriés est clairement l’un des rôles de l'assureur spécialiste de la santé à l'international. Pour cela, plusieurs actions indissociables :
- conseiller les meilleurs établissements de soins aux expatriés en ayant dans certains cas recours à un second avis médical,
- établir des relations pérennes et de confiance avec les établissements de santé locaux, notamment pour faciliter les négociations tarifaires.
Et le bénéfice est double :
- les salariés accèdent à des soins qualitatifs et adaptés à leurs besoins, où qu’ils soient dans le monde,
- les tarifs des soins s’avèrent raisonnables, permettant une maîtrise des coûts de police d’assurance.
En s’appuyant sur l’expertise d’un assureur spécialisé, les entreprises offrent à leurs collaborateurs expatriés des parcours de soins à l’étranger pertinents, à des tarifs compétitifs.
Votre conseiller AVENIR & SERENITE PATRIMOINE, courtier, sélectionne les meilleurs assureurs et propose des solutions d’assurance santé internationale pour les particuliers et les entreprises. Nous accompagnons les salariés, étudiants, stagiaires, PVTistes ou retraités avec une gamme complète et modulable de solutions d’assurance, adaptées à chaque profil d’expatrié et à chaque budget.
Contactez-nous sans tarder au 09 81 48 61 15 ou par mail.
Réflexions et mises en garde à l'usage des futurs retraités.
Par
agnes-hector
Réflexions et mises en garde à l'usage des futurs retraités. Par Philippe Baillot, Professeur-Associé à Paris II.
La courbe des taux longs, des marchés actions erratiques et le « vibrionnisme » fiscal apparentent le conseil patrimonial à la conduite sur glace par temps de brouillard. Dans ce monde insécure, la démographie offre seule quelques certitudes. Ainsi, la simple observation des données démographiques disponibles permet-elle, presque mécaniquement, de tirer nombre de conclusions certaines pour la gestion de patrimoine sur la longue durée. La démographie constitue, en effet, la plus exacte des sciences humaines. Elle s’apparente presque à une science dure. Aussi, sauf nouvel épisode de grippe espagnole ou submersion par l’immigration, notre avenir patrimonial est-il d’ores et déjà écrit dans la pyramide des âges française à l’horizon 2070.
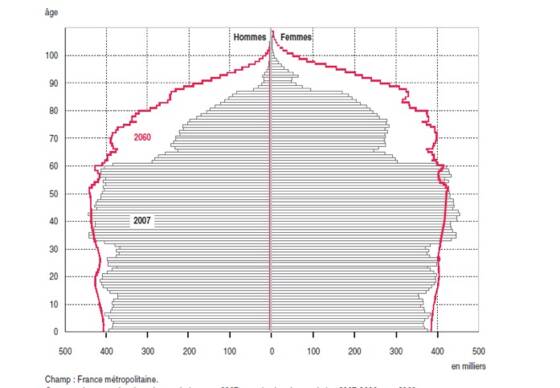 Source : Insee, estimations de population pour 2007 et projection de population 2007-2060 pour 2060
Cette « pyramide » offre la forme nouvelle d’un menhir aux épaules plus larges que la base, et légèrement déséquilibré sur la droite (sa composante féminine).
Cette déformation permet, d’ores et déjà, d’envisager, au mieux, une croissance durablement faible. Pour la gestion du patrimoine, elle conduit à anticiper un vieillissement massif (I), assorti d’une féminisation des détenteurs du capital (II).
I. Le vieillissement de la population
Ce vieillissement va s’accompagner de nombre de nouvelles problématiques patrimoniales.
En premier lieu, le déséquilibre actuel de nos régimes de retraite par répartition ne peut que s’aggraver. Ainsi le ratio actifs/retraités devrait-il continuer à se dégrader.
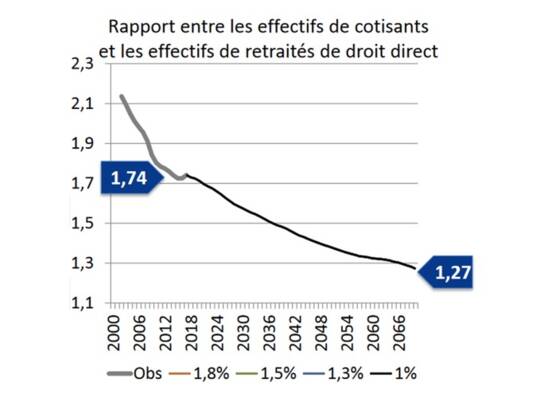 Sources : Rapport à la CCSS 2002-2017 ; projection COR - novembre 2017
Cette observation conduit à balayer les discours politiques lénifiants. Le nécessaire équilibre de nos régimes de retraite, sur la durée – indépendamment même des problématiques techniques du passage à un système par points – appelle clairement à jouer sur les trois leviers disponibles : une hausse des cotisations, un recul de l’âge de départ et une diminution des prestations servies.
Les seuls choix politiques porteront sur l’importance relative de la mise en jeu de ces trois leviers disponibles. Au regard des évolutions démographiques annoncées, le recours à d’autres ressources apparaît, en effet, au mieux anecdotique.
À titre d’exemple, le recours à la taxation du capital est clairement interdit au regard des taux de prélèvement d’ores et déjà existants, qui plus est dans un système communautaire fondé sur la liberté de mouvement des capitaux. Au demeurant, la simple préservation de la compétitivité de nos capacités productives l’interdit.
Quant à une taxation accrue de la consommation des ménages, par un accroissement du taux de la TVA, elle signifierait un nouveau transfert au profit des classes d’âges les plus élevées ne pouvant que déboucher sur une véritable guerre des générations.
L’heureuse nouvelle est la prise de conscience croissante par les ménages de ces réalités. Ainsi, les jeunes générations ne s’interrogent plus sur le montant de leur future retraite, mais sur sa pérennité même.
Sur le plan patrimonial, il en découle une nécessité croissante pour les actifs d’épargner sur la durée pour limiter la baisse de leur niveau de vie à compter du jour de la disparition de leur force de travail.
Cette épargne accrue devra surtout être de meilleure qualité. En effet, depuis la crise de Law, les épargnants français se caractérisent par leur totale absence d’appétence pour le risque. Ainsi leur épargne se concentre-t-elle, pour l’essentiel, sur la Pierre et les produits de taux (livrets et fonds en euros). Or, la courbe des taux longs – illustrée par l’émission actuelle de l’OAT à 10 ans à 0,50 % - interdit d’imaginer que cette dernière composante soit créatrice de valeur, voire préserve simplement le pouvoir d’achat du capital investi.
À l’encontre de leur culture, les épargnants français devront donc nécessairement à l’avenir se tourner, dans une proportion entièrement nouvelle, vers les actions (cotées ou non cotées) voire, pour accroître la souhaitable diversification et décorrélation de leurs actifs, vers des placements à l’étranger. Les défis à relever sont donc immenses. Le premier, et pas le moindre, consistera à accroître leur culture financière, inférieure à celle des ménages russes !
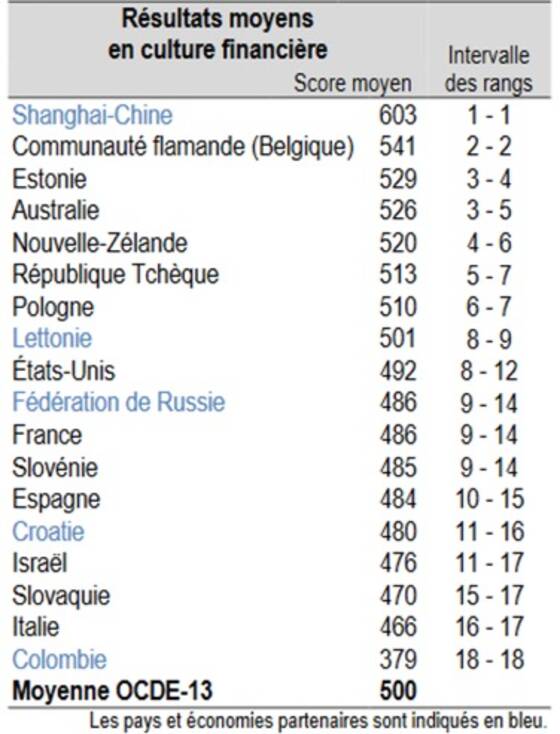 Source OCDE : Résultats de l'évaluation Pisa 2012 de culture financière
Une culture financière accrue permettra seule aux épargnants français d’abandonner leur goût excessif pour des placements liquides et garantis. Ces caractéristiques s’avèrent, en effet, hors de prix dans une phase de taux bas et parfaitement hors de propos pour la préparation d’une retraite dont l’horizon temporel s’exprime en décennies.
II. La féminisation des détenteurs du capital
Le vieillissement rapide de la population française débouchera mécaniquement sur un accroissement des conservatismes.
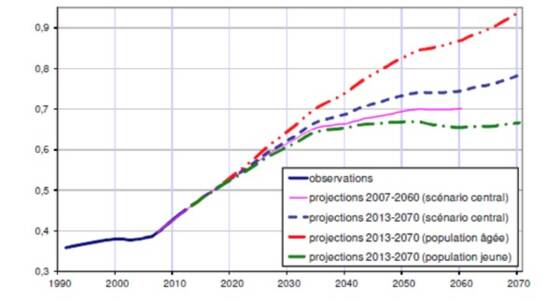 Source : Conseil d'Orientation des Retraites COR)
Cette évolution sera encore accélérée par la longévité traditionnellement supérieure des femmes.
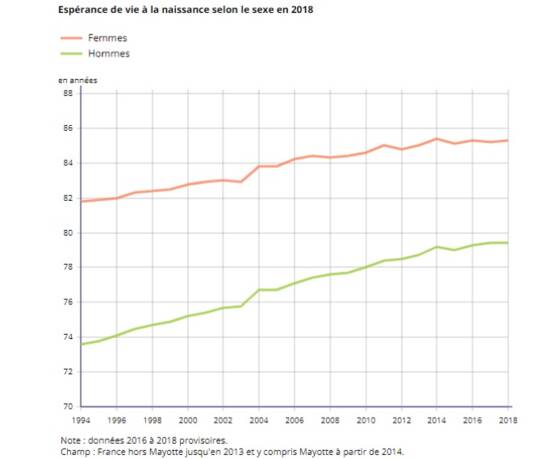 Source : Insee, estimation de population et statistiques de l'état civil
Les femmes sont moins tolérantes au risque que les hommes. Ainsi, nos « vieilles dames indignes » ne seront guère financièrement portées à détenir des actifs (dits) à risque. Or dans la phase actuelle de taux bas, une absence de prise de risque explicite s’accompagnera, à terme, d’une perte certaine. Le défi pédagogique pour leurs conseils en sera donc accru.
En toute hypothèse, les problématiques patrimoniales induites par la déformation de notre pyramide des âges ne relèvent pas de la seule dimension financière. La multiplication des seniors s’accompagne, en effet, d’une explosion du risque de dépendance.
L’accroissement de cette problématique induit mécaniquement une consommation accrue du capital au cours du 4ème âge. Il pèsera donc sur le montant de la transmission à la génération suivante, dans la proportion de son absence de prise en charge par la collectivité.
Sur le plan de la technique patrimoniale, il appelle surtout une allocation des actifs détenus, par ses victimes potentielles, propre à autoriser leur mobilisation. La détention de valeurs mobilières – en direct ou au sein de contrats d’assurance-vie – sera donc à privilégier, à l’encontre d’actifs immobiliers. Leur mobilisation s’avèrera, en effet, toujours plus délicate. Pour ces derniers, l’arme ultime consistera en une cession selon une formule viagère, la génération suivante étant alors clairement sacrifiée.
En l’absence même de survenance d’une situation de dépendance, le vieillissement des détenteurs du capital va appeler, au cours des prochaines années, une généralisation de la mise en œuvre des techniques de protection : à l’image de la curatelle, de la tutelle et des mandats de protection future.
D’ores et déjà, il est loisible d’observer une hausse continue des cas d’abus de faiblesse, illustrée judiciairement par feu l’ancienne première fortune de France (Madame Liliane Bettencourt). L’accroissement des enjeux conduira inéluctablement à leur multiplication à l’avenir.
Naturellement, « Oui-Oui » se réjouit d’observer que la seule façon de lutter contre la mort est de vieillir. La longévité accrue de la population française constitue donc une heureuse nouvelle.
Sur le plan patrimonial, la vieillesse reste un naufrage, au moins potentiel, lourd en coûts et conséquences, nécessitant par anticipation la mise en œuvre de solutions financières et juridiques, sans plus tarder.
Pour échanger sur ces thématiques et leurs répercussions sur la gestion de votre patrimoine, contactez votre Conseiller AVENIR & SERENITE PATRIMOINE au 09 81 48 61 15 ou par mail.

GFV Champagne à partir de 16 800 € - 24 bouteilles par an
Par
agnes-hector
Pour information, nous avons actuellement des GFV sur plusieurs régions viticoles françaises.
Sur la Champagne :
A partir de 16 800 € (correspondant au ticket d'entrée de deux parts), vous recevez un rendement annuel en nature de 24 bouteilles par an.
A consommer avec modération, bien sûr !
Une maison centenaire qualitative - un vin de connaisseurs !
Nous vous rappelons les autres avantages des GFV : outre le fait que vous êtes propriétaire de la terre et que vous allez donc percevoir votre fermage en nature,
Vous êtes exonéré partiellement de l'IFI : pour ¾ de leur valeur jusqu'à 101.897€ et pour 50% au-delà.
Et dans les mêmes limites, vos héritiers seront exonérés de droit de donation ou de succession !
Contactez-nous immédiatement au 09 81 48 61 15 ou par mail afin que nous vérifiions ensemble si ce type d'investissement, avec risque de perte en capital et revenus non garantis, correspond à votre situation personnelle et à vos objectifs.
Qu'est-ce que l'ingénierie patrimoniale ?
Par
agnes-hector
L'expert en stratégie patrimoniale AVENIR & SERENITE PATRIMOINE adopte une approche globale en analysant votre situation personnelle, professionnelle, familiale, patrimoniale, fiscale et juridique. De cette étude, émergent des préconisations de solutions financières et immobilières adaptées à votre situation et à vos objectifs patrimoniaux.
A ce stade, aucune recommandation de solutions produit ne sera faite.
Disposant de l'agrément CJA "Conseil Juridique Approprié", nous pouvons vous donner des conseils patrimoniaux et fiscaux tels qu’un changement de régime matrimonial, la rédaction d’un testament ou la réalisation d’une donation. Ces études ne sauraient se substituer aux recommandations et à l’intervention de vos conseils habituels (notaire, avocat, expert-comptable…).
Nous répondons notamment aux questions suivantes :
Comment détenir, gérer, adapter, restructurer votre patrimoine personnel et/ou professionnel et selon les besoins de votre profession?
Optimiser votre impôt sur le revenu :
- Optimisation de revenus catégoriels
- Dispositifs d’exonération totale / partielle d’IR
- Réduction / crédit d’impôt
Optimiser votre impôt sur la fortune immobilière en France :
- Dispositifs d’exonération totale ou partielle d’IFI
- Cas de réduction d’IFI
- Régularisation des actifs à l’étranger en euros
Restructurer votre patrimoine professionnel :
- Holding animatrice
- LBO (Leverage Buy Out), LMBO (Leverage Management Buy Out), OBO (Owner Buy out)
- Projets professionnels et/ou privés (structuration financière à planifier)
Comment transmettre votre patrimoine personnel et/ou professionnel à vos héritiers et/ou aux tiers et intégrer vos préoccupations ?
Anticipation de la transmission :
- Etude de la restructuration du patrimoine
- Optimisation fiscale des droits de donation et de succession
- Protection du conjoint survivant, protection du concubin
- Protection des enfants handicapés/incapables
- Choix du meilleur outil de cession : dons manuels, donations simples, donations trans-générationnelles, pactes adjoints…
Ventes et successions :
- Éléments substantiels de la vente
- Optimisation de la fiscalité sur les plus-values en cas de vente (selon la nature)
- Optimisation de la fiscalité des droits de succession au sein de la famille
- Remploi des capitaux après le temps de la vente
Envie de bénéficier vous aussi de vrais services experts* ? Contactez votre conseiller AVENIR & SERENITE PATRIMOINE !

Un fichier pour contrer les 700 000 conducteurs non assurés en France !
Par
agnes-hector
L’Observatoire National Interministériel de la Sécurité Routière (ONISR) évalue à 700 000 le nombre d’usagers de la route non assurés en France et relève qu’en 2016, 235 personnes ont perdu la vie dans un accident impliquant un véhicule non assuré. Le Fonds de Garantie des Assurances Obligatoires (FGAO), chargé dans ces circonstances d’indemniser les victimes et leurs ayants droit, déplore une hausse de plus de 40 % des dossiers ouverts entre 2009 et 2017. L’an dernier, 30 000 dossiers ont été instruits pour un montant global des indemnisations versées de 154,2 millions d’euros. Une douloureuse addition que nous supportons tous, puisque chaque assuré participe au financement du FGAO via sa prime d’assurance.
Système performant
Le fichier, qui contiendra uniquement les éléments relatifs au contrat d’assurance (immatriculation du véhicule, nom de l’assureur, numéro du contrat et période de validité), sera géré par l’AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance). Seules les compagnies d’assurance auront la responsabilité de l’actualiser quotidiennement, au rythme des souscriptions et résiliations enregistrées. Pour rendre le système opérationnel, la loi de modernisation de la justice du XXIe siècle du 18 novembre 2016 autorise le croisement du FVA avec le Système d’immatriculation des véhicules (SIV).
Ainsi, toute infraction relevée par un appareil de contrôle automatique (radar, vidéo-verbalisation, etc.) donnera lieu à une verbalisation pour défaut d’assurance (jusqu’à 3 750 euros d’amende, suspension voire annulation du permis de conduire, immobilisation voire confiscation du véhicule), en plus de l’amende pour l’infraction constatée (vitesse, feu, etc.).
À terme, les LAPI (Lecteurs automatiques de plaques d’immatriculation) pourront également croiser leurs données avec celles du FVA.
Enfin, les forces de l’ordre disposent du FVA depuis le 1er janvier 2019, afin de savoir immédiatement si le véhicule contrôlé est assuré ou non.
Comment doper votre apport personnel pour votre projet immobilier ?
Par
agnes-hector
Exit le PEL, place à l’assurance vie
Traditionnellement, le plan d’épargne-logement (PEL) est le produit dédié au projet immobilier. Bonne idée ? Non. Ce produit est sans souplesse – vous ne pourrez pas y retirer votre épargne sans casser le plan – et peu rentable (1% brut actuellement), avec au terme un taux d’emprunt peu intéressant (2,20% actuellement, sur un montant plafonné).
La solution ? Si vous avez planifié votre projet d’achat à plus de trois ans, privilégiez sans hésiter un placement de moyen-long terme pour votre épargne. Le plus efficace est de souscrire puis alimenter un contrat d'assurance-vie, en complément éventuel de votre épargne salariale (PEE, PERCO).
Epargnez chaque mois dans votre assurance vie
Ne vous laissez surtout pas rebuter par le jargon ou la fiscalité compliquée de ce placement, mais comprenez vite pourquoi il est adapté à la constitution d’un apport. Tout d’abord, son fonctionnement s’avère très souple. On y verse et retire librement en cas de besoin : un cadre idéal pour mettre en place des versements programmés tous les mois ou trimestres.
Exemple : avec 3% de rendement par an, 200 euros versés chaque mois donneront 21 433 euros de capital au bout de 8 années.
De plus, cette épargne régulière démontrera à votre banquier votre capacité à rembourser un emprunt, un bon point pour négocier votre crédit. Attention toutefois à vous porter vers des contrats sans frais d’entrée pour optimiser la croissance de votre pécule.
Panachez sécurité et prise de risque selon votre horizon
Plus votre horizon d’achat est lointain, plus vous pourrez prendre de risques sur la gestion de votre capital. À moins de 5 ans, il faudra rester prudent, en accordant une place importante au fonds en euros garanti. Au-delà, un panachage avec d’autres supports financiers (actions notamment) sera très probablement payant.
Votre épargne régulière permettra aussi de lisser le prix d’achat des supports financiers, une bonne stratégie quand on investit sur les marchés financiers. Pour vous aider, des gestions pilotées en fonction de votre objectif sont proposées dans la plupart des contrats. A mesure que votre projet d’achat approchera, vous n’aurez plus qu’à sécuriser sur le fonds en €uros la partie plus risquée de votre capital grâce à un arbitrage. Simple et efficace !
N'hésitez pas, demandez conseil sans tarder à votre conseiller AVENIR & SERENITE PATRIMOINE, par téléphone au 09 81 48 61 15 ou par mail.
Revalorisation du seuil d’exonération de parts de Groupement Foncier Viticole...
Par
agnes-hector
Source : Article 793 bis du CGI
Le dividende, amortisseur de performance
Par
agnes-hector
Une étude publiée par Allianz revient sur le rôle joué par les dividendes dans le rendement total d’un placement action. D’après l’édition 2019 de l’étude d’Allianz GI sur les dividendes, les entreprises de l'indice MSCI Europe devraient verser environ 350 milliards d’euros à leurs actionnaires cette année…
On le savait mais c’est bien d’y revenir chiffres en main : le rendement procuré par les dividendes est particulièrement le bienvenu les années de vache maigre. Selon l’étude d’Allianz, les dividendes ont contribué à hauteur d’environ 41% au rendement total des actions européennes depuis 1973.
Il est vrai qu’avec un rendement moyen d’environ 3,8%, les entreprises européennes sont particulièrement généreuses avec leurs actionnaires comparativement à d’autres marchés.

Cette moyenne bien évidemment cache de grandes disparités, tant en termes de secteurs d’activité et de valeurs que de périodes observées. Reste qu’entre 1973 et la fin 2018, le rendement du dividende s'est élevaé à 3,8% en moyenne en Europe, contre 3,2% en Amérique du Nord et 2% en Asie-Pacifique.
Le rapport montre également que le versement de dividendes n’est pas le seul facteur de stabilité des placements en actions. Les actions à dividende élevé semblent afficher une volatilité bien inférieure à celles des entreprises versant moins de dividendes.
En particulier, les actions américaines qui payent des dividendes sont nettement moins volatiles que celles qui n’en payent pas et l'on constate une tendance similaire depuis les années 1990 pour les actions européennes qui versent des dividendes.

Rappelons accessoirement que le dividende est aussi un grand facteur de différenciation entre les indices DAX et CAC 40. En effet ce dernier, à moins de 5.000 points, est hors dividendes (le CAC 40 dividendes réinvestis est lui à plus de 12.000 points) alors que l’indice allemand est lui toujours publié avec dividendes…
Pour accéder à l’étude d’Allianz, cliquez ICI.
Revenus de l'épargne : flat tax ou barème ?
Par
agnes-hector
Fiscalité épargne : l'année blanche peut vous faire gagner de l'argent !
Subtilité de l’année blanche et de l’introduction de la flat tax, vous pourrez, pour certaines situations, optimiser votre déclaration d’impôt et obtenir le remboursement d’un trop-payé. Explications.
« La fatalité veut que l’on prenne toujours les bonnes résolutions trop tard » – Oscar Wilde
Par
agnes-hector
5 bonnes résolutions pour vos placements en 2019
Le début de l'année est un moment unique.
D’abord parce que c’est la période où l’on prend plaisir à souhaiter les meilleures choses pour l’année à venir à ceux qui nous sont chers. Et permettez-nous de vous présenter tous nos vœux de réussite pour cette nouvelle année, que ce soit à titre personnel, professionnel ou patrimonial.
Surtout, qui dit nouvelle année, dit nouveau départ. Il est donc d’usage de prendre des bonnes résolutions. C’est pourquoi nous vous proposons cinq règles d’or à appliquer en matière de gestion de patrimoine. Rien de compliqué. Juste des règles de bon sens à ne jamais perdre de vue.
Soyez confortable avec vos placements.
Il n’y a pas de bons et de mauvais placements. Il y a des placements faits pour vous et en fonction de vos objectifs, et d’autres pas.
Pour être confortable avec ses placements, il faut que les niveaux de technicité, de risque et d’horizon soient parfaitement adaptés à votre profil.
Cette règle peut sembler évidente mais la relation à l’argent comporte une dimension objective qui relève de la compétence et une part subjective qui révèle nos désirs et nos peurs.
Tous nos clients nous le disent : échanger avec nous leur permet de se poser les bonnes questions et de mieux se connaître : nous sommes là pour vous aider à y voir clair, quitte à sabrer un peu dans vos fantasmes !
Gardez la main sur vos placements.
Fuir les produits packagés vendus en masse et qui ont peu de chance de correspondre et de s’adapter à vos besoins.
Nous serons toujours soucieux de vous présenter des solutions qui préservent votre liberté.
Maîtrisez le calendrier.
Toujours rester le maître des horloges ?! L’histoire récente nous montre à quel point la maîtrise du temps et des inéluctables aléas de la vie sont essentiels à la réussite d’un projet. La maîtrise du calendrier suppose que vous puissiez piloter votre patrimoine en parant aux différents aléas professionnels (la perte d’un travail), personnels (un divorce), géopolitiques (une crise financière grave), ou simplement fiscaux (un changement de règle d’imposition ou le recul du départ à la retraite).
Évidemment, vouloir anticiper tous ces aléas relève de la gageure. À défaut, il faut donc ne pas être prisonnier d’une échéance, d’une date fatidique. Il faut arbitrer un peu de rentabilité contre davantage de flexibilité. "Donner du temps au temps", pour citer, cette fois, Miguel de Cervantès (Don Quichotte).
Ne restez pas prisonnier d’un avantage fiscal.
Le consentement à l’impôt dans notre pays est tel que beaucoup préfèrent un mauvais placement à un mauvais impôt.
Il n’existe aucune bonne raison fiscale pour rester dans un mauvais placement.
L'impôt n'est pas confiscatoire, il faut savoir comment sortir sans y laisser trop de plumes afin d'arbitrer vers un placement plus rémunérateur sur le terme envisagé.
C’est toujours le bon moment pour investir.
Le meilleur moment pour investir, c’est maintenant. Dans la mesure où vous vous placez sur une perspective de placement longue, le point d’entrée de votre placement n’a que très peu d’impact sur le résultat final. Le temps est l’effet de levier le plus fort pour développer un patrimoine. Retarder un investissement dans l’attente d’une « fenêtre d’entrée » favorable est donc une perte de temps préjudiciable à l’atteinte de vos objectifs. Il vous obligera soit à réduire votre objectif final, soit à augmenter l’effort d’épargne pour arriver au même résultat.
Notre priorité en tant que conseiller en gestion de patrimoine est de faire croître votre patrimoine et non de réaliser les meilleures performances financières sur le court terme.
Nous espérons que ces conseils vous seront utiles pour faire de 2019 un grand millésime pour votre patrimoine.
Nous serons, cette année encore, à vos côtés, pour faire réussir vos projets !
Avance sur assurance-vie et revenus fonciers
Par
agnes-hector
Le Gouvernement vient d’apporter des précisions relatives au traitement des intérêts d’une avance consentie sur un contrat d’assurance vie en matière de revenus fonciers.
Pour mémoire, le souscripteur d’une assurance-vie peut demander à l’assureur une avance prélevée sur la provision mathématique du contrat représentative de ses droits.

L’avance sur police dans le cadre d’un contrat d’assurance-vie est un prêt. Conformément aux dispositions de l’article L. 132-21 du code des assurances, ce prêt n’est possible que dans la limite de la valeur de rachat du contrat. Le souscripteur s’engage en contrepartie à verser à l’assureur des intérêts à un taux donné sur la somme qui lui a été avancée. Les produits capitalisés continuent à courir sur les sommes versées par le souscripteur. En conséquence, l’avance ne peut jamais venir en réduction de la provision mathématique.
L’avance peut être remboursée à tout moment par le contractant. Elle est déduite par l’assureur des sommes qu’il verse au bénéficiaire lorsque l’avance n’est pas remboursée à la date de dénouement du contrat.
L’avance n’est consentie que sur les contrats comportant une valeur de rachat et dans la limite de cette dernière.
Le député de la Dordogne Michel Delpon a demandé au Ministre de l’économie et des finances « si le contribuable qui utilise une avance pour acquérir un immeuble donné en location nue peut déduire de ses revenus fonciers les intérêts de l’avance consentie selon les principes de l’article 31 du code général des impôts (lequel autorise aux contribuables la déduction de leur revenu net foncier des intérêts de dettes contractés pour la conservation, l’acquisition, la (re)construction, l’agrandissement, la réparation ou l’amélioration des immeubles donnés en location) et, si tel est le cas, sous quelles conditions ».
Le Gouvernement vient de répondre positivement.
Les contribuables soumis au régime réel d’imposition peuvent déduire de leur revenu net foncier les intérêts des emprunts contractés pour la conservation, l’acquisition, la (re)construction, l’agrandissement, la réparation ou l’amélioration des immeubles donnés en location.
Les emprunts sont réputés contractés pour la conservation des immeubles lorsque les fonds empruntés sont utilisés par le propriétaire pour couvrir les dépenses se rapportant directement à ses immeubles et qu’il ne pourrait se dispenser d’assumer sans perdre tout ou partie de ses droits de propriété.
« Dès lors que l’avance consentie sur un contrat d’assurance-vie dans les conditions prévues par le deuxième alinéa de l’article L. 132-21 du code des assurances appelle un remboursement à échéance du capital avancé et le paiement d’intérêts à l’organisme créditeur, les intérêts payés à cette occasion, qui s’attachent au remboursement d’une dette, peuvent, à condition que l’avance soit effectivement remboursée à l’assureur au terme du prêt, être admis en déduction pour la détermination du revenu net foncier, dans les conditions prévues aux articles 13 et 31 du CGI. »
Dans ces conditions, et dès lors que la dette a été contractée pour la conservation, l’acquisition, la construction, la réparation ou l’amélioration d’immeubles donnés en location, les intérêts y afférents, dont le contribuable peut justifier le paiement au cours de l’année d’imposition, sont déductibles pour la détermination du revenu foncier net imposable à l’impôt sur le revenu.
L'avis de votre conseiller AVENIR & SERENITE PATRIMOINE : Les avances doivent être remboursées dans des délais assez court (3 ans environ, selon le contrat) ; c'est donc une bonne solution pour du court terme et à condition d'avoir un très gros contrat d'assurance-vie.
RM Michel Delpon, JOAN du 18 décembre 2018, question n°11053
Plafonnement de l'IFI : quels revenus prendre en compte pour les monuments historiques ?
Par
agnes-hector
L'administration précise quels sont les revenus à prendre en considération par les propriétaires d’immeubles classés monuments historiques pour le plafonnement de l’IFI.

Dans un rescrit du 22 novembre 2018, l'administration apporte un certain nombre de précisions sur les revenus à prendre en considération par les propriétaires d’immeubles classés monuments historiques, ou inscrits à l’inventaire supplémentaire, pour le plafonnement de l’IFI, en distinguant selon que l’immeuble procure ou non des revenus.
Si l’immeuble ne procure pas de revenus, il ne permet pas de réaliser des déficits catégoriels fonciers et, par conséquent, les charges foncières assumées par le propriétaire de cet immeuble ne peuvent pas être déduites des revenus pris en considération pour le calcul du plafonnement d'IFI.
En revanche, si l’immeuble procure des revenus, les dispositions de l’article 156, I-3° du CGI prévoient que le déficit foncier constaté par le propriétaire d’un immeuble classé monument historique ou inscrit à l’inventaire supplémentaire est admis en déduction du revenu global sans limite de montant. L’excédent éventuellement constaté constitue un déficit global qui est imputable sur le revenu global des six années suivantes inclusivement.
Ainsi, selon l'administration, l'excédent de déficit foncier réalisé en N qui n'a pas pu être totalement imputé sur le revenu global généré cette même année devient un déficit global en N + 1 et non un déficit catégoriel dont l’imputation est permise par l’article 979 du CGI sur le revenu de l’année N + 1 pour le calcul du plafonnement d'IFI. Par conséquent, en N + 1, le revenu pris en considération pour la détermination du plafonnement d'IFI ne tient pas compte de l’imputation du déficit global qui a été effectuée sur le revenu global soumis à l’impôt sur le revenu.
Véronique JACQ
Pour en savoir plus sur le plafonnement de l'IFI : voir Mémento Fiscal nos 72150 s.
BOI-RES-000020
© Editions Francis Lefebvre - La Quotidienne
Où investir aujourd'hui sans risques excessifs ?
Par
agnes-hector
Le défi patrimonial est redoutable pour ceux qui détiennent un peu de patrimoine et ceux qui les conseillent : où investir aujourd'hui sans risques excessifs ?
Quand tous les actifs semblent chers et peu rentables, la tentation est de chercher « des martingales ». Comme le rappelle inlassablement l'Autorité des marchés financiers (AMF), qui supervise tous les établissements financiers sollicitant les particuliers, un rendement élevé implique nécessairement une prise de risques. Aujourd'hui le « zéro risque », c'est le taux du livret A (0,75 %). Au-delà, que vous le perceviez ou non, vous prenez un risque, de faible à très élevé.
Notre rôle premier, c'est d'analyser votre situation, le niveau de risque que vous acceptez, les opportunités qui sont adaptées à vos objectifs. C'est aussi de vérifier que ce que vous avez fait jusqu'à présent est en adéquation avec ce que que vous voulez.
Dans un monde où tout semble devenir cher, la gestion de patrimoine reste plus que jamais affaire de personnalisation.
Contactez votre conseiller AVENIR & SERENITE PATRIMOINE, au 09 81 48 61 15 ou par mail.