Articles de agnes-hector

Une date unique pour l’échéance des contrats d’assurance-emprunteur

Par Le 03/12/2018

La loi n° 2017-203 du 21 février 2017 a étendu la faculté de résiliation et de substitution du contrat d’assurance emprunteur tout au long de la durée du prêt immobilier et cette faculté peut être exercée moyennant le respect d’un préavis d’au moins deux mois avant la date d'échéance de ce contrat. Mais dans la pratique, cette faculté de résiliation se heurte à une difficulté car la plupart des contrats d’assurance-emprunteur ne comportent pas de date d’échéance.

Au terme d’une large concertation de place qui a permis de faire converger les approches des assureurs, des établissements de crédit, des intermédiaires et des consommateurs, le Comité consultatif du secteur financier (CCSF) a adopté, à l’unanimité, une date unique pour l’échéance des contrats : la date anniversaire de la signature de l’offre de prêt par l’emprunteur.

Cette date s’appliquera à tous les contrats, en cours et à venir, sauf demande du client pour une autre date, si elle existe contractuellement. Ce choix présente l’avantage d’une réelle simplification pour l’ensemble des acteurs puisque cette date peut être facilement identifiée par les prêteurs, les assureurs, les intermédiaires et par les emprunteurs. Afin de permettre à tous établissements de mettre à jour, si nécessaire, leurs systèmes d’informations, ce dispositif sera effectif au plus tard au second semestre 2019.

L’épargne est le fruit de la peur, et l’investissement, le fruit de l’optimisme,

Par Le 26/11/2018

En cette période gris foncé pour la Bourse et annoncée identique pour l'an prochain, il est bon de ne pas céder à la peur et de reprendre les fondamentaux :

Enquête du Revenu de Novembre 2018 que nous citons ici :

Quel est le meilleur placement sur 50 ans ?

graphiques illustrant la performance des placements sur 50 ans.
 

Sur 50 ans, la Bourse fait dix fois mieux que l'inflation. À l'inverse, le livret A a moins progressé que les prix sur la période. (© Le Revenu)

Depuis 1968, les actions avec dividendes ont gagné 7.517%, l’immobilier à Paris 4.353%, l’assurance vie en euros 3.445%, le Livret A 620%, soit moins que la hausse des prix (+729%).

Le classement des placements les plus rentables entre 1968 et 2018 ne surprendra pas les épargnants avertis.

L’épargne est le fruit de la peur, et l’investissement, le fruit de l’optimisme,

N'oubliez pas le bon sens populaire : la peur est mauvaise conseillère.

Contactez votre conseiller AVENIR & SERENITE PATRIMOINE par mail ou au 09 81 48 61 15.

SCPI : le succès de 1960 à aujourd’hui

Par Le 21/11/2018

Le plus souvent appelées Pierre Papier, les SCPI (Sociétés Civiles de Placement Immobilier) existent aujourd’hui depuis les années 60. Elles ont été créées initialement pour répondre au besoin des investisseurs d’acquérir des actifs immobiliers de type commercial et d’entreprise (bureaux, commerces, murs de magasins, locaux d’activités, parkings, etc),un investissement, qui comme on le sait, exige une mise de fonds importante.

Cette catégorie d’actifs était d’ailleurs très prisée et l’est toujours car :

- elle assure une stabilité de rendements aux investisseurs ;
- elle génère des rendements largement supérieurs à ceux générés par des actifs locatifs ;

Les SCPI ou plutôt leur création, constituaient donc une réponse à ce besoin puisque non seulement, elles y répondaient, mais apportaient en plus, des avantages non négligeables pour les investisseurs :

- plus de sécurité et de stabilité des revenus ;
- une mutualisation des risques locatifs (les SCPI comptent généralement plusieurs locataires);
- un ticket d’entrée faible ce qui les rend facilement accessibles ;
- une diversification d’actifs (les SCPI investissent sur différentes catégories d’actifs) ;

Les SCPI sont très avantageuses pour qui souhaite se positionner sur de l’immobilier commercial et d’entreprise avec plus de sécurité et d’avantages. Il faut également noter que les  SCPI restent un investissement non coté en bourse.

1 - Expansion et développement des SCPI

Le développement des SCPI a débuté très tôt après leur création. En effet, dès les années 1980, le marché des SCPI a enregistré une phase de croissance du volume de collecte avec un pic à 11,5 milliards en 1990.

Il faut noter qu’existaient alors diverses catégories de SCPI :

- les SCPI de rendement (qui ont vocation à générer des revenus) ;
- les SCPI fiscales (qui ouvrent droit à des réductions d’impôt selon le dispositif de réduction fiscale auquel elles sont adossées) ;
- les SCPI de plus value (qui créent principalement de la plus value à terme).

Le développement des SCPI ne s’est pas arrêté et continue jusqu’à présent.

De 2010 à 2016, la collecte nette sur le marché a donc connu une augmentation de près de 130 % avec en 2016, une collecte à plus de 5 milliards d’euros.

Pour rappel, il existe plusieurs types de SCPI :

- des SCPI de bureaux ;
- des SCPI de commerces ;
- des SCPI diversifiées ;
- des SCPI résidentielles

Le principe de fonctionnement des SCPI et ses performances ont donc conquis un nombre important de personnes qui ont fait le choix d’y investir. Ceci a également été favorisé par la création de nouvelles sociétés de gestion et donc de nouvelles SCPI répondant désormais à certaines spécificités.

2 - Les nouveaux moteurs des SCPI : développement durable et Europe

Les SCPI à travers les années, ont su se réinventer.

L’univers des SCPI a subi lui aussi, les effets de la crise survenue en 2008. En effet, le marché des bureaux n’a pas été épargné.

La crise économique a :

- rendu les conditions d’accès au crédit plus difficiles ;
- augmenté l’aversion au risque des investisseurs.

Ces nouveaux paramètres ont donc obligé les SCPI à réduire leurs volumes d’investissements afin de maintenir le niveau des rendements servis aux investisseurs grâce également au coussin de sécurité constitué.

Aussi, il faut savoir que les SCPI disposent d’une résistance naturelle dans leur principe de fonctionnement même.

D’une part, elles envisagent leurs investissements sur le long terme, ce qui leur permet de pouvoir lisser dans le temps, les conséquences liées aux aléas des cycles immobiliers. D’autre part, le fait qu’elles ne soient pas cotées en bourse, leur permet d’échapper aux soubresauts des marchés financiers.

Les SCPI ont donc montré leur capacité à traverser les crises et à les affronter. Dans la poursuite de leur développement, et compte tenu du nombre de SCPI qui est en croissante augmentation sur le marché, il est très tôt apparu aux sociétés de gestion, qu’il fallait se singulariser. Dès lors, les SCPI se spécialisent dans une typologie d’actifs bien précise ou sur l’un des deux moteurs suivants : l’Europe et le développement durable.

SCPI spécialisées

La grande tendance est à cette catégorie de SCPI. Elles sont considérées comme porteuses de croissance. Ainsi, nombreuses sont les SCPI qui ont choisi de se spécialiser sur une typologie d’actifs bien précise telle que les bureaux, les commerces, la santé, l’hébergement, etc.

SCPI européennes

Il s’agit de SCPI qui vont investir dans tous types d’actifs diversifiés et répartis dans plusieurs pays d’Europe ou au delà.

SCPI et le développement durable

Ce sont des SCPI de rendement qui investissent sur des actifs répondant à des normes environnementales. Elles s’inscrivent donc dans une démarche éco responsable.

Il apparaît donc que l’investissement en SCPI n’est pas à prendre à la légère. Le support de placement a prouvé au fil des années sa capacité à se réinventer sans cesse et à surmonter les crises. Leur développement en est d’ailleurs plus important plus qu’on en compte désormais sur le marché, plus de 150. Il est donc primordial avant de se lancer dans l’investissement, d’effectuer en amont une une bonne analyse des SCPI.

Votre conseiller AVENIR & SERENITE PATRIMOINE propose à cet effet, une sélection des meilleures SCPI du marché et se tient à votre disposition pour vous accompagner dans votre projet. Contactez-le au 09 81 48 61 15

Les Français épargnent comme s'ils avaient 60 ans

Par Le 21/11/2018

La France reste championne de la prudence. Une nouvelle étude d'Axa Investment Managers a montré que 75% des Français préféraient ne rien gagner plutôt que de prendre le risque de perdre de l'argent. Un comportement qui ne concorde pas avec leurs projets ambitieux et objectifs de rendement élevés.

Les Français et leur bas de laine, c'est une longue histoire marquée surtout par une grande aversion au risque. Trois quarts d'entre eux préfèrent ne rien gagner du tout plutôt que de prendre le risque de perdre de l'argent lorsqu'ils investissent. C'est ce qu'a révélé une étude d'Axa Investment Managers (IM), publiée ce mardi 20 novembre.

Cette prudence serait perceptible dès l'âge de 30 ans, selon l'enquête (*).

« La prudence des Français en matière d'investissement freine l'atteinte de leurs objectifs ambitieux sur le long terme. De plus, leur portefeuille type évolue peu au fil des années », détaille la filiale de gestion d'actifs du groupe Axa, qui ajoute : « Prudents dès l'âge de 30 ans, les Français investissent comme s'ils en avaient 60. »

Une très grande majorité, quelle que soit la génération, choisit des produits d'épargne très peu risqués. Les placements préférés des Français restent le compte courant (pour 94% des personnes interrogées), qui ne rapporte aucun intérêt et s'apparente aux liasses sous le matelas, le compte d'épargne (79%), incluant le livret A (dont la rémunération est à son plus bas historique, 0,75%), et le PEL (au taux de 1%), suivi de l'assurance vie en fonds euros (36%), au rendement moyen de 1,80%.

Inversement, les titres détenus en direct comme les actions (9%), l'assurance vie en unités de comptes (6%) ou encore le bitcoin et les autres crypto-monnaies (3% tout de même), tous perçus comme des placements trop risqués, sont délaissés.

--
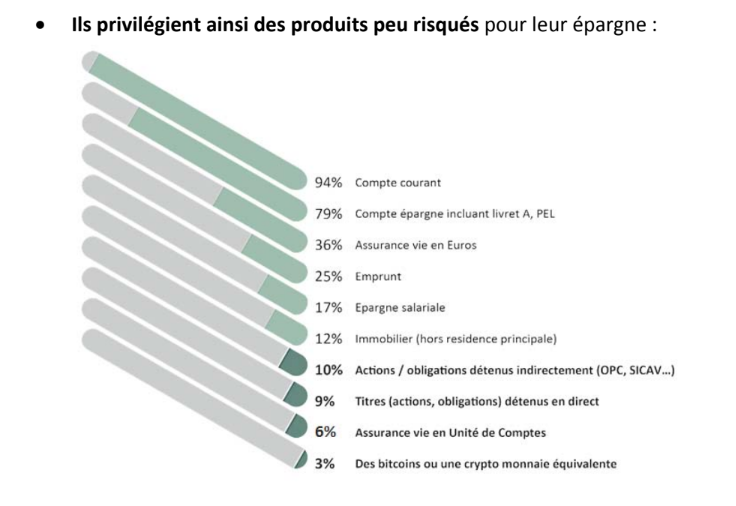
Axa IM produits d'épargne préférés des Français

[Les Français privilégient les produits peu risqués. Crédits : Axa IM.]

--

Des objectifs de rendement ambitieux

Ce choix de la prudence n'est pas forcément cohérent avec les objectifs que se fixent les Français. Selon l'étude, 29% des Français affirment épargner en vue de préparer leur retraite, il s'agit donc d'argent qui pourrait être immobilisé sur des placements plus rémunérateurs à long terme. Toutefois, 30% des personnes interrogées ont pour priorité la constitution d'un filet de sécurité pour faire face aux imprévus de la vie, 24% veulent mettre de côté pour leurs vacances et 20% en vue d'un projet d'achat immobilier.

--
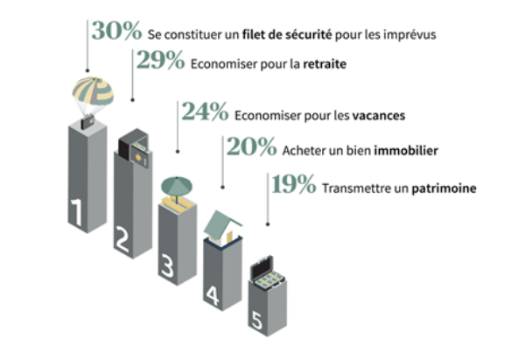
Axa IM les français, l'épargne et l'investissement

[30% des Français ont pour priorité de se constituer un filet de sécurité pour les imprévus. Crédits : Axa IM.]

--

« Il est tout à fait compréhensible que les Français soient prudents avec leur argent. Mais la façon dont ils le gèrent aujourd'hui n'est pas alignée avec leurs objectifs de long terme », a commenté Bettina Ducat, responsable du développement et de l'offre chez Axa IM, citée dans un communiqué.

Même chose pour les objectifs de rendement : 70% d'entre eux espèrent obtenir une performance annuelle moyenne de leurs placements d'au moins 5%. Ils sont même 30% à vouloir attendre un gain annuel de 10% ou plus. Mais selon l'étude, l'allocation moyenne des Français ne leur permettrait pas d'atteindre ces objectifs, « la part des actifs considérés comme risqués, tels que les actions, restant faible quelles que soient les générations ». Axa IM observe d'ailleurs que l'allocation du portefeuille type n'évolue « pas beaucoup en fonction de l'horizon d'investissement » : un Français de 31 à 39 ans affiche en moyenne une performance de +3,23% par an sur dix ans de son portefeuille, à peine mieux que celle des plus de 55 ans (+2,89%).

Une autre étude, réalisée par Air Liquide avec le salon Actionaria, montre également que les Millenials (25 à 34 ans) et les "Xennials" (35 à 41 ans) épargnent pour des projets de moyen ou long terme, tels que la constitution d'un patrimoine ou en vue de la retraite, tout en privilégiant des placements de court terme à la faible rentabilité. Un comportement paradoxal que les auteurs de l'étude expliquent par le manque d'informations et de conseils.

--

Axa IM épargne investissement

[Les Français, toutes générations confondues, affirment manquer de connaissances financières. Crédits : Axa IM.]

--

Méfiance envers les robots-conseillers

En matière d'information justement, les Français privilégieraient largement encore le professionnalisme des conseillers financiers, plutôt que le recours à un robot-conseiller (robo-advisor), à un algorithme : 84% d'entre eux sollicitent les conseils d'un expert selon l'enquête d'Axa IM.

« Le rôle du conseiller financier devrait rester prépondérant dans les années à venir, puisque même chez les 16-24 ans, pourtant plus familiers aux usages d'Internet, il demeure la source d'information privilégiée », prédit l'étude.

Seulement 13% des Français interrogés, de tout âge, disent souscrire à des produits financiers via une plateforme d'investissement en ligne, sur laquelle ils effectuent leurs propres placements sans être conseillés. Ils sont 19% à vouloir le faire à l'avenir.

--

(*) L'enquête a été réalisée par le cabinet Gfk en juin dernier, auprès d'un échantillon représentatif de 1.009 personnes âgées de 16 à 55 ans et plus (50% de femmes et 50% d'hommes). Axa IM a également interrogé 120 enfants, âgés de 8 à 15 ans, des personnes sondées.

*   *   *

Communiqué de presse du rapport d'Axa IM :
Dans ce rapport, nous examinons l’attitude des Français en matière d’épargne et d’investissement afin de mieux comprendre comment les aider à atteindre leurs objectifs financiers et à préparer l’avenir…

La dernière décennie a été pour le moins mouvementée. Conséquence d’une politique monétaire ultra-souple, les épargnants ont vu les taux d’intérêt s’effondrer, et avec eux les rendements de leur livret A et de leur assurance-vie. L’environnement réglementaire a également considérablement évolué, et les Français doivent s’adapter à de nombreuses nouveautés fiscales.

Plus que jamais se pose la question de la manière de dynamiser son épargne pour faire face à des problématiques de long terme aussi importantes que la retraite. Alors que la page des placements financiers sans risque qui rapportent se tourne pour de bon, les Français restent avant tout des épargnants et passent difficilement le cap de l’investissement.

L’enquête révèle cependant qu’à l’heure d’Internet et de l’information illimitée, les Français comptent toujours sur leur conseiller financier pour les orienter et les aider à trouver les meilleurs placements pour investir leur argent. Un conseiller « augmenté », avec les possibilités de personnalisation qu’offre le digital.

Enfin, les mentalités changent à la suite de la COP 21 et les épargnants sont de plus en plus sensibles aux enjeux de développement durable. Un phénomène qui modifie progressivement les comportements et les attentes et doit amener les acteurs de l’industrie à repenser leurs offres.

En juin 2018, nous avons interrogé plus de 1 000 personnes, en ciblant un échantillon représentatif de la population d’épargnants français (50 % de femmes et 50 % d’hommes), ainsi que 120 enfants, âgés de 8 à 15 ans. Notre objectif : mettre en lumière ce que ces Français et leurs enfants ressentent et décident en matière d’épargne et d’investissement pour concrétiser leurs besoins d’aujourd’hui et de demain. 

Il est peut-être temps d'arbitrer vos actifs immobiliers

Par Le 11/11/2018

La période est propice pour procéder à des arbitrages sur vos actifs immobiliers.

Le passage au prélèvement à la source de l'impôt sur le revenu au 1er janvier 2019 peut se révéler propice à certains arbitrages.

Tout d'abord, vos revenus fonciers courants de l'année 2018 bénéficieront des effets de « l'année blanche » grâce à l'octroi du crédit d'impôt pour la modernisation du recouvrement (CIMR) : ces revenus ne supporteront donc ni l'impôt sur le revenu, ni les prélèvements sociaux. Mais la contribution exceptionnelle sur les hauts revenus de 3 % ou 4 % demeurera éventuellement due.

De ce point de vue, conserver les biens locatifs jusqu'à la fin de l'année 2018 vous permet de profiter pleinement de revenus défiscalisés.

La cession de ces actifs à la fin de l'année 2018 (voire au début de 2019) aura, quant à elle, un impact sur votre imposition de 2019.

En effet, vos revenus fonciers de 2019 vont diminuer voire être supprimés : vous serez  alors en situation de demander une modulation à la baisse du prélèvement à la source applicable à vos revenus de 2019.

En l'absence d'autres revenus prévisionnels, cette modulation pourra même conduire à un taux de 0 % (en pratique, le délai de prise en compte de cette demande de baisse sera compris entre un et trois mois).

A cet avantage - normal - s'ajoutera une baisse de l'assiette de votre impôt sur la fortune immobilière (IFI), et ce dès 2019 si la vente intervient avant le 1er janvier 2019.

Les contribuables menacés par le déplafonnement technique de l'IFI en 2019 lié au passage au prélèvement à la source apprécieront tout spécialement cette perspective.

Le jeu des abattements pour durée de détention

Enfin, l'optimisation sera complète si les plus-values de cession des immeubles ne sont pas elles-mêmes imposées, notamment par le jeu des abattements pour durée de détention. Rappelons que les barèmes des abattements sont différents pour l'impôt sur le revenu et la taxe sur les plus-values immobilières élevées d'une part et les prélèvements sociaux d'autre part, et permettent une exonération totale après respectivement 22 et 30 ans de détention.

Cet « alignement des planètes fiscales » est sans doute inédit et constitue donc une fenêtre de tir particulièrement favorable à la vente de biens immobiliers.

En outre, en vous allégeant dans la pierre, vous pourrez repenser votre organisation patrimoniale et redessiner les contours de votre fiscalité personnelle.

Ce sera l'occasion de diversifier votre patrimoine vers des actifs à la fois plus simples à gérer, plus liquides et plus faiblement taxés : typiquement, de l'assurance-vie ou un portefeuille-titres.

Notons qu'un réinvestissement dans l'immobilier ne sera pas, par principe, exclu : il ne pourra néanmoins se concevoir que dans le cadre d'une structuration adéquate.

N'hésitez pas à contacter votre conseiller AVENIR & SERENITE PATRIMOINE pour faire un bilan personnalisé.

Que ferez-vous à la retraite ?

Par Le 09/11/2018

Une fois l’heure de la retraite sonnée, mieux vaut pouvoir s’occuper, et surtout en avoir les moyens. D’où l’intérêt de disposer d’un complément de revenus qui ne sera pas de trop au regard de l’évolution de nos finances publiques.

Comme toujours, les statistiques sont implacables. Celles de la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees), direction de l’administration centrale des ministères sanitaires et sociaux, sont pour le moins éloquentes. Ainsi, fin 2016, 16,13 millions de personnes percevaient une pension de droit direct des régimes de retraite français, soit une hausse de près de 1 % par rapport à l’année précédente. Le nombre de nouveaux retraités atteignait 795 000 personnes cette même année. Tous régimes confondus, la pension moyenne s’élevait à 1 389 euros bruts mensuels tandis que 553 000 retraités touchaient le minimum vieillesse. En 2012, seuls 7,21 % des retraités recevaient une pension nette mensuelle supérieure à 3 000 euros.

Et vous, comment vous situez-vous par rapport à la retraite ? Avez-vous une idée du niveau de vos pensions si vous êtes encore actif ? De combien de revenus mensuels aurez-vous besoin à ce moment-là ? Quels moyens avez-vous mis en œuvre pour disposer d’un complément de revenus ? Connaissez-vous le prix d’un établissement médicalisé ? Autant de questions qui devraient légitimement vous préoccuper. Il ne s’agit pas de faire peur mais d’anticiper. Plus vous disposerez de temps devant vous pour préparer votre retraite, plus son montant sera important. Le temps est une variable qu’il ne faut jamais négliger.

Mieux vaut anticiper sur les questions avant de prendre sa retraite

Vous disposez certainement d’une épargne mais quelle est sa forme ? Livrets ? Assurance-vie ? SCPI ? Immobilier locatif en direct ? PEA ? PERP ? Autres ?
 
Sur vos différents placements sera-t-il opportun de sortir en rente ? Quel sera le niveau de cette rente ? Et sa revalorisation annuelle ? Et son rendement ? Aucune idée ?

Si vous êtes encore loin de la retraite, avez-vous envisagé le recours au crédit afin de profiter des taux bas actuels, et par conséquent, d’un effet de levier ?
 
Parce que chaque profil patrimonial est unique, il est indispensable de faire votre bilan patrimonial. Il existe peut-être certains aspects de votre situation qui vous ont échappé ou que vous n’avez pas assez pris en compte.

Quoi que vous décidiez, sachez que les jours passent très vite et qu’il vaut mieux ne pas trop attendre.
 
Consultez votre conseiller AVENIR & SERENITE PATRIMOINE sans tarder : prenez rendez-vous au 09 81 48 61 15 ou par mail.

Le risque des placements sans risques : l'inflation !

Par Le 15/10/2018

Rechercher la sécurité comporte des risques de perte en capital !
 
Habituellement, cette formulation était réservée aux investissements en actions, mais au vu de lafaiblesse des rendements des placements sans risque et de la hausse de l’inflation ces derniers mois, nous pouvons désormais l’appliquer aux placements sécuritaires. En effet, les placements préférés des épargnants français que sont les divers comptes sur livrets et les fonds en euros des contrats d’assurance-vie dégagent désormais un rendement net négatif ! Ainsi, avec une inflation de 2,3%, le rendement net du livret A est de – 1.55 % et celui des fonds en euros de – 0.8% / an, hors impôts.
 
Dans la mesure où l’ensemble de ces actifs sans risque représente plus de la moitié de la richesse financière des Français, l’enjeu devient crucial. Pour augmenter son espérance de rendement ildevient donc impératif de prendre plus de risques. Mais comment faire alors que l’ensemble des actifs financiers et immobiliers sont déjà valorisés à des niveaux historiquement élevés ?
 
Cet environnement constitue un défi pour notre cabinet qui doit accompagner des investisseurs averses au risque -du fait de 30 ans de désinflation qui ont permis d’offrir des rendements anormalement élevés sur des placements défensifs- et d’une appétence pour la matière financière assez faible.
Il nous faut déployer plus de pédagogie et d’outils pour expliquer de façon simple, transparente et « ludique » aux épargnants les tenants et les aboutissants de leurs placements, et les accompagner dans la prise de risques nécessaire à la protection de leur capital. Mieux comprendre permet d’accepter la fluctuation temporaire de son patrimoine, condition désormais indispensable pour atteindre son objectif de rentabilité.
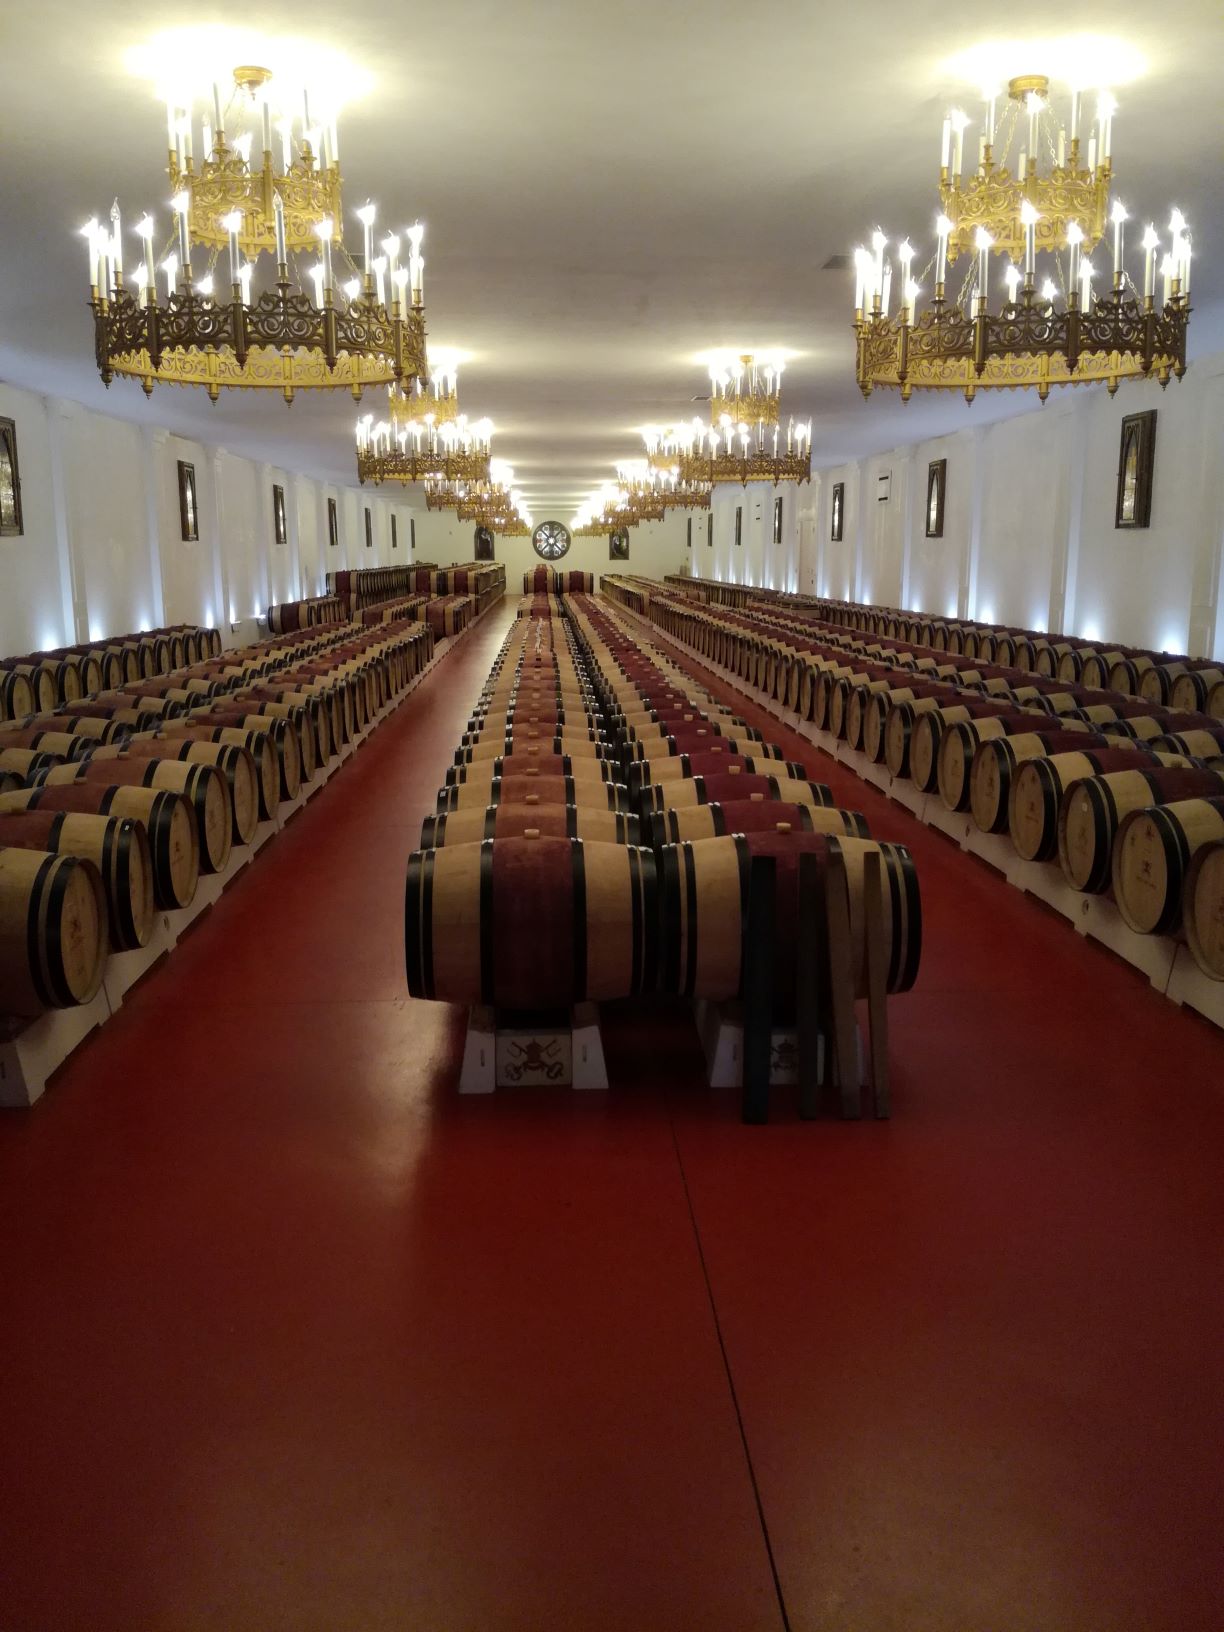
Chateau pape clement le chai avenir serenite patrimoine

« L'art et le vin sont les joies supérieures de l'homme libre. » Aristote

Par Le 27/09/2018

RETOUR SUR DEUX JOURS passés en juillet dernier, pour une petite tournée initiatique dans les Grands Crus bordelais afin de faire vivre l’Expérience "Grands crus classés" à mes clients.

Chateau pape clement le chai avenir serenite patrimoine

Château Pape Clément (AOC Pessac-Léognan dans la région de Graves)


Deux journées d'exception, où vignerons, maîtres de chais et propriétaires nous ont reçus en V.I.P., nous ont fait visiter leurs vignes, leurs chais, nous ont expliqué toutes les subtilités de ces vins d'assemblage connus et recherchés dans le monde entier.

Ils nous ont sorti leurs excellentes bouteilles pour des dégustations d'anthologie...

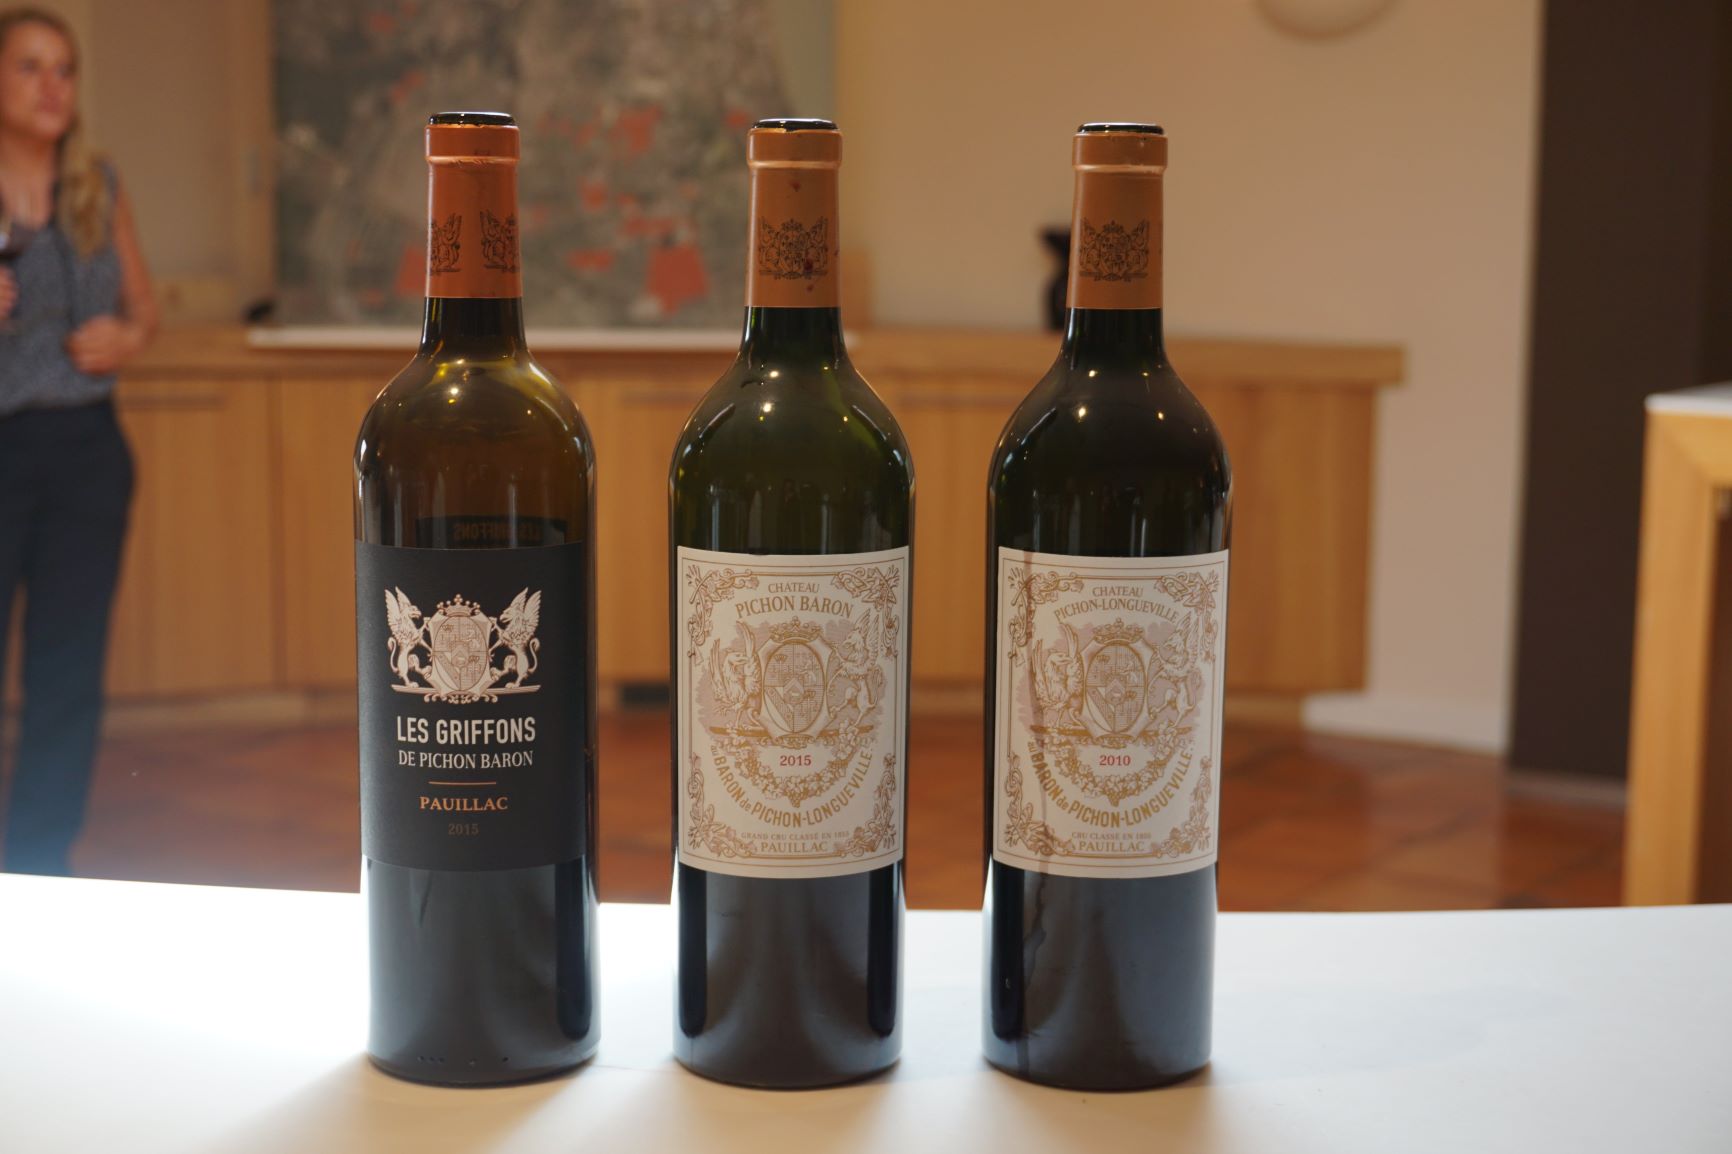
Degustation chez chateau pichon baron pauillac

En effet, selon mon fournisseur, auquel je rends ici hommage de l'accueil magnifique qu'il nous fit : « les Grands Crus se vivent : c’est en dégustant les millésimes à leur apogée, en compagnie des vignerons, que l’on peut réellement comprendre ce qu’est un Grand Cru. »

Il me semble en effet qu'apprendre permet de mieux comprendre et donc de mieux déguster.

Le programme :

1er jour :

  • Visite et dégustation au Château Pichon Baron

  • Visite et dégustation au Château Cantenac Brown

  • Visite et dîner au Château Siran

2ème jour :

  • Visite et dégustation au Château Les Carmes Haut-Brion

  • Visite et dégustation au Château Pape-Clément

  • Visite et déjeuner au Château Haut-Bailly

Sur quels type de fonds euros investir ?

Par Le 24/09/2018

Sans même prendre connaissance des des rendements historiques, la bonne réponse est, évidemment, sur tous ! Afin de bénéficier de toutes les stratégies différentes d’investissement. La richesse est dans la différence.

Si les fonds euros immobiliers sont ceux qui s’en sortent le mieux pour le moment, rien n’est gravé dans le marbre, et le marché de l’immobilier peut se retourner. Les fonds en euros à risque peuvent créer la surprise dans les années à venir.

Détails des performances passées, qui ne préjugent évidemment en rien de celles à venir.

Rendements moyens des fonds en euros selon leurs types

Pour rappel, le taux de rendement moyen, net des frais de gestion, brut des prélèvements sociaux et fiscaux, était de 1.80% au titre de l’année 2017 (Donnée FFA).

2017 rendements des divers fonds en uros avenir serenite patrimoine puteaux

Et les fonds eurocroissance ?

La moyenne des taux publiés pour les fonds eurocroissance n’est pas un taux de rendement, car elle n’a aucun sens financier. Les fonds eurocroissance ne servent un rendement réel qu’à leurs échéances (et chaque fonds eurocroissance peut avoir une échéance différente !), c’est le principe. Ainsi, les taux intermédiaires publiés chaque année par les assureurs ne sont, en aucun cas, à comparer aux taux de rendement des fonds euros. Il s’agit uniquement de taux intermédiaires, à titre indicatif et essentiellement commercial. Les fonds eurocroissance ne possèdent pas d’effet cliquet, une année pouvant afficher un taux de rendement négatif, en fonction des marchés financiers.

Et les fonds en euros bonifiés ?

Ces fonds euros d’un nouveau genre seront instaurés avec la loi PACTE. Une bonification de rendement accordée sous conditions de durée de détention. Un méli-mélo entre les fonds eurocroissances et les fonds euros à risques. A voir par la suite, la première des urgences sera de ne pas se précipiter. Attendons déjà de voir ce que donnerons les fonds eurocroissance, après la nième crise boursière qui ne manquera pas d’arriver.

Et les fonds euros des PERP, Madelin, Art93 ?

Une fois encore, comparer les rendements servis des fonds euros sur les produits d’épargne retraite avec ceux de l’assurance-vie est pour le moins biaisé. Les fonds euros des PERP et autres produits d’épargne retraite ne subissant pas les prélèvements sociaux, au contraire de ceux des contrats d’assurance-vie.

Pour y voir plus clair et mettre en place une stratégie réfléchie, contactez votre conseiller AVENIR & SERENITE PATRIMOINE.


Quelles alternatives aux livrets ?

Par Le 03/09/2018

A 0,75 %, le livret A ne protège même plus contre l'inflation. Il faut chercher d'autres solutions de placement, quitte à renoncer à la liquidité.

Faites le calcul : un livret A rempli au plafond de 22 950 euros rapporte 172 euros d'intérêt sur un an. Un maigre gain dont il faut pourtant apprendre à se contenter : le gouvernement a annoncé que le taux du livret A resterait à 0,75 % net d'impôts et de prélèvements sociaux jusqu'en 2020. Dans un contexte d'inflation attendue à 2 % par la Banque de France pour 2018, placer son argent sur un livret A signifie donc perdre du pouvoir d'achat. Il est urgent de trouver d'autres solutions pour votre épargne sans risque.

Livrets bancaires : de 0,10 % à 1 % brut, morne plaine...

Inutile de chercher du côté des livrets bancaires soumis à l'impôt : ils ne rapportent plus rien, ni dans les banques en ligne ni dans les réseaux bancaires. Ainsi, les taux sont compris entre 0,10 % (Boursorama, ING Direct) et 0,40 % (Hello Bank) avant impôt. Seuls trois produits sortent du lot : le livret Zesto de RCI Banque, le livret Distingo de PSA Banque et le livret d'Orange Bank affichent encore 1 % brut, soit 0,70 % net après prélèvement fiscal unique de 30 %. Un taux correct, mais qui reste inférieur à celui du livret A. Ces livrets peuvent donc s'envisager pour placer une somme importante, au-delà des plafonds de l'épargne réglementée, sur quelques semaines ou quelques mois.

Oubliez aussi les comptes à terme : peu d'établissements en proposent dans le contexte actuel de taux d'intérêt à court terme négatifs. Chez PSA Banque, le compte à terme à taux progressif sur trois ans, affiche un taux actuariel brut de 1,20 % sur un an. C'est certes un peu mieux que le livret du même établissement (1 %), mais le compte à terme est bloqué, contrairement au livret.

Recours à l'assurance-vie (mais sans frais d'entrée uniquement, contactez votre conseiller AVENIR & SERENITE PATRIMOINE ou voyez notre contrat d'assurance LINK VIE, souscription en ligne)

Il y a donc mieux à faire. Mais, soyons clairs : il n'existe pas de placement rapportant plus que le livret A qui soit à la fois aussi liquide et aussi sécurisé. En revanche, en réduisant vos exigences sur l'un ou l'autre de ces critères, vous pouvez trouver une alternative crédible à votre livret A. Au-delà des plafonds de l'épargne réglementée, vous pouvez sacrifier en partie la liquidité pour profiter d'un meilleur rendement. Le fonds en euros de l'assurance-vie répond à cette description puisqu'il ne présente pas de risque en capital, tout en ayant rapporté en moyenne 1,80 % brut en 2017, soit 1,49 % après prélèvements sociaux. C'est deux fois plus que le livret A. Un taux suffisamment élevé, cette fois, pour battre l'inflation.

Le rendement devrait continuer à s'éroder en 2018, probablement aux environs de 1,60 % à 1,70 %. Mais l'assurance-vie bénéficie de la mise en place de la flat tax, qui a renforcé sa liquidité. En effet, les versements effectués depuis le 27 septembre 2017 ne subissent plus de taxation pénalisante pour les contrats de moins de huit ans (a fortiori ceux de moins de quatre ans), mais seulement la flat tax de 30 % (incluant les prélèvements sociaux). Il devient dès lors plus aisé de récupérer son capital si nécessaire. L'idéal est tout de même de réaliser un retrait sur un contrat de plus de huit ans pour bénéficier de l'abattement qui permet généralement de retirer plusieurs dizaines de milliers d'euros sans fiscalité.

Utiliser le fonds en euros de l'assurance-vie pour placer ses liquidités nécessite cependant quelques précautions. Si vous pensez effectuer un rachat à moyen terme, mieux vaut privilégier un contrat en ligne sans frais d'entrée. Dans le cas contraire, vous serez perdants car il faut plusieurs années de rendement pour amortir les 2 à 4 % de droits d'entrée. À l'inverse, vous pourrez réaliser des versements et des rachats régulièrement sur un contrat sans frais d'entrée. Même si le contrat vient d'être ouvert cette année, ces versements devraient vous rapporter plus, sur un an, qu'un placement sur un livret A compte tenu du rendement moyen des fonds en euros et du taux de PFU à 30 %.

Un mix fonds en euros et fonds prudent ou patrimonial

L'assurance-vie offre d'autres possibilités de diversification, cette fois via les unités de compte. Contrairement au fonds en euros, ces produits ne sont pas garantis. Mais rien ne vous oblige à choisir des unités de compte ultra volatiles : tous les contrats proposent aussi des fonds peu risqués, principalement composés d'obligations à court terme. Attention : les unités de compte correspondant à un profil de risque prudent seront pénalisées le jour où les taux d'intérêt commenceront à remonter. Ce n'est pas encore le cas, mais l'échéance se rapproche progressivement.

Si vous souhaitez limiter le niveau de risque global de votre contrat, veillez à limiter la proportion d'unités de compte (par exemple à 20 %) et à choisir des supports de type patrimoniaux, dont l'objectif est de préserver le capital quelles que soient les conditions de marché.

Assurance-vie investie en SCPI, n'y pensez pas!

De plus en plus de contrats d'assurance-vie proposent des SCPI, ces placements investis en immobilier d'entreprise. Il s'agit certes d'unités de compte à risque maîtrisé, mais la structure de frais de ces produits impose une détention très longue, au minimum de dix ans. En effet, il faut compter environ 10 % de droits d'entrée. Les SCPI ne conviennent donc pas pour placer vos liquidités.

1,2% Rendement annuel net d'un placement sur un fonds en euros (dont le taux serait de 1,70 %) après PFU à 30 % (si contrat sans frais d'entrée).

Les « vieux » PEL toujours au top

Il est aussi possible de placer votre épargne sans risque sur un plan d'épargne logement (PEL), du moins si vous en aviez ouvert un il y a quelques années, lorsque son taux était attractif. Ainsi, les plans de moins de douze ans (donc non imposés) ouverts avant le 31 janvier 2015 rapportent encore aujourd'hui 2,50 % bruts, soit 2,07 % après prélèvements sociaux. Un taux très satisfaisant pour un placement totalement sécuritaire. Attention, le PEL n'est pas souple : tout retrait entraîne la clôture du plan, quel que soit son âge. Inutile, en revanche, d'ouvrir un PEL aujourd'hui si vous n'en détenez pas : les plans ouverts depuis le 1er janvier 2018 rapportent 1 % brut mais sont soumis à la flat tax dès la première année, soit une rémunération nette à 0,70 %. Un niveau inférieur à celui du livret A.

Pour vos prochains versements, ouvrez un nouveau contrat d'assurance-vie !

Par Le 29/08/2018

Ouvrir un nouveau contrat pour y loger ses nouveaux versements est avant tout un gage de simplicité : pas besoin d’effectuer un savant calcul pour savoir précisément à quelle fiscalité vos gains seront imposés.

Mieux, cette stratégie vous permettra de choisir le contrat le mieux adapté à votre situation et d’opter pour la fiscalité la plus accommodante lorsque vous réaliserez un retrait.

Avec l’application d’une fiscalité plafonnée à 30 % (prélèvements sociaux compris), l’assurance-vie s’impose désormais comme un placement très performant sur un horizon d’investissement plus court (moins de 4 ans) à condition toutefois de privilégier les contrats sans frais sur les versements et avec un fonds en euros performant comme ceux proposés par votre conseiller AVENIR & SERENITE PATRIMOINE.

Sortir du Censi-Bouvard

Par Le 27/06/2018

Pour ceux qui ont investi dans une résidence meublée en 2009, le moment du « débouclage » arrive. Plusieurs options s’offrent à eux.
Depuis 2009, acheter un logement dans une résidence étudiante, dans une résidence senior ou de tourisme permet de bénéficier d’un avantage fiscal.

En achetant dans une résidence meublée et en confiant la gestion de celle-ci à un professionnel chargé de l’exploitation, le propriétaire obtient une réduction fiscale de 11 % du montant de l’investissement plafonné à 300 000 euros. Ce taux était même de 18 % pour les investissements réalisés en 2011 et de 25 % pour ceux réalisés en 2009 et 2010 !

En contrepartie, le logement doit être loué pendant neuf ans. Pour les premiers investisseurs, la sortie du dispositif est donc proche et il leur faut décider de la suite à donner à leur investissement. Environ 12 000 Censi-Bouvard arriveront sur le marché en 2019.

Il est tout d’abord possible de louer le bien : certes, le propriétaire ne bénéficiera plus de la réduction d’impôts, mais les revenus issus des loyers pourront être diminués par l’amortissement du bien, ce qui n’était pas possible lorsque le régime de défiscalisation était en cours.

Prendre son temps

En fonction de la durée d’amortissement choisie, une partie du prix d’achat du logement est ainsi soustraite chaque année aux revenus issus des loyers gommant ainsi la fiscalité.

La possibilité de déduire l’amortissement est aussi possible en cas de réinvestissement dans une résidence du même type et le bien étant déjà construit, il procure des loyers immédiatement, à la différence d’un bien acheté en VEFA [vente en l’état futur d’achèvement] et il est assorti d’un bail avec un exploitant qui vient d’être renouvelé.

Comme pour tout investissement immobilier, il est important de prendre son temps pour bien vérifier si la demande locative est bien présente, si la résidence est correctement entretenue et d’examiner le contenu du bail.

Autre possibilité : vendre le logement. Dans ce cas, revendre sans moins-value n’est toujours pas facile avec ce type de bien. Tout dépend, bien sûr, de l’endroit où la résidence est située et si elle est bien gérée par l’exploitant.

Défiscalisation pour travaux

Si tout s’est bien passé, le gain issu de l’investissement en Censi-Bouvard n’est pas négligeable. Pour un achat de 174 656 euros dans une chambre d’Ehpad à Marseille réalisée en décembre 2009, le gain peut atteindre 66 325 euros sur neuf ans.

Enfin, il est aussi possible d’utiliser le capital pour réaliser un autre investissement locatif comme le Pinel qui a été recentré sur les territoires ayant le plus besoin de logements dont la durée a été prolongée jusqu’à 2021.

Sachez que même si, depuis 2017, il n’était plus possible de bénéficier d’avantage fiscal en investissant dans les résidences de tourisme, la loi de finances pour 2018 permet une défiscalisation pour les travaux effectués dans ces résidences.

Les travaux d’économie d’énergie, ceux destinés à faciliter l’accueil des personnes handicapées ou encore les travaux de ravalement sont concernés. Le taux de réduction d’impôts est de 20 % des dépenses engagées dans la limite de 22 000 euros par logement.

Les dépenses engagées au-delà de cette limite peuvent ensuite entrer dans l’amortissement. Pour bénéficier de la réduction d’impôt, le propriétaire doit louer le logement pendant au moins cinq ans après les travaux. Les investisseurs en résidence de tourisme qui arrivent en fin de dispositif peuvent ainsi continuer à bénéficier d’un avantage fiscal, tout en valorisant leur bien.

N'hésitez pas à contacter votre conseiller AVENIR & SERENITE PATRIMOINE pour la revente de logements acquis en Censi-Bouvard, par téléphone ou par mail.

Prélèvement à la source : un acompte dès janvier pour les services à domicile

Par Le 27/06/2018

Les contribuables qui bénéficient d’un crédit d'impôt au titre des emplois à domicile et pour la garde d’enfants vont pouvoir toucher un acompte de 30 % dès le début de l’année.

Avec l’entrée en vigueur du prélèvement de l’impôt à la source au 1er janvier 2019, les bénéficiaires du crédit d'impôt pour un emploi à domicile auraient dû attendre le mois de mars ou le mois de septembre pour percevoir leur déduction fiscale.

Le ministre de l'action et des comptes publics a annoncé que l’acompte de 30 % perçu par ces ménages serait versé dès janvier, et non en mars, comme prévu initialement.

“Comme ce sont des mécanismes fiscaux récurrents, qui se répètent très largement d’une année sur l’autre, nous avons décidé de verser cet acompte dès le 15 janvier. Les 70 % restants de ces crédits d’impôts seront virés sur le compte bancaire des contribuables à la fin de l’été, fin août début septembre ».

Le versement de cet acompte est prévu pour compenser une situation due à la mise en place de l’impôt à la source, qui prévoit que les réductions d’impôts ne sont pas intégrées au taux de prélèvement appliqué à chaque contribuable.

Nous vous rappelons qu'un certains nombre de nos prestations sont éligibles au CREDIT D'IMPOT SERVICE A LA PERSONNE.

Prenez le temps de prendre soin de votre patrimoine, contactez votre conseiller AVENIR & SERENITE PATRIMOINE, par téléphone au 09 81 48 61 15 ou par mail.

Gestion de l’assurance retraite des indépendants

Par Le 24/06/2018

Ils ne sont pas tous logés à la même enseigne…

Dans le cadre de la réforme en faveur du pouvoir d’achat des actifs, le taux de la CSG a augmenté de 1,7 % depuis le 1er janvier 2018. En contrepartie, les charges sociales ont baissé pour un grand nombre de salariés et d’indépendants. Une catégorie d’actifs a néanmoins été oubliée dans le jeu des compensations : les mandataires sociaux, assimilés salariés.
 

  • Une compensation pour les travailleurs indépendants

Pour les indépendants (agriculteurs, artisans, commerçants et professions libérales), la hausse de la CSG est compensée par : 

•    une baisse de la cotisation famille de 2,15 points ;
•    une exonération dégressive des cotisations d’Assurance maladie et maternité. 
Pour les entrepreneurs dont les revenus annuels nets sont inférieurs à 43 000 euros, le gain est de 270 € par an pour des revenus mensuels équivalents au SMIC, et de 550 € par an pour un revenu de 2 400 € par mois.
 
  • Les mandataires sociaux moins bien lotis

Les mandataires sociaux, assimilés salariés, ne bénéficient pour leur part que de la suppression de la cotisation salariale maladie de 0,75 %.
La suppression de la cotisation salariale chômage, prévue en deux temps pour les salariés, ne peut en effet pas s’appliquer dans leur cas : même s’ils sont rattachés au régime général de la Sécurité sociale, ils ne cotisent pas à l’assurance chômage puisqu’ils ne peuvent y prétendre.

 
Sont concernés : 
•    les gérants minoritaires ou égalitaires de SARL ;
•    les présidents-directeurs, directeurs généraux et directeurs généraux délégués rémunérés de SA ;
•    les présidents et dirigeants rémunérés de SAS ou SASU ;
•    les gérants non associés rémunérés de sociétés de personnes ;
•    les dirigeants de certaines associations à but non lucratif.

Seuls les mandataires sociaux qui exercent en complément une fonction encadrée par un contrat de travail bénéficient de la suppression de la cotisation salariale chômage au titre de la rémunération de cette fonction.

FOCUS AVENIR & SERENITE PATRIMOINE

La récente hausse de CSG induit une perte de pouvoir d’achat pour certains TNS. Le risque de perte de revenus en cas d’arrêt de travail ou d’invalidité est d’autant plus préjudiciable pour ces travailleurs.

Pour vous aider à vous protéger et protéger vos proches, il faut être vigilant sur votre contrat Prévoyance.

Adaptez votre prélèvement à la source

Par Le 23/05/2018

Vous finalisez votre déclaration en ligne et le fisc vous demande si vous voulez « adapter votre prélèvement à la source » ? Voici ce qu'il faut savoir.

Nouveauté de la télédéclaration 2018, à l’étape 4, « résumé et signature », le fisc vous annonce un taux d’imposition dans le cadre « Votre prélèvement à la source 2019 ». A ce stade, vous ne disposez pas encore de marge de manœuvre : le fisc vous indique uniquement votre taux personnalisé calculé sur la base des revenus que vous venez de déclarer. L’administration précise toutefois, dès à présent, que ce taux de prélèvement à la source peut être anonymisé, en choisissant un taux non personnalisé, ou individualisé, dans le cas d’un couple.

1 - Le taux personnalisé, option par défaut
2 - Le taux neutre, ou non personnalisé, pour la confidentialité
3 - Le taux individualisé, pour répartir l’impôt dans un couple

Un choix non définitif !

Etape 5, « fin de la déclaration » : juste après avoir signé votre télédéclaration, le fisc sollicite votre décision. Au choix : « Oui, je veux adapter mon prélèvement à la source » ou « Non merci, je n’ai pas besoin d’adapter mon prélèvement à la source ». Une formulation pour le moins ambiguë. D'autant que le fisc ne rappelle pas le taux communiqué à la page précédente. Seule aide au choix, un cadre bleu où le fisc vous indique, par exemple, que l’individualisation peut être intéressante « si vous êtes marié ».

Vous pouvez répondre « oui » ou « non » et remettre ce choix à plus tard : vous avez jusqu’au 15 septembre 2018 pour choisir votre taux de prélèvement, ou pour le modifier à votre guise.

« Gérer mon prélèvement à la source », mode d’emploi

Pour « adapter votre prélèvement à la source », vous avez donc deux possibilités : cliquer sur « oui » à la fin de la déclaration, ou le plus simple, cliquer sur le cadre « gérer mon prélèvement à la source » à partir de la page d’accueil de votre espace personnel. Dans les deux cas, vous accédez au même espace dédié au prélèvement à la source.

Déclaration prélèvement source

Capture d'écran impots.gouv.fr

Dans cet espace, selon votre situation personnelle, vous avez une ou deux options alternatives au taux affiché dans la partie gauche : « ne pas transmettre votre taux personnalisé » et éventuellement « individualiser » votre taux, en cas d’imposition commune. Cette fois, les choix apparaissent plutôt limpides : il faut cocher, ou non, le curseur de l’une de ces deux options si vous souhaitez adapter votre taux de prélèvement.

Pour l’individualisation, le fisc vous précise le taux applicable à chacun des deux membres du couple. Le choix peut donc être réalisé en connaissance de cause. En revanche, pour le taux « non personnalisé », aussi appelé taux neutre, le fisc ne précise pas le taux qui vous concerne. Ce taux non personnalisé sera déterminé uniquement en fonction du niveau de salaire du contribuable, selon le barème suivant.

Base mensuelle de prélèvement Taux
Inférieure ou égale à 1 367 € 0%
De 1 368 € à 1 419 € 0,50%
De 1 420 € à 1 510 € 1,50%
De 1 511 € à 1 613 € 2,50%
De 1 614 € à 1 723 € 3,50%
De 1 724 € à 1 815 € 4,50%
De 1 816 € à 1 936 € 6%
De 1 937 € à 2 511 € 7,50%
De 2 512 € à 2 725 € 9%
De 2 726 € à 2 988 € 10,50%
De 2 989 € à 3 363 € 12%
De 3 364 € à 3 925 € 14%
De 3 926 € à 4 706 € 16%
De 4 707 € à 5 888 € 18%
De 5 889 € à 7 581 € 20%
De 7 582 € à 10 292 € 24%
De 10 293 € à 14 417 € 28%
De 14 418 € à 22 042 € 33%
De 22 043 € à 46 500 € 38%
A partir de 46 501 € 43%
 

Quel que soit votre choix, vous pourrez donc vous reconnecter dans les prochains mois, jusqu’à la mi-septembre, pour adapter votre prélèvement à la source. L’onglet « consulter l’historique de vos actions », en bas à gauche, vous permettra de suivre vos modifications.

« Gérer vos acomptes » : un service disponible mi-juillet

Dans cette même colonne de gauche, trois actions sont envisageables. Vous pouvez signaler un changement de situation personnelle (mariage, divorce, naissance, etc.) dans le premier cadre. Dans le deuxième cadre, vous pouvez « actualiser » votre taux suite à « une hausse ou une baisse de revenus ». Ces deux services ne seront toutefois disponibles qu’à partir du 1er janvier 2019.

Troisième et dernier cadre : « gérer vos acomptes », un service disponible « à partir du 16 juillet 2018 ». Ce cadre vous permettra de signaler au fisc des évolutions concernant vos revenus fonciers ou vos revenus d’indépendant, afin de supprimer ou d’augmenter vos acomptes.

«Les Français, l'épargne et la retraite», 16e baromètre

Par Le 02/04/2018

Les Français sont en grande majorité inquiets pour leur retraite. Malgré tout, ils sont moins d'un tiers à épargner spécifiquement pour leur fin de carrière.

Les Français inquiets pour leur retraite

D'après le 16e baromètre «Les Français, l'épargne et la retraite» du Cercle des Épargnants et de l'institut Ipsos, 73 % des Français se déclarent inquiets pour leur retraite. Ils sont plus de huit sur dix (84 %) à montrer des signes d'inquiétude quant au système de retraite dans sa globalité. On observe également que 83 % des actifs ont peur de manquer d'argent une fois leur carrière arrivée à terme. L'analyse précise, en outre, que 39 % des actifs sont prêts à continuer à travailler même après avoir réuni les conditions de départ à la retraite, afin de compléter leur revenu.

Épargner pour se protéger contre les aléas de la vie

Les Français sont 67 % à épargner par précaution pour l'avenir. Mais ils sont uniquement 29 % à mettre spécifiquement de l'argent de côté pour préparer leur retraite. Par ailleurs, seuls 18 % des actifs épargnent régulièrement en vue de leur retraite et à peine 13 % ont parlé de l'épargne retraite avec un professionnel. Parmi les produits d'épargne privilégiés par les Français, l'assurance-vie arrive en tête, devant le livret A.

La réforme des retraites reste peu connue

Concernant la réforme des retraites envisagée par le gouvernement : seuls 18 % des Français en connaissent précisément le contenu, alors que 28 % n'ont jamais entendu parler de ce projet.


Ne faites pas l'autruche, contactez votre conseiller AVENIR & SERENITE PATRIMOINE !

Vérifiez votre stratégie immobilière !

Par Le 13/03/2018

Les nuages qui s’amoncellent en toute discrétion au-dessus de la tête des propriétaires de biens immobiliers pourraient bien en amener certains à repenser leur patrimoine dès à présent.

Le fléchage de l’épargne vers les marchés financiers commencerait-il par la faire sortir de l’immobilier?

I. Certains nus-propriétaires devront commencer à payer l’IFI (mais pas tous…)

Le nouvel impôt sur la fortune immobilière (IFI) remplace l’impôt de solidarité sur la fortune (ISF) et ne porte que sur la fortune immobilière. Mais il réserve une première surprise de taille: jusqu’ici, seuls les usufruitiers payaient l’ISF comme s’ils étaient pleins propriétaires. C’était logique, car l’usufruitier d’un bien peut l’utiliser ou le louer. Il a les ressources pour payer l’impôt. Quant aux nus-propriétaires, qui ne perçoivent rien, ils restaient hors du champ de l’ISF.

Lors d’une succession sans testament, l’époux survivant peut opter pour l’usufruit et laisser la nue-propriété aux enfants. En attendant, l’époux survivant utilise ou loue le bien et paie l’ISF. C’est le démembrement légal de la propriété. Mais un démembrement rigoureusement identique peut aussi résulter d’un testament ou d’une donation.


Désormais, lorsque le démembrement résulte de la loi, l’IFI est réparti entre les nus-propriétaires et les usufruitiers en proportion de la valeur de leur part de détention. Lorsqu’il résulte d’une donation ou d’un testament, l’usufruitier continuera à payer seul l’ISF. Allez savoir pourquoi.

Or, beaucoup de propriétaires n’ont pas vu l’intérêt de prévoir un démembrement par testament ou donation puisque la loi offre cette possibilité par voie d’option au moment du décès. Des milliers de nus-propriétaires vont ainsi devoir, dès 2018, déclarer et payer un IFI alors qu’ils étaient totalement hors du champ de l’ancien ISF, même pour des successions anciennes.

La nouvelle règle, pourtant validée par le Conseil constitutionnel, est injuste pour de nombreux nus-propriétaires. Elle peut être terrible en cas de mésentente familiale. Partant du principe qu'il vaut mieux prévenir que guérir, nous vous incitons à rédiger rapidement un testament ou une donation entre époux.

II. Les dettes seront plus difficiles à déduire

Les règles de déductibilité des dettes ont été durcies pour l’IFI. Désormais, les prêts intra-familiaux deviennent difficilement déductibles. Des restrictions parfois redoutables s’appliquent aussi aux prêts in fine.

Pour les patrimoines immobiliers supérieurs à 5 millions d’euros, seule une partie de la dette reste déductible, ce qui va créer un dangereux effet de seuil et donnera lieu à des discussions sans fin sur la valeur réelle du bien en question.

III. La location meublée n’est plus ce qu’elle était

En location meublée, on peut amortir le bien et souvent récupérer la TVA. Ce n’est pas le cas en location non meublée, ce qui a suscité en France un engouement pour la construction et l’achat de résidences de tourisme, résidences pour étudiants, établissements d’accueil pour personnes âgées dépendantes, etc.

Un récent rapport remis au gouvernement préconise d’«aligner le régime de la location meublée sur celui de la location nue». Cette phrase anodine annonce une petite révolution dans la location meublée, de nature à inquiéter les investisseurs. Affaire à suivre.

IV. L’abattement pour durée de détention est menacé

L’abattement pour durée de détention a pour effet une réduction graduelle du montant imposable pouvant aboutir à une exonération totale d’une plus-value immobilière.

Le même rapport récent préconise de remplacer cet abattement par un simple coefficient d’érosion monétaire neutralisant l’inflation. Ce serait la fin des exonérations de plus-values pour les investisseurs patients.

Cette règle peut venir bouleverser l’équilibre financier de certaines opérations patrimoniales puisque certaines plus-values actuellement exonérées ou réduites deviendraient, du jour au lendemain, intégralement imposables au taux pressenti de 36,2% (19% d’impôt sur le revenu + 17,2% de prélèvements sociaux).

C’est une redéfinition radicale de la fiscalité immobilière française qui se prépare. On dit qu’elle pourrait faire l’objet d’une loi dès ce printemps.

De quoi inciter les propriétaires à réagir en examinant très rapidement leurs investissements et leur stratégie immobilière: revendre, vendre à une société familiale, refinancer, faire une donation, un testament, réorganiser la situation locative, notamment, sont autant de pistes à explorer de toute urgence. Cette opération peut être l’occasion d’une planification successorale fiscalement très efficace.

Parlez-en à votre conseiller AVENIR & SERENITE PATRIMOINE.

Un placement de 10 à 25 % en 18 mois, cela vous tente ?

Par Le 15/02/2018

2018 - année blanche : les impôts vont vous verser du 10 à 25 % ; c'est quand même assez sympathique, non ?

Une fois n'est pas coutume, ce sont les impôts qui vont vous verser ce superbe rendement si et seulement si vous investissez dans ce placement (sans risque jusqu'à 10 % et plus risqué au-delà).

C'est vous qui choisissez en fonction de votre appétence au risque.

Envie d'en savoir plus ? Ne tardez pas, les enveloppes sont limitées : Tél. 09 81 48 61 15

Pensez aux SCPI et OPCI !

Par Le 13/02/2018

Les SCPI et les OPCI ont respectivement rapporté 4,43 % et 3,98 % en 2017

Les résultats des SCPI et des OPCI sont toujours flatteurs en 2017, selon les derniers chiffres publiés par l'Aspim. Néanmoins, la collecte a été ralentie en cours d'année, une tendance qui s'explique selon Arnaud Dewachter, délégué général de l'Aspim, aussi bien par « une volonté des sociétés de gestion de conserver le contrôle du rythme de la collecte de capitaux par rapport à celui des acquisitions d'immeubles que par l'annonce estivale du gouvernement sur la loi de finances (…) »

SCPI : collecte en hausse et rendement en baisse
Les épargnants ont continué à plébisciter les SCPI en 2017. La collecte affiche encore une fois un niveau record dépassant les 6 milliards d'euros (+15,2 % par rapport à 2016). Avec un petit bémol, la collecte s'est tassée au 2ème semestre par rapport au premier. Les SCPI représentent désormais une capitalisation de plus de 46 milliards d'euros (+18,1% ). Du côté des performances, le taux de rendement poursuit sa baisse tout en restant à un niveau élevé par rapport à d'autres placements. Il atteint 4,43 % en 2017 au lieu de 4,64 % en 2016. Cette diminution s'explique à la fois par la hausse du prix moyen des parts de +1,79 % et par la baisse des distributions de -3,28 %.

OPCI grand public : collecte et rendement en hausse
Pour les OPCI grand public, la hausse de la collecte n'est pas aussi importante que celle des SCPI mais elle progresse tout de même de 5,5 % pour atteindre 4,21 milliards d'euros de souscriptions en 2017, principalement dans le cadre d'un contrat d'assurance-vie. Sur ce produit de placement aussi, le second semestre a été marqué par un net ralentissement de la collecte. La capitalisation des OPCI approche ainsi les 13 milliards d'euros. Au niveau des performances, les OPCI affichent un taux en augmentation passant de 3,23 % en 2016 à 3,98 % en 2017. Ce résultat en progression s'explique par la hausse de la valorisation du patrimoine (+2,4% en 2016 contre 0,8 % en 2016) alors que le rendement courant baisse passant de 2,4 % en 2016 à 1,6 % en 2017.

Communiqué de presse Aspim, Les SCPI et OPCI en 2017, 06/02/2018

Pensez à notre OPCI location meublée et à notre SCPI phare.