C'est un titre que certains auraient préféré ne pas remporter. La France est devenue championne du monde de l'impôt. C'est le constat que tire un rapport de l'Organisation de coopération et de développement économiques publié ce mercredi 5 décembre. Il en ressort que la pression fiscale a atteint l'an dernier un niveau record dans la zone OCDE et que la France est passée devant le Danemark en termes de poids des prélèvements obligatoires. Selon le rapport de l'OCDE, la France, avec un taux de prélèvements atteignant 46,2% du PIB en 2017 (+0,7 point par rapport à 2016), a ravi la première place au Danemark, où la pression fiscale s'est élevée à 46,0% l'an dernier (-0,2 point par rapport à 2016). Suit la Belgique, avec un ratio de 44,6% en 2017 (+0,5 point).
Articles de agnes-hector
Escroqueries à la SCPI
 Par
agnes-hector
Le vif succès des SCPI auprès des investisseurs français suscite une convoitise malsaine et entraîne la multiplication d'arnaques financières autour de ce type de placement. Le phénomène a explosé en 2019, dans un contexte de taux d'intérêts au plus bas et de faibles rendements des produits classiques. Comment se prémunir contre une escroquerie à la SCPI ?
Les rendements canon de la pierre papier
En 2019, le rendement moyen des SCPI (Sociétés Civiles de Placement Immobilier) a atteint 4,51%*, une performance supérieure à celle de 2018 (4,35%). C'est la première fois en dix ans que les SCPI affichent une rémunération en hausse. Le meilleur taux de rendement revient aux SCPI diversifiées (5,19%), suivies des SCPI spécialisées (4,95%), des SCPI de commerces (4,75%) et des SCPI de bureaux (4,26%). Les Français ne s'y sont pas trompés et ont investi massivement en 2019 dans ce placement d'épargne, communément appelé "pierre papier" : avec un total de 4,3 milliards d'euros, la collecte nette a grimpé de près de 60% sur un an à la fin du premier semestre 2019.
Pour mémoire, une SCPI est une société de gestion qui a en charge l'acquisition, la rénovation, l'entretien, la valorisation et la location d'un patrimoine immobilier. Les investisseurs achètent des parts de la SCPI et chacun reçoit les résultats sous forme de dividendes au prorata de sa mise, avec un rendement identique pour tout le monde, petit ou gros investisseur. Il existe aujourd'hui 180 SCPI (chiffres à fin juin 2019), réparties en 92 SCPI "entreprise" et 80 SCPI "résidentiel". 11 nouvelles SCPI ont vu le jour en 2019. L'an dernier, près de la moitié des nouvelles souscriptions de parts de SCPI concernaient les SCPI de bureaux.
Pourquoi un tel appétit pour les SCPI ? La belle régularité du rendement est la force des SCPI. En 30 ans, le taux de rendement n'est jamais descendu sous les 4%. À côté de la rémunération de l'assurance vie, en érosion constante depuis 10 ans, et à celle du Livret A, réduite à la portion congrue à compter de février 2020 (0,50%), le choix des SCPI s'avère pertinent, même si la garantie en capital n'existe pas.
Escroqueries à la SCPI
Et comme chaque fois qu'un produit rencontre le succès, les escrocs s'invitent sur le marché. De nombreuses arnaques se sont développées en 2019, mettant en scène le plus souvent des usurpateurs qui ont utilisé les noms de réels consultants opérant sur des sites professionnels autorisés pour se faire passer pour des experts de la SCPI et soutirer des fonds à leurs victimes. Plusieurs investisseurs ont été floués après avoir versé plusieurs milliers d'euros (jusqu'à 300 000€ !) sur des comptes à l'étranger, pensant avoir affaire à un distributeur agréé (à noter : nécessairement Conseil en Investissements Financiers, immatriculé en tant que tel à l'ORIAS).
L'usurpation d'identité est la stratégie des malfaiteurs pour s'entourer de crédibilité. Et pour prouver leur "bonne foi", ils incitent leurs victimes à vérifier les registres officiels. Dans un communiqué de presse en novembre dernier, l'AMF (Autorité des Marchés Financiers) appelle les particuliers à la plus grande vigilance face à la recrudescence des cas d'usurpation, à la suite de nombreux signalements de la part d'investisseurs et de sociétés de gestion. En avril 2019, le régulateur avait déjà attiré l’attention des internautes sur deux sites frauduleux qui utilisaient abusivement son nom et son logo pour proposer des simulateurs d’investissement dans des SCPI. Au cours de l’année 2019, AMF Épargne Info Service a reçu 250 plaintes relatives à de fausses SCPI, dont 43 uniquement pour le mois de novembre. 30% des réclamations émanaient de particuliers ayant perdu de l'argent. Le préjudice moyen serait de plus de 63 000 euros ! « La victime est mise en relation avec un faux conseiller dont le discours manipulatoire, mêlant des informations avérées et mensongères, vise à crédibiliser sa société, sa démarche et à mettre en confiance son interlocuteur », explique l’AMF.
Sur quels arguments les victimes ont-elles été grugées ? sur des promesses de rendements improbables et des promesses d'absence de frais de souscription : évidemment les rendements à deux chiffres sont une chimère et il faut savoir que les frais des SCPI ne sont pas négociables : quel que soit le distributeur, y compris la SCPI elle-même, le prix de souscription est identique !
Les points à vérifier quand on investit dans une SCPI
Premier réflexe, pensez à consulter le tableau des fausses sociétés, acteurs et sites non autorisés sur le site de l'AMF (https://amf-france.org/Epargne-Info-Service/Proteger-son-epargne/Listes-noires). Cette liste noire est mise à jour régulièrement, mais n’est malheureusement pas exhaustive, les escrocs, c’est bien connu, ont toujours une longueur d’avance.
Vous devez être attentif aux points suivants :
- l'opérateur doit avoir le statut de CIF (Conseiller en Investissement Financier), qui implique d'être agréé par l'AMF, d'être immatriculé auprès de l'ORIAS, de souscrire une assurance de responsabilité civile, d'adhérer à une association professionnelle et de suivre des formations obligatoires et enfin d'être contrôlé ;
- ne donnez jamais suite si vous avez été contacté par téléphone ou par mail ;
- le RIB du compte bancaire de la SCPI doit se trouver en France : méfiance si, comme dans les cas relatés, le paiement doit se faire sur un compte à l'étranger ;
- le virement se fait uniquement sur le compte de la SCPI : les CIF et les cabinets de gestion de patrimoine ne sont pas autorisés à recevoir de fonds autres que la rémunération de leur activité de conseil en investissements financiers ;
- vérifiez l'agrément de la SCPI sur la base Geco (https://geco.amf-france.org/Bio/?lang=fr) : cette base de données permet de s’informer sur les sociétés de gestion agréées, de connaître notamment leur programme d’activité et les instruments qu’elles sont autorisées à traiter ;
- si le doute persiste, faites une demande de renseignements auprès de l'AMF en remplissant le questionnaire en ligne (https://www.amf-france.org/Formulaires-et-declarations/Contact?lst_select_form_theme_id=renseignement).
Vous pouvez également contacter Abe.infoservice.fr, une plateforme commune mise en place par la Banque de France, l'Autorité de contrôle prudentiel et de résolution (ACPR) et par l’AMF, qui a pour mission la protection des consommateurs dans les secteurs de la banque, de l’assurance et des services financiers.
Prolongation du "Malraux"
Par
agnes-hector
L'article 160 de la loi de finances pour 2020 proroge de trois ans l'application du dispositif « Malraux » dans l'ancien dégradé prévu à l'article 199 tervicies du CGI.
Sont visées par la mesure les opérations de restauration d'immeubles situés dans un quartier bénéficiaire du programme national de requalification des quartiers anciens dégradés (quartiers PNRQAD dont la liste est fixée par le décret 2019-1780 du 31 décembre 2009) ou dans un quartier présentant une concentration élevée d'habitat ancien dégradé (quartiers NPNRU dont la liste est fixée par l'arrêté du 19 janvier 2018).
Pour ces opérations, le dispositif, qui devait initialement prendre fin pour les dépenses supportées à compter de 2020, va donc pouvoir continuer à s'appliquer pour les dépenses supportées jusqu'au 31 décembre 2022.
Pour rappel : Le dispositif « Malraux » permet aux particuliers qui investissent, directement ou via une SCPI, dans la restauration complète d'immeubles bâtis situés dans un site patrimonial remarquable ou dans certains quartiers anciens dégradés de bénéficier d'une réduction d'impôt sur le revenu lorsque les immeubles sont affectés, après travaux, à l'habitation et destinés à la location. La réduction s'élève, selon le cas, à 22 %ou à 30 % des dépenses supportées (dépenses de travaux imposés ou autorisés par l'autorité publique, charges foncières de droit commun et frais d'adhésion à une association foncière urbaine de restauration), retenues dans la limite de 400 000 € sur une période de quatre ans.
Une offre santé dédiée aux TNS, pourquoi faire ?
Par
agnes-hector
En cette nouvelle année, les Travailleurs Non Salariés auront la pleine intégration de la gestion de la sécurité sociale dans le régime général. Les procédures seront certes simplifiées, mais cela ne changera pas les prestations de base versées aux TNS par les régimes obligatoires, qui sont souvent insuffisantes. Il est donc recommandé à tous les professionnels indépendants de souscrire une complémentaire santé ou une mutuelle* qui protègera leurs revenus et leur activité en leur assurant une couverture des frais de santé, conformément à la réforme 100 % santé.
Pourquoi recourir à une offre santé ?
Le RSI donne droit à une indemnité journalière en cas de congé maladie ou d’accident, mais seulement après un an d’affiliation et dans des conditions moins favorables que pour les salariés (il impose notamment un délai de carence de sept jours en cas d’accident, contre trois jours seulement dans le régime général). Un minimum d’un an d’affiliation est également requis pour bénéficier des prestations de maternité.
Applicables aux TNS, les contrats Loi Madelin visent à diminuer les différences de protection sociale entre les salariés et les TNS, notamment en matière de couverture santé. Sous certaines conditions, une déduction fiscale des cotisations versées est également accordée au titre de ces contrats. Cette loi a pour objectif de pallier les lacunes du régime obligatoire des TNS qui pourront, grâce aux différents dispositifs Madelin, bénéficier d’une couverture santé, se constituer une retraite et souscrire des contrats prévoyance.
Les contrats Madelin viennent compenser les carences du régime obligatoire en matière de protection sociale. Pour les TNS souhaitant s’assurer un maintien de revenu en cas d’arrêt de travail ou protéger leurs familles en cas de décès ou d’invalidité, ils pourront bénéficier de compléments de pension de retraite et de compléments de garantie de prévoyance**.
Pourquoi est-ce si important d’avoir une mutuelle ou une complémentaire santé ?
Les TNS peuvent, grâce aux contrats santé de la Loi Madelin, bénéficier d’une complémentaire qui rembourse, en partie ou en totalité, les frais de santé engagés et non couverts par l’Assurance maladie. Selon le contrat souscrit, les garanties proposées par la complémentaire santé varient.
Certaines consultations médicales non remboursées par l’Assurance maladie (acupuncture, ostéopathie…) peuvent être prises en charge par une mutuelle souscrite dans le cadre d’un contrat santé Madelin. Il en existe deux types :
- les contrats individuels qui ont l’avantage d’être souples et permettent à l’assuré de choisir les garanties de santé dont il a besoin
- les contrats de groupe qui sont quant à eux réservés aux gérants majoritaires d’une entreprise.
Quels sont les critères à prendre en considération pour faire le bon choix ?
La nature des soins couverts et le montant des remboursements doivent également être pris en compte lors du choix d’une mutuelle. Cependant, en général, lorsque le tarif est important, l’assurance maladie complémentaire semble plus efficace.
Le travailleur non salarié doit se demander si la compagnie d’assurance choisie exerce le tiers payant ou non, si les soins dentaires et ophtalmiques sont pris en charge ou encore si elle pratique une période de carence pour certains soins.
Le choix peut s’avérer difficile, de nombreuses offres étant disponibles sur le marché.
Pour vous aider, vous pouvez faire appel à votre conseiller AVENIR & SERENITE PATIRMOINE, courtier en assurance. Ce professionnel pourra vous accompagner pas à pas dans vos recherches et trouver la meilleure offre par rapport à votre situation.
Et la Bourse ?
Par
agnes-hector
| Dividendes et rachats d’actions record
L’an dernier, les groupes du CAC 40 ont restitué 60,2 milliards d’euros à leurs actionnaires, sous la forme de dividendes ou de rachats d’actions. C’est 12 % de plus que l’année précédente et au-dessus des 57 milliards d’euros de 2007 (précédent record). Vivendi a été le meilleur distributeur : 8,5 % de sa capitalisation boursière a été rachetée et 2,7 % a été reversée en dividendes. En 2020, compte tenu des estimations de résultats sur 2019, la tendance globale ne devrait pas se ternir.
| Une idée reçue
Une entreprise qui verse des dividendes ou rachète ses actions ne le fait pas toujours au détriment de ses investissements. Pour la plupart des groupes du CAC 40, on observe même le contraire. En 2018 par exemple, ils distribuaient des sommes record et augmentaient conjointement leurs investissements de 9,7 % en moyenne.
| Le creux de la vague ?
La Banque mondiale a fait part de ses prévisions de croissance mondiale pour l’année. Ce sera +2,5 % en 2020 après +2,4 % en 2019. La croissance sera tirée par les pays émergents et en développement (+4,1 % attendus en 2020). Le redressement du commerce et des investissements aideront la timide reprise mondiale. Côté risque, l’institution fait part de ses inquiétudes sur la faible croissance de la productivité.
Commençons cette année en plantant un arbre
Par
agnes-hector
Depuis 2017, Swiss Life Asset Managers France plante des arbres avec son partenaire Reforest'Action.
4 000 arbres ont déjà été plantés en France en 3 ans.
Si vous souhaitez nous aider à participer à la reforestation de nos forêts:
1. Cliquer sur "Je plante mon arbre" ci-dessous
2. Puis rentrez le code SWISS1920
sur le site de Reforest'Action
Investissement dans le vin : l’expertise d'AVENIR & SERENITE PATRIMOINE
Par
agnes-hector
Pour un particulier, le vin constitue un bon moyen de diversifier ses placements, à condition de ne pas en attendre un rendement élevé et de n’y investir qu’un pourcentage limité de son patrimoine.
Comment investir dans le vin ?
Un investisseur pourra choisir de :
- se constituer une cave de bonnes bouteilles,
- devenir allocataire d’un domaine viticole, ce qui lui permettra d’acheter une certaine quantité de bouteilles chaque année ;
- d'acquérir des parts de Groupement foncier viticole (GFV) gérant des parcelles de vignes ;
- de souscrire au capital d'une société foncière détenant des vignes et les faisant exploit par bail à métayage ;
- de souscrire au capital d'une société de négoce de vins.
Les plus fortunés pourront faire l’acquisition d’un domaine.
Il n’existe pas de bonne ou de mauvaise façon d’investir dans le vin. Tout dépend de l'objectif que l'investisseur se fixe, du ticket d'entrée et de l'horizon de placement. Chacune comporte sa part d’incertitude, notamment en termes de valorisation ou de rendement. Mais une chose est sûre : le vin doit rester un placement plaisir fait par des passionnés.
Une bonne connaissance des terroirs et du marché est également indispensable, afin d’éviter les revers en cas d’échec commercial.
Est-ce un placement fiscalement avantageux ?
La transmission de parts de GFV ou la vente de bouteilles profitent d’abattements intéressants. L'investissement dans une foncière ou une société de négoce peut également donner lieu à des réductions d'impôts. Toutefois, nous déconseillons systématiquement à nos clients de fonder leurs décisions d’investissement sur des critères purement fiscaux, parce que la fiscalité change sans arrêt. Cela est vrai pour tous les placements.
Comment se structure l’offre AVENIR & SERENITE PATRIMOINE dans ce domaine ?
Votre conseiller AVENIR & SERENITE PATRIMOINE vous propose quatre offres très différentes destinées aux investisseurs :
- l'acquisition des vignes via une foncière qui sera privilégiée par la personne souhaitant investir dans un actif tangible à faible ticket d'entrée (à partir de 1 000 euros) ; le rendement est faible (de l'ordre de 0,6 % par an) et aléatoire (conditions climatiques) mais peut être amélioré si le paiement du loyer peut se faire en bouteilles (compter un ticket d'entrée de l'ordre de 10 000 € pour 6 à 12 bouteilles par an, bien entendu variable selon le terroir et la qualité de la récolte) ; l'investisseur peut bénéficier d'une réduction d'impôt à l'entrée et espérer que le prix des vignes progresse ;
- l'acquisition des vignes via un Groupement Foncier Viticole qui sera privilégiée par la personne souhaitant conserver et transmettre dans des conditions fiscales privilégiées (diminution de la base taxable de l'IFI et des droits de donation et succession) ; le rendement est médiocre mais là-aussi, l'investisseur peut prendre plaisir à consommer ou offrir les bouteilles de "son" domaine et à rencontrer ses autres co-investisseurs passionnés ;
- le mandat de gestion destiné au profil investisseur-consommateur et accessible à partir de 20 000 euros (10 000 euros sur deux années), avec une recommandation de souscrire sur cinq millésimes (cinq ans) ; l’objectif de rendement est de 5 à 8% par an sur une durée d’investissement de 5 ans. La fiscalité applicable à la revente est celle des biens meubles (exonération d’imposition sur les plus-values lorsque le montant de la cession est inférieur à 5 000 euros) ;
- l’offre de Private Equity pour les purs investisseurs, éligible au remploi d’apport cession, au PEA et la réduction d’IR-PME. Le minimum d’investissement est fixé à 11 000 euros et l’objectif de rendement est de 5 à 8 % net par an sur une durée d’investissement de 7 ans.
Rencontrez-vous beaucoup de femmes ?
Je suis une femme ! Et j'aime le vin ! Le monde du vin se féminise de plus en plus. J’ai eu l’opportunité de croiser des femmes gestionnaires de domaines, cheffes de cave, sommelières… Par ailleurs, de nombreux couples travaillent ensemble dans la gestion de domaines.
Les femmes ont toujours été présentes dans le monde du vin, avec des figures très marquantes. En Champagne, on peut notamment citer Madame Bollinger ou Madame Clicquot, qui ont véritablement révolutionné leur industrie.
Aujourd’hui, avec la ‘starification’ des vignerons, cette tendance continue.
Comment voyez-vous l’avenir du marché des vins ?
Je distingue 4 tendances de fond.
Premièrement, l’internationalisation du marché, avec la montée en puissance des vins du ‘Nouveau Monde’ : États-Unis, Afrique du Sud, Australie, Amérique du Sud, Chine…
Ensuite, l’impact du contexte politique et économique : en particulier, le Brexit risque de changer la donne pour les vins français qui s’exportent très bien outre-Manche.
Enfin, les nouvelles technologies sont en train de transformer le secteur à tous les niveaux, aussi bien dans la manière de produire du vin que dans la façon de le commercialiser ou de le consommer.
Un dernier point : on ne peut plus ignorer les effets du changement climatique, dont les aléas renforcent l’incertitude sur ce marché.
Quels conseils donneriez-vous à ceux qui souhaitent se lancer dans l’investissement dans le vin ?
Calibrez bien votre projet en termes d’objectifs, de montant et d’investissement personnel. Un expert pourra vous y aider.
Vous venez de recevoir votre appel de prime d'assurance
Par
agnes-hector
L'année 2019 ne fera pas exception. Cette année encore, beaucoup d’assureurs généralistes appliqueront – ou ont déjà appliqué - des majorations conjoncturelles sur leur portefeuille.
Ces majorations sont généralement de l'ordre de 3 à 5%. Parfois beaucoup plus, comme vous le savez…
Elles ne répondent souvent à aucune justification technique (indice FFB ou régularisation du chiffre d’affaires)
|
||
Un cadeau de Noël ... doublement utile !
Par
agnes-hector
Ouvrir un PER au nom d’un enfant
Pour réduire l’imposition du foyer fiscal
Les parents de mineurs peuvent ouvrir un PER au nom de leur enfant et réaliser des versements volontaires sur ce dernier pour l’aider à se constituer une épargne au plus tôt.
Tant que l’enfant est rattaché au foyer fiscal des parents, les parents ont la possibilité de déduire de leur revenu fiscal, les versements volontaires réalisés sur le PER de leur enfant.
A noter :
- Le Plan d’épargne retraite pour un enfant mineur doit être ouvert et signé par les représentants légaux (parent ou tuteurs). La déduction fiscale est acquise au foyer fiscal auquel appartient l’enfant mineur.
- Le versement effectué sur le PER d’un enfant n’entame pas le plafond épargne retraite des parents. Les enfants rattachés (mineurs ou majeurs) bénéficient de leur propre plafond épargne retraite même s’il n’apparaît pas sur l’avis d’imposition du parent.
Les grands-parents ont également la possibilité d’aider à la constitution de l’épargne de leurs petits-enfants en réalisant des versements volontaires. Les sommes versées sur le PER de l’enfant seront également déductibles du revenu fiscal des parent tant que l’enfant est rattaché à leur foyer fiscal. C’est donc au final un outil d'optimisation à deux étages !
Pour l’aider à acquérir sa résidence principale
La possibilité d’utiliser l’épargne du PER pour l’acquisition de la résidence principale est un atout de ce nouveau contrat. Le PER dispose d’une large gamme de fonds pour allouer l’épargne au mieux et permettre à l’enfant de bénéficier d’un apport pour l’achat d’une résidence principale.
Attention aux montants versés : vérifier la qualification de présent d'usage ou de donation par l’administration fiscale.
Votre conseiller AVENIR & SERENITE PATRIMOINE a déniché le meilleur PER de la place à ce jour.
Nouvelle convention fiscale avec le Luxembourg
Par
agnes-hector
Une nouvelle convention fiscale nous lie désormais avec notre voisin. Signée en mars 2018, elle prendra effet en janvier 2020 à la suite de la publication du décret d’application il y a quelques jours. Elle modifie notamment le mécanisme d’élimination de la double imposition.
Le nouveau texte tient compte des avancées obtenues dans le cadre des travaux Beps de l’OCDE, qui visent à faire échec à certaines stratégies d’optimisation fiscale. A partir du 1er janvier prochain, les flux financiers entre les deux pays s’inscriront donc dans un nouveau cadre, qui intègre les standards de lutte contre la fraude les plus élevés.
Ainsi, les revenus reçus et la fortune d’un résident français imposable au Luxembourg seront également imposés en France, après réduction d’un crédit d’impôt correspondant au montant déjà payé dans le Grand Duché. Le mécanisme fonctionne également en sens inverse. C’est un changement de taille puisque la méthode d’élimination de la double imposition n’est plus basée sur l’exemption mais sur un mécanisme d’imputation.
Les grands perdants de la réforme sont les travailleurs transfrontaliers, dont le nombre est estimé aux alentours de 100.000. Leurs revenus seront bientôt imposés dans les deux pays, ce qui pourrait conduire à une forte hausse de la pression fiscale subie.
La Loi Energie et Climat et votre immobilier
Par
agnes-hector
La loi Energie et climat, qui vient d’être votée, ambitionne d’atteindre la « neutralité carbone » de la France à l’horizon 2050. Parmi les mesures introduites par ce texte, certaines concernent l’immobilier.
Tout d’abord, à compter du 1er janvier 2022, en cas de vente ou de location d’un bien immobilier dont la consommation énergétique excèdera 330 kWh/m2, la non-réalisation de travaux visant à réduire la consommation devra être indiquée dans les annonces immobilières ainsi que dans les actes de vente ou dans les baux concernant ce bien. En outre, pour ces logements, le propriétaire devra réaliser un audit énergétique en plus du DPE (diagnostic de performance énergétique).
Blocage sur les loyers
Ensuite, dans les zones tendues, les bailleurs ne pourront, à compter du 1er janvier 2021, réviser leurs loyers qu’à condition que le logement loué ne dépasse pas le plafond de 330 kWh.
Autre mesure, un logement ayant vocation à être loué, dont la consommation d’énergie finale par mètre carré et par an dépasse un certain plafond (défini par un décret à paraître), sera considéré comme indécent. Ainsi, dans ce cadre, le juge pourra ordonner des mesures afin que ce plafond maximal de consommation d’énergie soit respecté. Une obligation qui s’appliquera au plus tard le 1er janvier 2023.
Enfin, à compter du 1er janvier 2028, la consommation énergétique des logements ne devra pas excéder 330 kilowattheures d’énergie primaire par mètre carré et par an. Toutefois, cette obligation n’a pas vocation à s’appliquer aux bâtiments qui, en raison de leurs contraintes techniques, architecturales ou patrimoniales, ne peuvent pas faire l’objet de travaux de rénovation permettant d’atteindre une consommation inférieure à ce plafond, ni aux bâtiments pour lesquels le coût des travaux permettant de satisfaire cette obligation est manifestement disproportionné par rapport à la valeur du bien.
Championne du monde .........!!!!
Par
agnes-hector
Selon un rapport de l'OCDE publié ce mercredi 5 décembre, avec un taux de prélèvements atteignant 46,2% du PIB en 2017, la France a ravi la première place au Danemark et devient championne du monde des impôts.
Assurance-vie, il est temps de prendre votre épargne en main
Par
agnes-hector
Livret A, contrat d'assurance-vie en euros… la plupart des placements sans risque ne rapportent plus rien, quand ils ne vous font pas carrément perdre de l'argent.
Zéro pourcent, c'est ce que garantissent aujourd'hui la plupart des assurances-vie dites en euros, c'est-à-dire sans risque. En effet, si la baisse des taux d'intérêt est une très bonne nouvelle pour les emprunteurs qui achètent leur maison, à l'inverse, c'en est une très mauvaise pour l'épargnant, en particulier celui qui place son argent sur le fonds sans risque de l'assurance-vie. Pourquoi ? Parce que le gérant de cette épargne l'investit en titres d'emprunt pour éviter de prendre des risques et pour assurer la liquidité à tout moment. Un tiers des actifs des assureurs sont aujourd'hui à taux nul ou négatif et les rendements des assureurs vont continuer de baisser.
Une situation « qui prend en étau la solvabilité et la rentabilité des compagnies », constatait Bruno Le Maire, ministre de l'Economie, lors de la récente conférence internationale de la Fédération française de l'assurance (FFA). « La diminution du rendement du fonds en euros est certaine, a-t-il lancé à l'assemblée d'assureurs. Prétendre le contraire, c'est mentir aux épargnants. » Pour autant, en leur lançant « pas de panique, pas de panique », le ministre s'est voulu rassurant, compte tenu des réserves accumulées par la plupart des assureurs-vie : en moyenne, ils détiennent près de 5% de « provision de participation aux bénéfices », soit deux ou trois ans de rendement. « Notre rôle n'est pas de pousser des cris d'orfraie », a asséné le patron de Bercy. De fait, ces taux négatifs qui font qu'un emprunt ne rapporte pas, mais coûte de l'argent, emmènent assureurs et épargnants en terre inconnue.
L'assurance-vie classique ne paie plus
Les épargnants n'ont pas encore tous conscience que l'argent placé à court terme ne peut plus aujourd'hui que garantir…de perdre en pouvoir d'achat, du fait de l'inflation, estimée cette année entre 1,2 et 1,4%. Pratiquement aucune assurance-vie en euros ne devrait être en rendement réel positif net d'inflation et net des 17,2% de prélèvements sociaux (non compris dans les taux affichés par les compagnies).
Plus de 80% de l'épargne financière des Français est investie en placements de taux, donc à rendement quasi nul ! Contre toute logique, les épargnants ont affecté sur ces douze derniers mois 99% de leurs 115 milliards d'euros de flux d'épargne à ces placements, dont près de la moitié en dépôts à vue, sans rémunération.
L'appauvrissement de l'épargnant, déjà en marche, va s'accélérer compte tenu des alertes lancées récemment par les assureurs sur les fonds en euros.
Il y a quelques années encore, pour gagner 3% de performance, on n'avait rien d'autre à faire que de placer son épargne sur une bonne assurance-vie en euros. La martingale a fonctionné pendant plus de trente ans. Et ce placement sans risque est devenu la grande vedette du patrimoine des Français, avec aujourd'hui plus de 1 400 milliards d'euros.
Mais aujourd'hui, la sécurité ne paye plus, c'est un changement de paradigme. Désormais, pour protéger son épargne, il n'y a pas d'autre solution qu'une prise de risque et l'acceptation d'une part d'illiquidité » (la notion de liquidité signifiant une disponibilité au jour le jour).
Comment protéger son épargne de l'inflation et en tirer quelque rentabilité ? Il existe plus de solutions qu'on ne le croit… Et des experts pour vous aider à changer de paradigme.
Assurance-vie, maîtresse, épouse... Un cocktail détonnant !
Par
agnes-hector
Dans cette affaire, le défunt a transmis un capital important à sa maîtresse par le biais de l’assurance vie. La Cour de cassation refuse d'y voir une donation indirecte !
Monsieur décède, laissant pour lui succéder son épouse. Celui-ci avait, selon elle, « diverti des fonds » au profit de sa maîtresse. Aussi a-t-elle assigné cette dame en restitution. L’épouse légitime, commune en biens, conteste d’abord deux donations de 200 000 € et 120 000 € consenties à la maîtresse de son mari.
La Cour de cassation confirme l’annulation au motif que ne sont pas valables les libéralités consenties par un époux commun en biens au moyen de sommes provenant de ses gains et salaires lorsque ces sommes ont été économisées. Ces capitaux, en l’occurrence, extraits par chèques tirés sur deux des comptes personnels de monsieur, provenaient, pour l’un, du rachat d’une assurance vie, pour l’autre, de la liquidation d’un compte-titres ouvert au nom des deux époux. En application de l’article 1422 du Code civil, les donations ainsi consenties, sans l’accord de son épouse, devaient être annulées.
L’épouse conteste ensuite l’attribution de deux assurances vie à la maîtresse de son mari en application de la clause bénéficiaire, l’une d’un montant de 604 000 € et l’autre de 156 000 €. L’arrêt de la cour d’appel de Paris énonce qu’un tel contrat « peut être requalifié en donation si les circonstances dans lesquelles son bénéficiaire a été désigné révèlent la volonté du souscripteur de se dépouiller de manière irrévocable et que tel est le cas lorsque celui-ci a consenti à l’acceptation de sa désignation par le bénéficiaire dans la mesure où, en une telle hypothèse, il est alors privé de toute possibilité de rachat ».
La maîtresse avait accepté le bénéfice de cette assurance vie. Donc, selon l’article L.132-9 du Code des assurances, monsieur s’étant « dépouillé irrévocablement » estiment les juges du fond, ce qui fait que la donation déguisée était patente !
La Cour de cassation censure parce que la cour d’appel n’a pas « constaté une renonciation expresse » de monsieur « à l’exercice de son droit de rachat garanti par le contrat ».
Pourtant la clause d’attribution devenant irrévocable par l'acceptation du bénéficiaire, monsieur n’avait plus la liberté de rachat ! Les juges du fond ont pourtant bien constaté que monsieur et sa maîtresse ont signé une lettre par laquelle ils demandaient à l’assureur d’enregistrer l’accord de (celle-ci), bénéficiaire acceptante des contrats d’assurance.
La Cour de cassation estime qu’en dépit de l’irrévocabilité de la clause attributaire, le droit de rachat perdure avec l’accord du bénéficiaire (comme c’est prévu dans la version actuelle, et postérieure à l’affaire, de l’article L. 132-9 du Code des assurances), donc que le souscripteur devait explicitement exprimer le renoncement à ce droit.
(Cour de cassation, 1e chambre civile, arrêt n°963 du 20 novembre 2019, 16-15.867)
Vous êtes mariés en communauté de biens et avez souscrit un contrat d'assurance-vie ? Vous avez travaillé toute votre vie pour vous mettre à l'abri du besoin le moment venu et n'avez pas envie que cette épargne durement gagnée profite à l'amant ou la maîtresse du dernier jour ?
Prenez vos précautions ! Des solutions existent pour vous mettre à l'abri de ces turpitudes.
Défiscaliser avant la fin de l'année
Par
agnes-hector
Il est encore temps d’investir d’ici à la fin de l’année dans des placements permettant de réduire la pression fiscale.
En 2020, le barème de l’impôt sur le revenu sera révisé et certains ménages verront leur note s’alléger. Toutefois cette mesure ne concernera pas tout le monde et sera notamment sans effet pour les contribuables situés dans les tranches marginales d’imposition les plus élevées (celles à 41 et 45 %). Aussi, il est encore temps d’investir maintenant dans des placements destinés à réduire la pression fiscale de l’an prochain. La date butoir pour agir étant le 31 décembre (la fin de l’année fiscale), il reste une « fenêtre de tir » de quelques semaines pour se décider. Malgré l’instauration du prélèvement à la source au 1er janvier 2019, les moyens mis à disposition des particuliers pour minorer leur impôt restent inchangés.

A ce jour, deux stratégies coexistent.
La première consiste à choisir des placements ouvrant droit à une réduction d’impôt sur le revenu. Les avantages fiscaux consécutifs à la souscription de certains produits seront alors retranchés de l’impôt à payer. Ici, l’économie est la même pour tous les contribuables, indépendamment de leurs revenus.
La seconde piste consiste à privilégier des produits ou investissements permettant de déduire des charges de ses revenus. C’est une façon de contenir les revenus imposables. Et donc au final d’être moins taxé. Dans ce cas de figure, le gain fiscal est proportionnel au niveau de la tranche marginale d’imposition (TMI). Plus cette dernière est élevée, plus il sera possible d’alléger le montant de l’impôt.
A cette période de l’année, ces deux leviers peuvent encore être actionnés dans des délais courts. D’autant plus qu’il existe des solutions « clefs en main » (FIP, FCPI, SOFICA, SCPI) faciles à souscrire d’ici au 31 décembre.
Avant de se lancer, plusieurs paramètres sont à prendre en compte : la fiscalité et ses règles afin d’optimiser son action et surtout choisir un placement pertinent et potentiellement rentable.
Réajustement. L’entrée en vigueur du prélèvement à la source en 2019 n’a pas modifié les propriétés défiscalisantes des produits, néanmoins l’application des règles a évolué.
Si c’est la première fois en 2019 que le contribuable souscrit à ce genre de placements, la minoration ne sera pas effective dès janvier 2020. Le taux moyen du prélèvement à la source (PAS) figurant sur sa fiche de paie va rester inchangé. Ce n’est qu’au printemps 2020, soit après la réception de la déclaration sur les revenus 2019, que le Trésor Public sera informé des investissements réalisés en 2019 et procédera au réajustement. Cette réactualisation fiscale s’effectuera à l’été 2020 avec un remboursement des avantages fiscaux ou une annulation de l’impôt dû.
Autre conséquence de la mise en place du PAS, si de tels investissements ont été réalisés en 2018 : le paiement des réductions d’impôt par le fisc est fractionné. Afin d’éviter un effort de trésorerie trop lourd pour le contribuable, l’Etat a en effet instauré la règle suivante : le paiement d’un acompte de 60 % de la réduction d’impôt s’effectuera le 15 janvier, puis le solde, c’est-à-dire les 40 % restants, sera versé au mois d’août. Ce droit à l’avance ne concerne que certains investissements ou dépenses tels que l’emploi d’un salarié à domicile, les frais de garde d’enfants, un investissement locatif Pinel ou un don à des œuvres.
Par conséquent, avant de foncer tête baissée sur un ou plusieurs placements, il convient d’évaluer en amont sa marge manœuvre. Cette étape est nécessaire afin de calibrer son investissement et d’optimiser la fiscalité. Or, en matière d’impôt sur le revenu, il convient de respecter le plafond annuel des niches fiscales fixé à 10 000 euros par an. Celui-ci intègre les avantages fiscaux liés aux frais de garde d’enfants, aux emplois à domicile, au Crédit d’Impôt pour la Transition Energétique (CITE), aux FIP et FCPI, aux dispositifs Pinel et autres Denormandie… Mieux vaut donc raisonner à l’envers. A savoir : faire le compte de ce que l’on est déjà en mesure de déduire afin d’évaluer le montant qu’il reste pour saturer sa niche. A noter que la loi prévoit que ce plafond de niches fiscales passe à 18 000 euros pour des investissements dans des produits tels que les SOFICA, FIP outre-mer et le Girardin (dans ses versions industrielle et logement social).
Risques. Autre précaution à prendre : pas question de se laisser éblouir par l’avantage fiscal mis en avant. Souvent, en effet, plus il est appétissant, plus le risque est élevé et rime avec une possibilité de perte en capital. L’effet défiscalisant est assorti de contraintes fortes, liées à l’immobilisation des fonds (entre cinq et quinze ans). Et si ces engagements initiaux ne sont pas respectés à la lettre (sortie avant terme, non-respect des conditions), les avantages fiscaux consentis depuis le début seront à rembourser au Trésor Public.
Autre écueil de ces produits : peu d’entre eux génèrent une performance immédiate. Dans le cas des FIP, SOFICA ou FCPI, l’épargnant ne perçoit aucun rendement durant la durée de détention. Ce n’est qu’à l’échéance du produit qu’une hypothétique performance est délivrée.
Par essence, un placement doit être rentable. Or, un avantage fiscal habilement présenté peut masquer les risques ou les faiblesses d’un produit. Au moment du débouclage de l’opération et donc du remboursement, l’épargnant est souvent déçu. Il se rend compte que l’avantage fiscal a été cher payé face au piètre résultat après une si longue immobilisation de l’argent. Pour choisir sans faux pas, il faut se demander si l’investissement envisagé est cohérent avec sa situation patrimoniale et évaluer le placement sans tenir compte de son avantage fiscal. Il conviendra de se renseigner sur la notoriété et l’ancienneté de l’établissement financier concepteur du produit, de regarder de plus près l’historique de ses résultats. Pour limiter les risques, la parade consistera à investir dans différentes sociétés de gestion. Enfin, ces placements de moyen et long terme doivent s’inscrire dans une logique patrimoniale. On investit pour se constituer un patrimoine ou se préparer un pécule ou des revenus complémentaires pour la retraite.
Le nouveau PER
Par
agnes-hector
Dans un peu moins d’un an, en octobre 2020, il ne sera plus possible d’ouvrir un Perp ou un Madelin Retraite. Faut-il en profiter tant qu’il est encore temps, ou ouvrir d’ores et déjà le nouveau Plan d’épargne retraite (PER) ? Ce qu’il faut savoir.
Il offre aux souscripteurs plus d’options à l’entrée comme à la sortie, à l’âge de la retraite.
A l’entrée : déduction ou non
Dans « l’ancien monde » de l’épargne retraite, le contrat Madelin est réservé aux travailleurs non salariés, et le Perp est ouvert à tous. L’un comme l’autre offrent une carotte fiscale à l’entrée : vous pouvez déduire le montant versé de votre revenu imposable, dans la limite dans la limite d’un plafond recalculé chaque année.
Dans le « nouveau monde », la déduction des versements reste possible : le plafond annuel des versements déductibles sur un PER individuel est même calqué sur le plafond Perp. Mais vous pouvez aussi choisir de renoncer à cette déduction, ce qui ouvre la porte à une fiscalité plus attractive à la retraite.
A la retraite : rente ou capital
La grande nouveauté du nouveau PER reste la souplesse à l’âge de la retraite : vous pourrez choisir de sortir en capital à 100% ou en rente à 100%, ou de moduler entre ces deux modes de sortie à votre guise. Alors que le contrat Madelin contraint à une sortie en rente, et que le Perp ne permet qu’une sortie limitée (à 20%) en capital.
| Perp | Madelin | PER individuel | |
|---|---|---|---|
| Sortie en rente | Sortie en rente partielle ou totale |
Sortie en rente viagère obligatoire à 100% |
Sortie en rente viagère facultative, jusqu’à 100% de l’épargne |
| Sortie en capital | Sortie en capital limitée à 20% de l’épargne seulement |
Sortie en capital impossible | Sortie en capital facultative, jusqu’à 100% de l’épargne |
| Sortie anticipée (avant la retraite) | En cas de situation exceptionnelle : fin de droits au chômage, liquidation judiciaire, invalidité, surendettement… |
En cas de situation exceptionnelle : liquidation judiciaire, invalidité, surendettement… |
Sortie anticipée Et en cas de situation exceptionnelle |
Existe-t-il un avantage fiscal, pour l’un de ces produits, sur la sortie en rente, le seul mode de sortie commun aux PER, Perp et Madelin ? Non ! Sur le plan fiscal, la rente viagère issue du contrat Madelin, d’un Perp ou d’un nouveau PER est soumise à l’impôt sur le revenu, au même régime que les pensions de retraite. Match nul, donc, sur la sortie en rente, sauf pour les épargnants qui ont renoncé à la déduction des versements à l’entrée : ils seront soumis au barème des rentes viagères à titre onéreux, plus avantageux.
Sur les principales caractéristiques de ces produits, le PER individuel a l’avantage. Les atouts des « vieux produits » concernent des points plus spécifiques…
L’avantage du Madelin
Un plafond de versement plus élevé ! Au titre de l’année 2019, vous pouvez verser jusqu’à 32 419 euros maximum sur un PER ou un Perp. Or, pour l’année fiscale 2019, le plafond annuel de déductibilité sur un contrat d’épargne retraite Madelin grimpe à 74 969 euros !
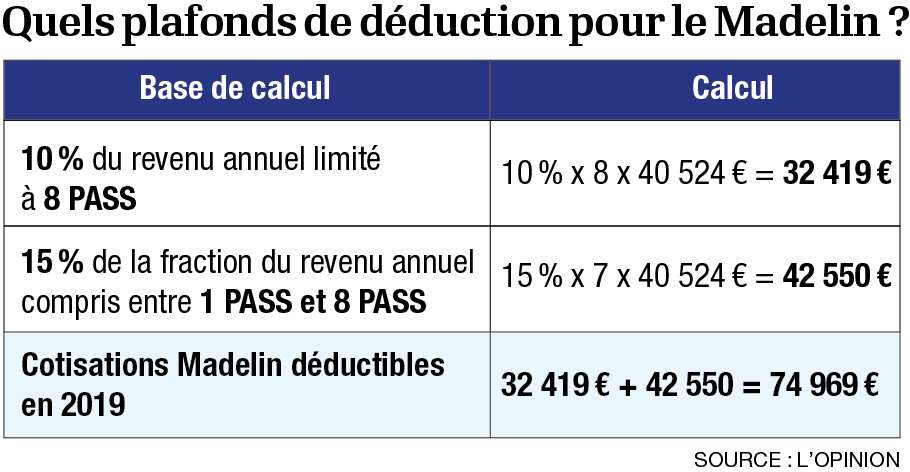
Il est conseillé aux indépendants de verser au plafond sur le Perp, puis le surplus sur le Madelin. Ce sera le même mécanisme avec le PER en priorité, et le Madelin pour l’excédent. Avant d’ouvrir un Madelin, il faut toutefois être conscient de la contrainte principale : une obligation de versements réguliers, avec un montant minimum à épargner chaque année.
L’avantage du Perp
Le Perp bénéficie en théorie d’un léger avantage fiscal vis-à-vis du PER sur la sortie en capital : un taux d’impôt sur le revenu forfaitaire de 7,5%, après application d’un abattement de 10%. Mais cet avantage ne concerne que 20% de votre épargne accumulée sur le Perp.Une incertitude sur la fiscalité de la sortie en capital du Perp
Ce (léger) avantage fiscal du Perp vis-à-vis du PER, sur la sortie en capital, serait toutefois remis en cause… L’ordonnance instaurant le PER a abrogé l’article donnant droit à l’abattement de 10% et au taux forfaitaire de 7,5% pour la sortie partielle en capital du Perp… Si cette abrogation était confirmée, cela donnerait un argument de plus en faveur du PER.
L’avantage du PER individuel
Sans ambiguïté la souplesse renforcée, à l’entrée comme à la sortie. Un point faible a toutefois été pointé : si vous avez profité de la déductibilité des versements volontaires, la fiscalité de la sortie en capital s’avère peu avantageuse. Le capital accumulé est soumis à l’impôt sur le revenu, et les gains au prélèvement forfaitaire unique. Mais la souplesse du PER permet là encore de répondre à ce point faible : Bercy a confirmé la possibilité d’échelonner sa sortie en capital, sur plusieurs années, afin d'éviter de faire bondir le taux d’imposition de l’épargnant en cas de retrait unique après le départ en retraite. Cette sortie fractionnée est l’uns des atouts majeurs du PER.
Une solution pour contourner le dispositif « année blanche »
Dernier argument de vente favorable au PER individuel, à destination des contribuables habitués à déduire leurs versements sur un Perp : la mesure anti-abus liée à l’année blanche ne s’applique pas au PER. Dans le cadre du passage au prélèvement à la source, le législateur a décidé de minorer l’avantage de la « déduction épargne retraite » si les contribuables ont opportunément cessé de verser en 2018, la fameuse « année blanche » : ces contribuables profiteront d’une déduction amoindrie s’ils versent sur un Perp en 2019… mais d’une déduction à 100% s’ils versent sur un PER.
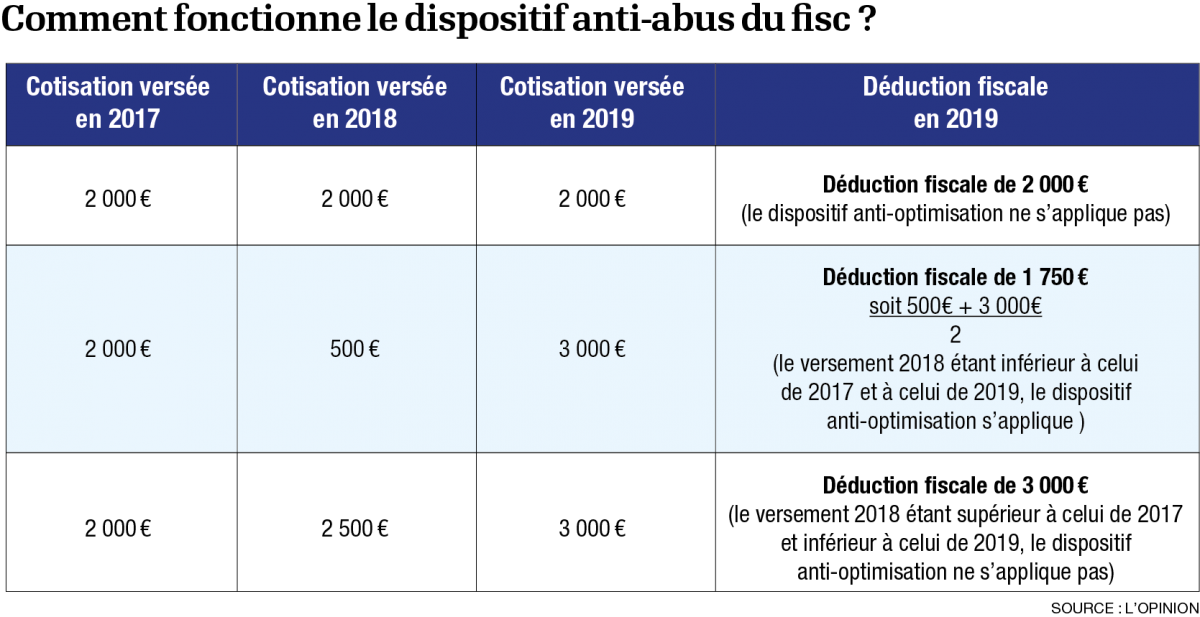
Les détenteurs de contrats Madelin ne sont pas concernés par cette clause anti-abus qui ne s’applique qu’au PERP : les versements sur un Madelin (réservé aux travailleurs non-salariés) restent donc déductibles dans les mêmes limites annuelles (10 % + 15 % du bénéfice imposable, 74 969,40 euros maximum).
| A savoir : les détenteurs d’un Madelin et d’un Perp bénéficient d’un plafond d’épargne retraite global dans le cadre du PER (Plafond PER = plafond Perp + plafond Madelin). |
Quel placement privilégier pour la préparation de la retraite ?
A choisir entre PER, Perp et Madelin, pour une nouvelle ouverture ? « Sauf cas particulier, le PER individuel, car il offre une liberté totale à la sortie entre capital et rente. Aujourd’hui, si l’on conseille un Perp ou un Madelin, il faut vraiment être sûr que l’épargnant est déterminé à sortir en rente viagère… . Le public cible du PER reste les « gros contribuables », avec une tranche marginale d’imposition à 30%1 ou plus et visant la déduction des versements.
Pour les autres ? A partir du moment où vous mettez de l’argent de côté, avec un objectif retraite, il n’y a pas de mauvaise solution mais le PER ne sera pas le produit le plus adapté. Il vaudra mieux privilégier une solution peu contraignante, qui permet de choisir entre capital et rente à la sortie. C’est le cas de l’immobilier locatif, par exemple, puisque vous pouvez choisir de continuer à percevoir des loyers, ou de revendre. C’est aussi le cas de l’assurance vie dans l’univers des produits financiers, même si vous prenez le risque de piocher dedans avant la retraite.
Faut-il transférer un ancien plan vers nouveau ?
Avantage au PER, donc, pour les nouveaux versements. En revanche, concernant le transfert des actuels Perp et Madelin vers les nouveaux PER, il est urgent d’attendre. Ce serait par exemple dommage de tirer un trait sur un contrat Madelin faisant référence à des tables de mortalité avantageuses pour la rente viagère. Ou de transférer un vieux contrat profitant d’un minimum garanti.
Conclusion : si vous possédez déjà un Perp ou un contrat Madelin, conservez-le, en attendant au moins le début d’année 2021 et l’annonce des premières rémunérations des nouveaux PER.
(1) Taux s'appliquant à la part supérieure de vos revenus : 14%, 30%, 41% ou 45% selon les cas en 2019.
Investir dans les grands crus français et étrangers
Par
agnes-hector
|
RAPPEL SUR NOS OFFRES |
|
Bénéficier d'une réduction d'Impôt (25%) et devenir actionnaire d'une société de négoce innovante |
|
OFFRE Private Equity |
|
|
Diversifier ses actifs et créer une cave d'investissement composée de Grands Crus achetée en Primeur à travers un mandat de gestion. |
|
OFFRE MANDAT de Gestion de cave |
|
|
Track-Record |
Les performances passées ne préjugent pas des performances futures. |
|
Nous sommest à votre disposition pour échanger, répondre à vos questions et vous accompagner. |
La dévalorisation du patrimoine des classes moyennes
Par
agnes-hector
Votre conseiller AVENIR & SERENITE PATRIMOINE vous propose aujourd'hui un extrait issu d'une analyse diffusée sur Xerfi Canal. Aujourd'hui, la dévalorisation du patrimoine des classes moyennes
Le patrimoine privé des classes moyennes est attaqué sur ses trois composantes : immobilière, mobilière (avec l'automobile) et financière. Immobilière d'abord. Dans un pays, où les prix de l'immobilier sont à un pic historique cela a de quoi surprendre.
Certes les prix de l'immobilier montent, mais pas partout. Les tendances haussières à Paris en petite couronne et dans quelques grandes métropoles régionales (Nantes, Rennes, Bordeaux, Lyon par exemple) ne résument pas à elles seules la réalité d'un marché national à trois vitesses : selon les données notariales, 45% des départements ont enregistré une progression des prix des appartements dans l'ancien en 2018, 40% ont connu une baisse et 15% sont restés stables. Bref, la tendance haussière ne concerne même pas la moitié des départements.
En outre, même là où les prix augmentent, ce n'est qu'une moyenne. La carte de France immobilière ressemble à une peau de léopard. Une peau de léopard où les taches brunes représentent les zones les plus tendues où les prix flambent, le plus souvent les grandes agglomérations. Mais il y a aussi les taches blanches, ces zones en perte de vitesse, le plus souvent situées en périphérie. Ces zones, c'est la France pavillonnaire celle des lotissements situés en couronnes péri-urbaines où les prix baissent voire chutent brutalement. Or le poids de la résidence principale dans l'ensemble du patrimoine des classes moyennes est écrasant : c'est nettement plus de la moitié et jusqu'à plus de 70% pour les ménages dont le montant du patrimoine les place entre le 5ème et le 7ème décile.
Plus varié en haut de la pyramide, le patrimoine des plus aisés est plus diversifié faisant tomber la part de la résidence principale à peine plus de 10%. La France des lotissements c'est aussi celle de la voiture. Et pour cause. Aux manques de transports en communs s'ajoutent les conditions d'accès difficiles aux services au sens large (écoles, commerces, services administratifs, médicaux, culturels). L'automobile est dès lors l'outil indispensable pour y accéder et la multi-motorisation une quasi-obligation. Pour les Français les plus modestes la voiture va jusqu'à représenter plus de 20% de leur patrimoine. Pour les classes moyennes c'est un peu moins de 5%. Ce n'est pas négligeable d'autant plus que c'est un patrimoine qui se déprécie d'autant plus rapidement qu'il est essentiellement constitué de véhicules diesels, ceux-là même que le gouvernement et les grandes métropoles veulent chasser du territoire. Le bilan est là, les ventes de diesel d'occasion sont en recul. Selon les chiffres de AAA Data, elles déclinent depuis 2017 et les plus touchées sont les diesels d'occasion de plus de six ans, cœur de cible des classes moyennes avec à la clé de sévères baisses de prix pour des vendeurs contraints pour certains de brader leur véhicule.
De surcroît, face à ce patrimoine mobilier et immobilier qui perd de sa valeur, il y a de l'endettement : plus du quart des ménages dont le patrimoine les situe entre le 4ème et le 5ème décile sont endettés au titre de leur résidence principale, une part qui monte à 42,4% pour ceux qui sont entre le 6ème et 7ème décile. La part des ménages endettés pour l'achat d'automobile est plus faible mais près du quart des ménages situés entre le 6ème et le 7ème décile sont concernés. Reste le patrimoine financier des classes moyennes, constitué à près de 90% des comptes chèques, des livrets défiscalisés et de l'assurance-vie. Si les comptes chèques ne rapportent rien, les autres placements sont également de moins en moins rémunérateurs : de 0,5% pour le Compte d'Epargne Logement à 1,25% pour le Livret d'Epargne Populaire en passant par 0,75% pour le livret A.
En fait seul le LEP se hisse au-dessus de l'inflation. Bref, en termes réels les rendements sont globalement négatifs. L'assurance-vie s'en sort un peu mieux mais la tendance est à la baisse.
Attaqué sur toutes ses composantes, le patrimoine des classes moyennes se déprécie et participe à la montée des mécontentements.
Faites le point sur vos actuels droits à la retraite
Par
agnes-hector
Quel sera l'impact de la réfforme des retraites ?
La réforme des retraites actuellement menée par le gouvernement et pilotée par Jean-Paul Delevoye va-t-elle remettre en cause l’ensemble du système actuel ? Impossible de le savoir ! La principale volonté du gouvernement ne fait toutefois pas mystère : créer un système universel pour remplacer les multiples régimes actuellement en vigueur.
Il y aura nécessairement une photographie des droits à la veille de la réforme.
Et ces droits seront alors convertis en euros, avant d’être convertis en points dans le nouveau système.
Donc autant être vigilant avant la réforme !
Même s’il devrait être toujours possible de signaler un oubli une fois la réforme des retraites en vigueur, afin d’éviter un départ en retraite chaotique, à la recherche de justificatifs perdus, faites un point dès à présent.
Vérifiez votre Relevé Individuel et gardez tous vos justificatifs de revenus : dans l’idéal il ne faut rien jeter et numériser l’ensemble.
Assurance obsèques : les bons réflexes à adopter
Par
agnes-hector
Les contrôles menés par l’ACPR sur la distribution des contrats d’assurance obsèques ont permis de constater que les souscripteurs pouvaient mal appréhender les garanties proposées.
L’Autorité rappelle donc les bons réflexes à adopter avant la souscription de tels contrats. L’ACPR estime aussi que la qualité du conseil délivré par les professionnels en matière d’assurance obsèques doit encore progresser.
Il existe une grande diversité de contrats obsèques, qui ne sont pas tous appropriés selon l’âge et les besoins des consommateurs. Avant la souscription d’un tel contrat, une attention particulière doit donc être portée à :
- La périodicité et la durée de versement des cotisations, compte tenu notamment de l’âge de l’assuré et du montant du capital qu’il souhaite constituer ;
- La valeur du capital garanti à la souscription, qui peut être inférieure au coût des obsèques le moment venu ;
- L’ensemble des frais prélevés tout au long de la vie du contrat ;
- La possibilité et les conditions de rachat des sommes versées ;
- L’existence d’un délai de carence (en cas de décès de l’assuré avant la fin de ce délai, le capital ne sera pas versé) ;
- La durée de la couverture : certains contrats ne couvrent l’assuré que si le décès survient avant le terme du contrat. Au-delà, les primes versées sont perdues ;
- La rédaction de la clause bénéficiaire.
Les professionnels distribuant ces contrats sont soumis à une obligation d’information et un devoir de conseil. Ils sont tenus de recueillir les exigences et besoins du client afin de s’assurer que le contrat envisagé est adapté à sa situation personnelle. N’hésitez donc jamais à poser des questions, demander des précisions ou des simulations et à comparer les offres afin de vous engager en toute connaissance de cause.
L’ACPR invite tous les consommateurs à consulter la rubrique « Assurance obsèques » du site internet Assurance-Banque-Épargne Info Service : https://www.abe-infoservice.fr/
À propos de l’ACPR
Adossée à la Banque de France, l’Autorité de contrôle prudentiel et de résolution (ACPR) est l’autorité qui contrôle les secteurs de la banque et de l’assurance et veille à la stabilité financière. L’ACPR est également chargée de la protection de la clientèle des établissements contrôlés et assure la mission de lutte contre le blanchiment des capitaux et le financement du terrorisme. Elle est aussi dotée de pouvoirs de résolution. Les services opérationnels de l’ACPR sont regroupés au sein de son Secrétariat général. Visitez leur site https://acpr.banque-france.fr/