Articles de agnes-hector

Investissement dans le vin : vigilance face aux fraudes !

Par Le 11/09/2019


Investissement dans le vin : vigilance face aux fraudes !

| Publié le 09-09-2019 17:56 |
 
Investissement dans le vin : vigilance face aux fraudes !
Crédit(s) photo(s) : Shutterstock / Thomas Hébrard  


Thomas Hébrard, Président-fondateur de U'Wine, maison de négoce fondée en 2014, met en garde les investisseurs et les professionnels s'ils veulent réaliser un investissement dans le vin pour se constituer une cave patrimoniale.

Il est indispensable d'adopter les bons réflexes lorsque l'on cherche à investir dans le vin. Ce domaine attire beaucoup les sociétés frauduleuses et les arnaques, car il s'appuie sur la méconnaissance des particuliers sur les mécanismes de rendement et le fonctionnement de l'investissement dans le vin. Attirés par des promesses de rendement alléchantes, une facilité d'investissement et une démarche 100% en ligne, ceux-ci peuvent facilement tomber dans le piège de la fraude.

L'investissement dans le vin est un domaine régulé par l'Autorité des Marchés Financiers, qui a établi une liste noire des acteurs ne respectant pas la législation et n'ayant pas fait l'objet d'un contrôle et d'un audit par leurs services. De nombreux acteurs du monde du vin dénoncent régulièrement les arnaques et sociétés frauduleuses, promettant un achat de Grands Crus et des performances attractives en très peu de temps.

Comment détecter les potentielles fraudes ?

Il existe plusieurs moyens de détecter une société suspecte et de reconnaître une fraude versus une société sérieuse et compétente :

L'avis de l'AMF : Cette autorité contrôle les activités des sociétés dans le domaine des investissements alternatifs tels que le vin, l'or ou les forêts. Elle référence les acteurs enregistrés (Cavissima et U'Wine) et a aussi identifié les acteurs frauduleux et construite une liste noire, disponible sur le site d'AMF. Il faut donc passer par cette étape de vérification indispensable, il s'agit du premier filtre et il est le plus efficace.

Les rendements affichés : Si la société affiche des rendements calculés en semaines ou en mois, il faut faire preuve de prudence. En effet, un investissement dans le vin doit se faire sur la durée et implique un temps long. Un millésime ou une bouteille, même de Grand Cru, devra attendre avant d'atteindre une valorisation et une rareté sur les marchés, allant de pair avec son apogée de consommation. Par ailleurs, des rendements affichés annuels sont souvent faux et inatteignables dans le cadre d'un investissement dans le vin. Une performance de 5 à 10% net annuelle est plus vraisemblable et réaliste. Par ailleurs, l'AMF restreint particulièrement l'affichage des performances par les sociétés qu'elle a contrôlé. Afficher de manière visible sur un site des promesses de performance est donc un signal d'alerte supplémentaire.

Les caractéristiques de la société : La société doit pouvoir montrer sa sélection de vins, étayer ses choix et sa façon d'acheter les Grands Crus (négociant, partenariat). Il est nécessaire de parcourir en détail la documentation commerciale et contractuelle de la société et de demander ses référencements auprès des acteurs financiers (banques privées, family offices ou sociétés de gestion).

Votre "net à payer" va peut-être changer

Par Le 06/09/2019

Des salariés et retraités vont voir leur « net à payer » augmenter ou baisser. C’est l’effet de l’actualisation du taux d’imposition, effectuée par le fisc à la suite de la déclaration de mai 2019.

C’est une nouvelle étape dans la mise en œuvre du prélèvement à la source de l’impôt sur le revenu. Le fisc est en train de communiquer aux employeurs (et aux caisses de retraite) le taux d’imposition remis à jour. Cela pourrait faire évoluer le « net à payer » des salariés et des retraités dès août ou septembre. On vous explique tout en trois questions.

Pourquoi votre taux d’imposition pourrait évoluer ?

Pour comprendre, il faut revenir au démarrage de la réforme. Depuis janvier 2019, les salaires (et les pensions de retraite) sont amputés de l’impôt sur le revenu. Ce dernier est prélevé par les employeurs qui le reversent à l’État. Pour cela, les entreprises (et caisses de retraite) appliquent au salaire un taux d’imposition. Ce taux avait été communiqué aux employeurs fin 2018. Il était basé sur les revenus 2017, les plus récents dont le fisc avait connaissance.

La situation a évolué depuis la déclaration de mai 2019. L’administration dispose désormais des revenus 2018 des contribuables. Ces données lui permettent de recalculer le taux. Et de le transmettre aux employeurs, qui à leur tour l’appliquent aux salaires. D’où les modifications que vous pouvez éventuellement constater sur votre net à payer.

Quand votre taux bougera-t-il à nouveau ?

Dans un an, à l’issue de la déclaration de revenus de mai 2020. À moins que la situation de votre foyer évolue, entre-temps, de façon notable : divorce, naissance, évolution importante de salaire… Dans ce cas, il est conseillé de l’indiquer dans son « espace particulier » sur impots.gouv.fr. Le fisc recalculera alors le taux pour qu’il corresponde au plus près à votre situation. « Dans 80 % des cas, assure le ministère, l’actualisation se fait au cours du mois ou le mois suivant ».

Et la baisse annoncée de l’impôt sur le revenu ?

Elle n’a rien à voir avec la réforme de l’impôt à la source. Cette baisse de l’impôt sur le revenu de cinq milliards a été annoncée en avril 2019 par Emmanuel Macron, en réponse à la crise des Gilets jaunes. Néanmoins, il est intéressant de la mentionner ici car elle se traduira par une baisse du taux en janvier 2020 pour près de 17 millions de foyers.

Les douze millions de contribuables assujettis à la première tranche devraient bénéficier d’une baisse moyenne annuelle de 350 euros de leur impôt sur le revenu. Les 4,7 millions de contribuables, soumis à la deuxième tranche, devraient, eux, profiter d’une baisse d’impôt moyenne de 180 euros.

Préparez votre retraite sans alourdir votre fiscalité

Par Le 04/09/2019

Acheter des SCPI en démembrement temporaire de propriété permet de profiter des meilleurs rendements du marché, de valoriser votre capital et surtout d’anticiper votre retraite dans une période d’incertitude, et cela sans alourdir votre IFI ni votre imposition sur le revenu.

Vous souhaitez profiter des performances remarquables pouvant atteindre 6% nets des SCPI sans alourdir votre IFI et plus globalement votre fiscalité ?

C’est possible grâce au démembrement temporaire de propriété. En effet, cette technique d’achat de parts de SCPI permet de développer son patrimoine immobilier sans être affecté par de nouvelles contraintes fiscales. Vous achetez la nue-propriété de parts de SCPI pendant qu’une contrepartie achète l’usufruit.

Vous profitez alors de prix décotés et pouvez ainsi acquérir davantage de parts de SCPI pour un même montant d’investissement.

Durant la période de démembrement, vous ne percevez pas les loyers, donc il n'y a ni impôts, ni prélèvements sociaux de 17,2% à acquitter. 

A la fin du démembrement temporaire de propriété, les loyers vous seront versés sur la totalité du prix de la part, c’est à dire sur la pleine propriété.


Le démembrement temporaire de propriété est une excellente solution pour préparer au mieux votre retraite et vous assurer des rentes futures sans alourdir votre fiscalité.

Quelles SCPI choisir en cas de démembrement temporaire de propriété ?

Il existe aujourd’hui plus de 180 SCPI, le choix de son portefeuille de SCPI en démembrement temporaire de propriété peut alors se montrer fastidieux et ne doit pas se faire uniquement par rapport au rendement proposé. Des dizaines de critères doivent être analysés comme la qualité du patrimoine et du gestionnaire.

De plus, en cas de démembrement temporaire de propriété, la clé de répartition, c’est à dire la décote affectée, est à prendre en compte.

Dans les meilleures SCPI de rendement que nous vous proposons la décote va de 29 % à 37 % pour un démembrement de 10 ans.

En diviersifiant vos lignes, vous pouvez devenir propriétaire de parts d’un parc immobilier tertiaire entièrement géré de plusieurs milliards d’euros et ainsi diluer le risque locatif sur des centaines d’entreprises.


Avertissement :

L'investissement dans une SCPI n'est pas garanti, tant du point de vue des dividendes perçus que de celui de la préservation du capital. Les SCPI dépendent en effet des fluctuations des marchés immobiliers.Avant toute décision d'achat de parts de SCPI, faites-vous conseiller par un professionnel afin d'être certain(e) que ce placement correspond à votre profil patrimonial.
Enfin, comme tout investissement immobilier, tenez compte du fait que les SCPI sont des placements de long terme dont la durée de détention minimale ne saurait être inférieure à dix ans.

Encadrement des loyers

Par Le 23/08/2019

Le dispositif reconduit dans 28 agglomérations impose une nouvelle contrainte énergétique

Le dispositif d’encadrement des loyers qui touche certains logements en zone tendues a été reconduit dans 28 agglomérations depuis le 1er août dernier. Il impose une nouvelle condition aux propriétaires souhaitant augmenter leur loyers.

Le décret précisant les règles du jeu 2019 est sorti

Le décret du 26 juillet 2019 publié au Journal officiel du 28 juillet reconduit le dispositif d’encadrement de certains loyers depuis le 1er août 2019 et jusqu’au 31 juillet 2020  dans un certain nombre d’agglomérations situées en zones tendues.

L’encadrement des loyers concerne  les contrats de location de logements nus ou meublés. Il s’applique  aux nouvelles locations et aux renouvellement de baux.

Quelles sont les villes concernées par l’encadrement des loyers ?

Le dispositif s’applique en zones d’urbanisation continue de plus de 50 000 habitants où il existe un déséquilibre marqué entre l’offre et la demande de logements, entraînant des difficultés sérieuses d’accès au logement sur l’ensemble du parc résidentiel. Un montant maximum d’évolution des loyers en cas de relocation ou de renouvellement du bail est alors fixé par décret.

Les 28 agglomérations concernées sont :  Ajaccio, Annecy, Arles, Bastia,Bayonne, Beauvais, Bordeaux, Draguignan,Fréjus, Genève Annemasse, Grenoble, La Rochelle, La Teste-de-Buch Arcachon, Lille, Lyon, Marseille-Aix, Meaux, Menton Monaco, Montpellier, Nantes, Nice, Paris, Saint Nazaire, Sète, Strasbourg, Thonon les Bains, Toulon, Toulouse.

Les logements vacants sont exclus du dispositif d’encadrement des loyers

Certaines locations ne sont néanmoins pas soumises à ce dispositif d’encadrement, il s’agit des logements vacants faisant l’objet d’une première location ; inoccupés par un locataire depuis plus de 18 mois ; ayant bénéficié de travaux d’amélioration depuis moins de 6 mois pour un montant au moins égal à la dernière année de loyer pratiqué.

Les dérogations à la limitation de l’évolution des loyers valent jusqu’à la fin 2019

En cas de loyer manifestement sous-évalué ou de travaux, la loi par ailleurs certaines dérogations à la limitation de l’évolution du loyer.

Loyer sous-évalué. Si le bailleur prouve que le loyer du dernier locataire était manifestement sous-évalué, il pourra décider, sous certaines conditions, d’une revalorisation des loyers supérieure l’Indice de référence des loyers (IRL). 

Travaux. Si le bailleur a réalisé des travaux d’amélioration ou de mise en conformité liés à la décence du logement pour un montant au moins égal à la moitié de la dernière année de loyer, il peut aussi décider d’une revalorisation des loyers supérieur à l’IRL. A condition que l’augmentation du loyer annuel ne dépasse pas 15% du coût réel des travaux TTC.

De nouvelles obligations énergétiques à compter du 1er janvier 2020

Le décret stipule qu’en cas de travaux ou de loyer manifestement sous-évalué, à compter du 1er janvier 2020, l’augmentation de loyer, elle même encadrée, ne pourra être appliquée que si la consommation en énergie primaire du logement est inférieure à 331 kWh par mètre carré et par an (le cas échéant, à l’issue des travaux). Autrement dit, le texte exclue les logements les plus énergivores, ceux qui disposent d’une étiquette énergétiques F ou G dans le cadre du DPE (diagnostic de performance énergétique).

Avez-vous regardé de près votre assurance emprunteur ?

Par Le 22/08/2019

Avez-vous reçu le conseil adapté à votre situation et pertinent ?
 
Dans 99 % des cas, l'offre d'assurance emprunteur est balayée en quelques secondes par votre conseiller bancaire alors que de longues discussions et d'âpres négociations de taux retiennent toute votre attention...
 
Et vous, dans la plupart des cas, vous prenez ce que votre banquier vous propose ; parfois, vous allez au-delà et cherchez une offre moins chère sur un site internet de comparateur, ce qui n'est pas bien difficile à obtenir, vu la marge prise par la banque !
 
OUI MAIS ?
Où est le conseil ? Vous payez une assurance mais que couvre-t-elle ?
Les accidents n'arrivent pas qu'aux autres...
 
Je rentre de vacances, l'un de mes clients, Michel, rentre aussi, lui, mais en bien piteux état... Sa femme vient de m'appeler.
 
Clairement, se pose la question d'une Invalidité Permanente et Totale (IPT) et donc de la garantie de ce risque sur leurs emprunts en cours :
 
La garantie IPT intervient lorsque l’assuré se trouve, à la suite d’un accident ou d’une maladie, dans l’incapacité d’exercer sa profession.
 
Déjà quelques subtilités :
- il n'y a pas de barême légal ! Autant de compagnies, autant d'appréciations !
-  selon les contrats, la profession peut être celle déclarée lors de la souscription ou celle réellement exercée lors de l'accident...., certains contrats prévoient même toute profession... (mais bien sûr, pourquoi ne pourriez-vous pas faire de la vente à distance, alors que vous étiez marin pêcheur ...!) ;
- le taux d’invalidité est au minimum égal à 66 % (soit une incapacité totale de locomotion), mais certains contrats exigent un taux supérieur...
- certains contrats prennent en compte 100 % de l'échéance de prêt, d'autres appliquent un rapport avec le taux d'invalidité...
 
Cette garantie est imposée par les organismes prêteurs en cas d’achat d’une résidence principale. Elle est en revanche facultative en cas d’investissement locatif car les établisements bancaires considèrent que même si vous cessiez votre activité, les loyers perçus permettraient de rembourser l’emprunt.
Et pourtant, depuis la hausse continue des prix de l'immobilier depuis 30 ans, cela fait bien longtemps que les loyers ne couvrent plus les mensualités de prêt !
 
Cela ne vous suffit pas encore pour avoir des frissons dans le dos ? Continuons...
 
Se pose encore la question de la quotité assurée dans le couple : 50/50, 70/30 ou chacun 100 % ?
 
Et cerise sur le gâteau, se pose la question de la durée de la prise en charge par l'assurance : nombre de contrats ne versent une indemnité mensuelle que jusqu'à la retraite ! Et l'âge légal, bien sûr ! Ce qui oblige de facto à prendre sa retraite à l'âge légal avec la décote !
 
Si vous continuez de penser que l'assurance emprunteur est une assurance anodine, nous ne pouvons rien faire pour vous... pour Michel, c'est trop tard.
 
Mais si vous prenez conscience qu'il est peut être utile de vérifier SI VOUS ETES CORRECTEMENT ASSURE, contactez-nous, faisons un point :
 
Vous payez une assurance, sans doute déjà très cher, or, il est très vraisemblable que nous vous trouvions mieux et pour moins cher !

Transfert de votre contrat d'assurance-vie : attendez un peu

Par Le 21/08/2019

On pourra prochainement changer de contrat d'assurance vie, en conservant son ancienneté fiscale. Mais pour le moment, rien n'est prêt !

Le dispositif, adopté dans le cadre de la loi Pacte du 22 mai 2019, provient d’un amendement porté par le député des Yvelines, Jean-Noël Barrot, et voté à la dernière minute par l’Assemblée nationale. En principe, les épargnants peuvent désormais changer leur contrat d’assurance vie, tout en conservant son ancienneté fiscale. Seule contrainte : le nouveau contrat doit être souscrit auprès de la même compagnie d’assurances. Il n’est donc pas possible de prendre la tangente pour loger son épargne chez un autre assureur que vous jugeriez plus performant.

Les assureurs ne jouent pas encore le jeu

Pouvez-vous pour autant transférer un ancien contrat vers un autre, plus moderne et plus rémunérateur ? Pour l’heure, la réponse est résolument négative. il semble clair que les compagnies voient d’un mauvais œil cette mesure et ne font preuve d’aucun zèle pour la mettre en place. Et personne ne semble d’accord pour indiquer comment ces transferts pourraient s’organiser.

Il nous semble prématuré de demander à changer de contrat. Les assurés qui procéderaient au rachat de leur vieux contrat pour investir dans un plus récent pourraient se heurter à un refus de prendre en compte l’historique fiscal. Mieux vaut être certain de la capacité de l’assureur à mener à bien le transfert prévu par la loi.

Une bouffée d’air pour les épargnants

Une fois que le dispositif de transfert sera mis en œuvre, il constituera une vraie bouffée d’air frais pour les épargnants qui retrouveront ainsi une certaine liberté de mouvement. Il n’est pas rare, en effet, que des assureurs maltraitent d’anciens contrats au profit de plus récents, bien conscients que leurs vieux clients sont condamnés à les garder pour en conserver l’antériorité.

Vous aurez alors d’autant plus intérêt à vous poser la question de la qualité de votre contrat actuel et de chercher à identifier les meilleurs.

Pour vous aider à y voir plus clair dans ce maquis, contactez votre conseiller AVENIR & SERENITE PATRIMOINE !

Transfert : ce que prévoit la loi

La possibilité de transférer une assurance vie est inscrite à l’article 72 II 2° de la loi Pacte (n° 2019-486 du 22.5.19). Le texte est clair : tout assuré non satisfait de son contrat peut en demander la « transformation partielle ou totale  » au profit d’un autre, pourvu qu’il soit multisupport. La loi précise également que la transformation « n’entraîne pas les conséquences fiscales d’un dénouement  », autrement dit qu’il ne s’agit pas d’un rachat taxable. « Cette transformation s’effectue soit par avenant au bon ou contrat, soit par la souscription d’un nouveau bon ou contrat auprès de la même entreprise d’assurances. » Aucune autre condition n’est fixée pour pouvoir bénéficier du maintien des avantages fiscaux. Il n’est question ni d’ancienneté du contrat, ni d’une contrainte d’investissement en unités de compte, ni de souscription auprès d’un même distributeur. Il est donc tentant de penser que si l’assureur ne propose pas lui-même ce transfert, l’assuré peut l’effectuer de sa propre initiative, ce que nous vous déconseillons à l’heure actuelle. Le texte est officiellement entré en vigueur le 24 mai 2019.

Identifier le contrat qui vous convient

Évidemment, tous les épargnants n’ont pas les mêmes besoins et de même aucun contrat n'est la panacée pour tous..

C’est pourquoi l'assistance de votre conseiller AVENIR & SERENITE PATRIMOINE, qui est courtier et distribue plusieurs assureurs,dont il a scrupuleusement analysé toutes les conditions générales, est indispensable, et ce, quelle que soit votre situation :

- si vous n’avez pas encore souscrit d’assurance vie et désirez vous lancer en choisissant un contrat de qualité ;

- mais aussi si vous disposez déjà d’une assurance vie et que vous souhaitez en ouvrir une ou plusieurs autres, afin de ne pas mettre tous vos œufs dans le même panier. Rien ne vous interdit en effet de détenir plusieurs contrats. Ils pourront également vous être d’un grand secours lorsque les conditions de la transférabilité seront établies avec certitude.

Finalisation du PER

Par Le 15/08/2019

Avec la publication d’un arrêté le 11 août au Journal officiel, le dispositif réglementaire nécessaire au lancement du nouveau Plan d’épargne retraite (PER) en octobre 2019 est désormais complet. Cet arrêté livre notamment les contours de la gestion pilotée s'appliquant par défaut sur les futurs PER.

Vous comptez ouvrir un PER, dans sa version individuelle ou collective ? Sauf « demande expresse » de votre part, le gestionnaire (assureur, gestionnaire d’actifs, etc.) devra appliquer la gestion pilotée par défaut, avec une sécurisation progressive des avoirs à l’approche de la retraite. Ce principe de la gestion pilotée par défaut prévaut déjà pour le plan d’épargne salariale orienté retraite, le Perco : il va ainsi être généralisé à l’ensemble des familles de PER.

Dans l’arrêté publié le 11 août au Journal officiel, Bercy précise les contours de cette gestion pilotée, en définissant le risque envisageable sur trois profils type d'allocation d'actifs. Le gestionnaire ne pourra ainsi qualifier un profil de « prudent horizon retraite » que si son allocation prévoit un minimum de 30% sur des actifs « à faible risque ». Puis le seuil d’actifs sans risque augmente progressivement passé le cap des 10 ans avant la « date de liquidation envisagée par le titulaire ». Plus concrètement, la date de liquidation du PER est l’âge théorique de départ à la retraite, mais l’arrêté précise que le titulaire du plan peut modifier « à tout moment » la date de liquidation envisagée.

Voici les seuils d’investissement en actifs sans risque pour les profils « prudent horizon retraite », « équilibré horizon retraite » et « dynamique horizon retraite ». Faute de choix de la part du souscripteur, c'est le profil « équilibré horizon retraite » qui s'applique.

Délai avant la retraite Profil « prudent » Profil « équilibré » Profil « dynamique »
Plus de 10 ans 30% Allocation libre Allocation libre
5 à 10 ans 60% 20% Allocation libre
2 à 5 ans 80% 50% 30%
Moins de 2 ans 90% 70% 50%
 

Précisions sur le transfert et l’information annuelle

L’arrêté précise par ailleurs le délai s’appliquant en cas de demande de transfert d’un PER d’un gestionnaire vers un autre : le gestionnaire « sortant » devra s’exécuter dans un délai de 2 mois après réception de l’ensemble des pièces justificatives nécessaires.

L’arrêté détaille aussi les éléments qui devront figurer dans le document d’information annuelle fourni aux détenteurs de PER : performance globale de l’actif, frais de gestion prélevés, frais ayant donné lieu à des rétrocessions au profil de distributeurs, performance finale servie au détenteur du plan, etc.

Épargne retraite : mieux vaut se lancer avant 35 ans

Par Le 09/08/2019

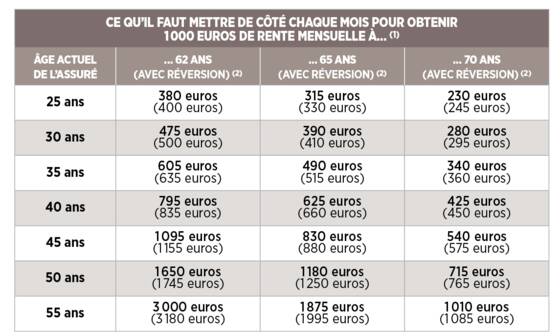
Sauf à devoir consentir de gros sacrifices une fois âgé, il faut épargner pour sa retraite avant 35 ans. Notre tableau le montre : pour obtenir 1.000 euros de rente à 65 ans, l’effort est deux fois moindre à 30 ans qu’à 45 ans (390 euros contre 830).


(1) Nos simulations sont réalisées avec un taux de rendement moyen de 3% l’an (profil d’investissement "prudent").

(2) Le taux de réversion de la rente sur le conjoint survivant est de 60% (les époux sont supposés avoir le même âge).

Renégociez votre prêt !

Par Le 07/08/2019

Les records se succèdent, avec une régularité déconcertante. Les taux d’emprunts moyens des crédits immobiliers ont de nouveau chuté en juillet selon l’observatoire Crédit Logement CSA. Ils s'établissent en moyenne à 1,2% toute durée confondue. La durée d’emprunt la plus courante, 20 ans, permet même aux particuliers de financer l’achat de leur bien à seulement 1,14%. Et encore, il ne s’agit là que d’une moyenne, car dans les faits, plus de 25% des emprunteurs décrochent un taux inférieur à 1% sur 20 ans. Une proportion qui grimpe à plus de 50% sur 15 ans !

Si vous êtes déjà propriétaire, il vous est aussi possible de passer sous la barre symbolique de 1% en renégociant votre crédit immobilier. L’opération vaut même le coup pour des emprunts souscrits il y a tout juste deux ans…

S’il est naturel de se tourner tout d’abord vers son banquier pour négocier une remise, le plus simple sera souvent de se faire racheter son crédit par une banque concurrente. Pour que l'opération soit rentable, elle doit remplir trois critères. Le crédit à racheter doit au moins atteindre 75.000 euros. Le rachat doit par ailleurs être opéré durant le premier tiers de la durée du prêt - période durant laquelle le propriétaire rembourse majoritairement les intérêts au détriment du capital -, afin d’être rentable. Enfin, le taux du nouvel emprunt doit au minimum être inférieur de 0,7% par rapport à l’ancien crédit. De manière plus générale, plus l’emprunt est récent, moins la différence doit être significative.

Cas numéro 1 : un emprunt de 200.000 euros sur 20 ans contracté en août 2017

Un couple a emprunté 200.000 euros sur 20 ans en août 2017 au taux - déjà canon - de 1,7%. Deux ans après, en août 2019, ce même couple se fait racheter son crédit alors qu’il lui reste environ 168.000 euros à rembourser. Aujourd’hui, il décrocherait un taux de 1%. La différence est suffisante pour faire gagner de l’argent à notre profil. Au choix, la nouvelle banque peut lui proposer de raccourcir de neuf mois sa durée de crédit et ainsi générer environ 9.200 euros d’économies, ou bien de faire baisser ses mensualités de 39 euros pour lui donner davantage de marges financières. La deuxième option est tout de même moins avantageuse, car elle ne permettrait d’économiser que 8.500 euros.

Cas numéro 2 : un emprunt de 300.000 euros sur 25 ans contracté en août 2017

Le constat est encore plus flagrant pour des sommes plus importantes. Un couple ayant contracté un prêt de 300.000 euros à la même date - août 2017 - sur 25 ans bénéficiait alors d’un taux moyen de 2%. Après renégociation, il parvient à décrocher un nouveau crédit bien plus avantageux à 1,2%, soit 0,8% de moins que le financement initial. Il pourrait alors au choix bénéficier d’une durée de prêt raccourcie d’un an et huit mois pour un gain colossal net de 25.120 euros ! Il peut aussi choisir de diminuer ses mensualités de 80 euros pour arriver à gain net de 22.031 euros.

Cas numéro 3 : un emprunt de 200.000 euros sur 20 ans contracté en 2015

La donne change légèrement pour un emprunteur ayant contracté de 200.000 de prêt sur 20 ans en 2015. Celui-ci décide de se faire racheter son crédit en août 2019 - soit quatre ans après - et divise ainsi son taux par plus de de trois, passant de 2,55% à 0,8% ! Une méga promo supérieure aux deux autres profils ? Pas vraiment, car l’opération n’est pas aussi juteuse qu’elle aurait pu l’être quelques années auparavant. Pour preuve : le gain est similaire au deuxième profil - environ 20.000 euros -, et ce malgré un énorme écart de taux. La raison est simple : c’est en début de prêt que l'on rembourse le plus d'intérêts. C’est donc durant cette période que le levier de la renégociation est le plus fort !. Les gains sont tout de même substantiels et grimpent à 22.500 euros si l’emprunteur opte pour la réduction de la durée d’emprunt. En conséquence, les acheteurs qui n’ont pas encore renégocié et dont le prêt sur 20 ans a dépassé son cinquième anniversaire devraient commencer à s’y atteler. Car le bénéfice d’un tel changement commence à fondre sérieusement.

Votre conseiller AVENIR & SERENITE PATRIMOINE est courtier en financements, contactez-le pour une simulation personnalisée.


Les nouveaux produits épargne retraite

Par Le 27/07/2019

Dans l’ordonnance, publiée ce jeudi 25 juillet au Journal officiel, la fiscalité et le fonctionnement des trois nouveaux produits d’épargne retraite sont précisés. Ces plans seront accessibles à compter du 1er octobre.

Allez-vous être séduit par les nouveaux produits d’assurance retraite ? C’est en tout cas l’objectif affiché par le gouvernement. Désormais, trois types de produits seront proposés. Un plan d’épargne retraite individuel et deux plans d’épargne retraite d’entreprise. Le plan d’épargne retraite individuel succédera au plan d’épargne retraite populaire (Perp) et au contrat Madelin (destiné aux travailleurs non-salariés). Il pourra s’agir soit d’un compte-titres soit d’un contrat d’assurance comme c’est déjà le cas aujourd’hui. Ces produits pourront être distribués par des banques, des assureurs ou par des organismes spécifiques comme Préfon pour les agents publics.

Concernant les plans d’épargne d’entreprise, il existera deux déclinaisons. Tout d’abord, le plan d’épargne retraite d’entreprise collectif sera ouvert à tous et prendra la succession du Plan d’épargne pour la retraite collectif (Perco). Ensuite, un autre produit sera réservé à certaines catégories de salariés et prendra la suite des contrats “article 83”. L’ordonnance laisse la possibilité aux entreprises de regrouper ces deux produits en un seul plan d’épargne retraite.

Quel que soit le plan que vous choisirez, vous pourrez procéder à un déblocage anticipé pour l’achat de votre résidence principale. Et opter, au moment de votre départ à la retraite pour une sortie en rente ou en capital.

Les transferts facilités

La facilité des transferts d’un plan d’épargne retraite à l’autre mais aussi de l’assurance vie vers l’épargne retraite est l’un des leviers utilisé par le gouvernement pour vous diriger vers ces nouveaux produits. Ainsi, si vous disposez déjà d’un produit d’épargne retraite, vous pourrez le transférer facilement vers les nouveaux produits proposés. La fin de la commercialisation des anciens produits est fixée au plus tard au 1er décembre 2020. Toutefois l’ordonnance précise qu’il pourront continuer à être commercialisés s’ils se mettent en conformité avec les nouvelles règles. Ensuite, ces produits pourront vous suivre tout au long de votre carrière que vous soyez salarié, fonctionnaire ou encore indépendant.

Une fiscalité attractive sera aussi mise en place pour inciter les transfert des fonds de l’assurance vie vers l’épargne retraite. Ainsi, jusqu’au 1er janvier 2023, tout rachat d’un contrat d’assurance vie de plus de 8 ans verra l’avantage fiscal doublé, soit 9.200 euros d’exonération sur les plus values pour un célibataire et 18.400 euros pour un couple. Pour en profiter, il faut que les sommes soient réinvesties dans un plan d’épargne retraite et que le rachat soit effectué au moins 5 ans avant le départ en retraite.

La fiscalité et les prélèvements sociaux

Comme c’est le cas aujourd’hui, la fiscalité dépendra de l’origine des sommes épargnées plutôt que du support sur lequel vous les versez. Ainsi, les versements volontaires et obligatoires seront déductibles de l'assiette de l'impôt sur le revenu à l'entrée dans la limite de plafonds de déductibilité (généralement 10%). À la sortie, vos versements déduits de l’impôt sur le revenu seront soumis à l’impôt sur le revenu, que vous choisissiez de sortir en rente comme en capital. Pour la part versée n’ayant pas fait l’objet d’une déduction de l’impôt sur le revenu au départ, à la sortie, seules les plus-values obtenues seront fiscalisées.

Le mécanisme est différent pour les sommes issues de l’épargne salariale c’est-à-dire provenant de l’intéressement, de la participation ou encore s’il y a un abondement de votre employeur. Elles continueront à être exonérées fiscalement. En ce qui concerne les prélèvements sociaux, les versements à l’entrée en resteront exonérés. A la sortie, les gains obtenus seront soumis au Prélèvement forfaitaire unique (PFU) de 30 % pour une sortie en capital.

Pour la succession

Aujourd’hui, lorsque le titulaire d’un plan épargne retraite décède, ses héritiers continuent à percevoir une rente sur la durée qui était prévue. Cette somme est exonérée de droits de transmission. Avec les nouveaux produits, la succession pourra se faire sous forme de sortie en capital. Dans ce cas, tout dépend du type de produit souscrit. S’il s’agit d’un produit bancaire (compte-titres), le capital sera intégré à l’actif successoral. Dans le cas de d’un produit assurantiel, deux possibilités existeront. En cas de décès avant 70, un abattement de 152.500 euros sera appliqué. Si le décès est après 70 ans, l’abattement sera de 30.500 euros.

Dans tous les cas, pour sélectionner le meilleur produit, n'hésitez pas à en parler à votre conseiller AVENIR & SERENITE PATRIMOINE.


***

Mise en œuvre du forfait social réduit sur le nouveau plan d’épargne retraite d’entreprise

Un décret publié au Journal officiel du 1er août 2019 concrétise l’application du forfait social à 16 % au futur plan d’épargne retraite d’entreprise (PERE), dès lors que l'épargne est orientée vers le financement des petites et moyennes entreprises (PME) et des entreprises de taille intermédiaire (ETI) :

Au 1er octobre 2019, la réforme de l’épargne retraite entrera en vigueur avec notamment la mise en place du nouveau « plan d’épargne retraite », qui unifie le cadre juridique des différents produits d’épargne retraite existants, tant individuels que collectifs (PERCO, régimes de retraite supplémentaire « art. 83 », etc.) (c. mon. et fin. art. L. 224-1 et s.).

Le décret d’application de la réforme de l'épargne retraite prévue par la loi PACTE, et mise en œuvre par l'ordonnance 2019-766 du 24 juillet 2019, a été publié au Journal officiel du 1er août 2019.

Entre autres mesures, le décret met en application le dispositif du forfait social réduit sur les versements des employeurs en épargne retraite d’entreprise, à condition que l'épargne soit orientée vers le financement des petites et moyennes entreprises (c. séc. soc. art. D. 137-1 modifié).

La loi PACTE a en effet généralisé l’application du taux réduit de 16 % à l’ensemble des dispositifs qui entrent dans le cadre du PERE, à condition que l’épargne en « gestion pilotée » soit affectée à l’acquisition de parts de fonds dont au moins 10 % des titres sont éligibles au plan d’épargne en actions destiné au financement des PME et ETI (PEA-PME) (c. séc. soc. art. L. 137-16).

Le taux de 16 % concerne les sommes suivantes, lorsqu’elles sont affectées sur un PERE : participation, intéressement, abondements et versements unilatéraux de l’employeur aux plans d’épargne salariale, droits inscrits au CET (ou en son absence, dans certaines limites, correspondant à des jours de repos non pris), versements obligatoires du salarié et de l'employeur aux plans d’épargne retraite d’entreprise à adhésion obligatoire.

Décret 2019-807 du 30 juillet 2019, art. 6, 1er août

Dépendance: il pourrait y avoir 4 millions de seniors en perte d'autonomie en 2050

Par Le 26/07/2019

  • Par  Le Figaro avec AFP
  • Mis à jour

Le nombre de seniors en perte d'autonomie, qui était de 2,5 millions en 2015, pourrait atteindre 4 millions en 2050, soit une hausse de 60% sur la période, selon des projections de l'Insee.

«Si les tendances démographiques et l'amélioration de l'état de santé se poursuivaient, la France hors Mayotte compterait 4 millions de seniors en perte d'autonomie en 2050, soit 16,4% des seniors» contre 15,3% en 2015, estime l'Insee dans une étude publiée jeudi. «La perte d'autonomie concerne surtout les âges élevés», notent les deux auteurs de l'étude. «Ainsi, 30,2% des individus de 75 ans ou plus sont en perte d'autonomie, contre 6,6% des individus âgés de 60 à 74 ans».

Les auteurs de l'étude observent d'importantes disparités entre départements. En 2015, 11,6% des personnes de 60 ans et plus étaient en perte d'autonomie à Paris, contre 20,9% dans la Creuse, le département où le phénomène était le plus prévalent. Les départements d'outre-mer (DOM) sont également fortement touchés par la perte d'autonomie des seniors, puisque dans les DOM, «19,1% de seniors en moyenne, et même jusqu'à 20,6% en Guadeloupe» sont en situation de perte d'autonomie.

Contactez votre conseiller AVENIR & SERENITE PATRIMOINE sans tarder pour étudier les solutions d'assurance dépendance.

Quelle est la meilleure SCPI pour investir quand on est senior ?

Par Le 26/07/2019

Lorsque l'on est senior, on s’imagine souvent qu’il est trop tard pour se lancer dans un investissement immobilier. C’est pourtant un moyen intéressant de financer sa retraite. Une personne de plus de 50 ans a tout intérêt à investir dans la pierre pour se constituer des revenus complémentaires.

Pour améliorer son niveau de vie après la cessation d’activité, elle peut encore acheter des parts de SCPI. Elle se crée ainsi une rente trimestrielle pour compléter sa pension. Quelle meilleure SCPI devrait-elle choisir ?

Focus sur la meilleure SCPI pour investir quand on est senior.

Vous souhaitez vous renseigner sur les SCPI ?
Mettez-vous en relation avec votre conseiller AVENIR & SERENITE PATRIMOINE qui vous accompagne dans votre démarche gratuitement.

Pour connaître la meilleure SCPI pour un senior, il importe avant tout de déterminer les différents types existants de SCPI sur le marché, ainsi que la cohérence de leurs particularités avec vos objectifs.

Point de mire sur la SCPI de plus-value

 Il y a d'abord la SCPI de plus-value. Parmi les plus rares, elle acquiert les biens selon leur potentiel de revalorisation mais elle n’a pas pour objectif de distribuer continuellement des revenus. Elle permet surtout de profiter d’une forte progression du capital immobilier entre la date de souscription et celle de revente de ses parts. Autrement dit, elle convient plus précisément aux seniors souhaitant générer de la plus-value à une échéance déterminée, notamment pour financer un projet ultérieur.

Gros plan sur la SCPI fiscale

Elle investit la plupart du temps dans l’immobilier résidentiel, ce qui permet de réduire les impôts sur le revenu.

Elle est parfaite pour le senior qui ne dispose pas encore d'un capital : la réduction d'impôt lui permet de se constituer un patrimoine grâce à la réduction d'impôt. Il pourra ultrieurement arbitrer ce capital dans des SCPI de rendement, lorsqu'il aura besoin de compléter sa pension :

– La SCPI déficit foncier est un produit qui favorise le mécanisme de déficit foncier en réduisant l’impôt et les prélèvements sociaux. La structure investit dans des biens à rénover.

– La SCPI Malraux permet à un senior de bénéficier d’une réduction d’impôt sur le revenu de 22 à 30 %, avec toutefois, un engagement de conservation de parts de 9 ans.

Ces deux SCPI sont particulièrement destinées aux seniors qui disposent déjà de revenus fonciers.

– La SCPI Pinel offre à une personne à l’approche ou déjà à la retraite une réduction d’impôt sur le revenu jusqu’à 21 % du montant que cette dernière a investi. En revanche, le senior doit s’engager à garder ses parts sur les 12 ans à venir. Après cela, le contrat sera dissous avec la SCPI pour ensuite vendre les biens.

Cette SCPI s'adressera plus particulièrement à un senior qui ne dispose pas déjà de revenus fonciers.

Meilleure SCPI : Focus sur la SCPI de rendement

Lorsque le senior dipose d'un capital ou d'une possibilité d'endettement, c'est incontestablement la meilleure solution.

Compte tenu de la rentabilité actuelle de ces SCPI au regard du taux des prêts, les revenus sont nettement suffisants pour rembourser en peu de temps l'investissement. Ainsi, un senior devient le propriétaire d’un parc immobilier locatif dont les loyers lui sont reversés trimestriellement, en complément de sa pension.

La gestion locative est totalement prise en charge par une société de gestion.

– La SCPI classique diversifiée investit dans différentes classes d’actifs (murs de bureaux, locaux commerciaux, entrepôts…) pour offrir des performances régulières.

– La SCPI de commerces investit dans des murs de commerces, des galeries et des magasins en choississant les meilleurs emplacements.

– La SCPI de bureaux acquiert des biens au sein des quartiers d’affaires.

– La SCPI régionale se focalise sur une palette d’actifs dans une zone géographique dynamique.

– La SCPI spécialisée applique une stratégie d’investissement concentrée sur un secteur d’activité : santé, tourisme, éducatif…

La gestion se fait facilement sans aucune intervention de la part du senior. La mutualisation locative réduit considérablement les éventuels risques possibles, et les rendements sont élevés.

Il est bien entendu possible de panacher en fonction de la situation personnelle de chacun.

Prenez conseil auprès de votre conseiller AVENIR & SERENITE PATRIMOINE sans tarder, les taux de prêt sont vraiment attractifs !

Assurance vie : les contrats des bancassureurs… loin d’être les plus rentables !

Par Le 25/07/2019

Les contrats d’assurance vie commercialisés par les bancassureurs, pourtant très prisés des Français, sont les moins rémunérateurs du marché. Explications.

Ce sont les contrats d’assurance vie les plus souscrits par les Français. Et pourtant, ils sont loin d’être les plus intéressants en termes de rendement du fonds en euros… Les contrats des bancassureurs* concentrent, en effet, 61% des encours de l’assurance vie à fin 2018, d’après la dernière analyse de l’assurance vie individuelle faite par l’Autorité de contrôle prudentiel et de résolution (ACPR), qui a passé au crible plus de 24.000 contrats individuels de 89 organismes différents.

Il faut dire que les Français choisissent très souvent les produits d’épargne recommandés par leur conseiller. Ces produits étant tout simplement… ceux commercialisés par leur banque.

Des frais élevés qui pèsent sur le rendement

Premier bémol : les contrats d’assurance vie proposés par les bancassureurs sont les plus chargés en frais du marché. Selon l’ACPR, le taux de chargement** moyen sur les contrats des bancassureurs est de 0,64% en 2018, contre 0,45% pour les assureurs traditionnels (Axa, Allianz, Aviva…) et 0,32% pour les mutuelles (GMF, MACSF, MMA, Mutavie…).

Ces frais viennent logiquement grignoter la performance des fonds en euros renfermés dans les contrats des bancassureurs. D’ailleurs, ces derniers sont les moins rémunérateurs du marché, malgré une légère hausse par rapport à 2017 (1,67%). Ainsi, l’an dernier, ils ont délivré un rendement moyen de 1,71% (net de frais et avant impôts). A titre de comparaison, le taux moyen servi par les assureurs classiques sur leurs fonds en euros est ressorti à 2% en 2018, celui des mutuelles à 2,61% et celui de l’ensemble du marché à 1,83%.

Plus de réserves

L’ACPR relativise tout de même la faible rémunération des contrats proposés par les bancassureurs. En fait, les compagnies d’assurance vie peuvent mettre de côté, chaque année, une partie de la performance de leurs fonds en euros, à condition qu’elle soit reversée aux assurés dans les huit ans.

Ces réserves (aussi appelées dans le jargon “provisions pour participation aux bénéfices”), qui permettent aux organismes “de lisser dans le temps les taux servis”, sont plus élevées chez les bancassureurs que chez les assureurs traditionnels, indique le régulateur, sans donner de chiffres. Autrement dit, les bancassureurs ont un matelas de sécurité plus important que le reste du marché pour les années à venir. De quoi leur permettre de soutenir le rendement de leurs fonds en euros, dans le cas où les taux d’intérêt venaient à remonter brusquement, par exemple. Une situation qui n’est toutefois pas près d’arriver...

(*) Parmi les bancassureurs, on retrouve ACMN Vie (filiale du Crédit Mutuel Nord Europe), Banque Populaire, BNP Paribas Cardif, BPCE Vie (filiale de Natixis Assurances), Caisse d’Epargne, CNP Assurances (qui distribue des contrats de La Banque Postale, Caisse d’Epargne et Banque Populaire), Crédit Mutuel Arkéa, HSBC Assurances, La Banque Postale Assurances, LCL, Predica (filiale de Crédit Agricole Assurances), Prépar-Vie, Sogécap (filiale de Société Générale Insurance)...

(**) Rapport entre les frais de gestion du contrat et les provisions mathématiques moyennes (l’ensemble des réserves constituées par les compagnies d’assurance vie, qui comprennent notamment la provision pour participation aux bénéfices).

Investir avec civisme

Par Le 24/07/2019

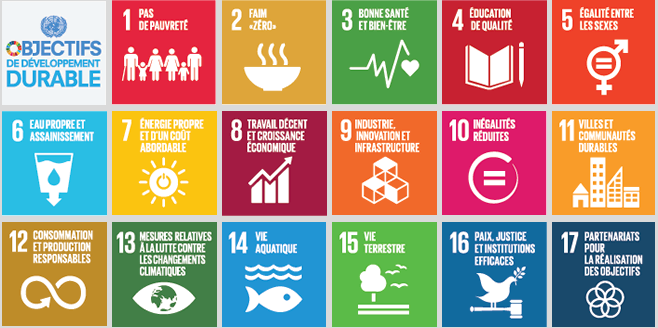
Les Objectifs de Développement Durable (ODD) des Nations Unies constituent un cadre de référence permettant aux investisseurs et aux gérants d’actifs de vérifier l’alignement de leurs portefeuilles avec les grands principes du développement durable. Cette grille de lecture fixe 17 objectifs à atteindre d’ici 2030 par les Etats du monde entier et prévoit une contribution importante du secteur privé.

Regardez autour de vous. Qui peut encore douter de la nécessité de mettre en place un nouvel écosystème plus durable, plus équitable et plus résilient pour les générations futures ?

Envie d'investir en donnant du sens à votre placement ?

Contactez votre conseiller AVENIR & SERENITE PATRIMOINE !


Retraite - et maintenant ?

Par Le 19/07/2019

Quelles sont ces annonces ? Qu'est-ce que cela implique pour votre future retraite ?

Bonus/ malus avec un âge pivot à 64 ans

Emmanuel Macron l'avait promis pendant sa campagne présidentielle, l'âge légal de départ reste fixé à 62 ans. 
Le Haut-commissaire à la réforme des retraites a assuré la création d'un "âge d'équilibre" autour de l'âge de 64 ans pour la génération née en 1963. L'âge d'équilibre augmentera avec le niveau de l'espérance de vie. 

En pratique, cet âge d'équilibre de 64 ans signifie que ceux partant à la retraite avant 64 ans subiront une décote de 5 % par année d'écart sur leur pension de retraite. Celles et ceux désirant partir après 64 ans bénéficieront d'une pension revalorisée : la surcote permettra d'obtenir un rendement majoré de 5 % par an.

Le minimum retraite assuré !

Le premier ministre, Edouard Philippe, l'avait annoncé devant l'Assemblée Nationale lors de sa déclaration de politique générale à l'Assemblée Nationale mi-Juin : le minimum retraite sera bien appliqué dans le cadre de la future réforme des retraites. En pratique, les retraité(e)s ayant cotisé toute leur carrière seront assuré(e)s de percevoir une pension représentant au moins 85 % du SMIC net.

Jean-Paul Delevoye précise que cette mesure "bénéficiera aux exploitants agricoles, aux artisans, commerçants et aux personnes, souvent des femmes, qui ont durablement travaillé à temps partiel." 

Une règle unique pour les pensions de réversions

13 règles différentes existent aujourd'hui pour le calcul des pensions de réversion. Dans le futur système, un dispositif unique sera instauré. Ce dispositif prévoit de garantir que les pensions de réversion représenteront 70 % du total des pensions perçues par le couple.

Une majoration de 5 % dès le 1er enfant

Les droits à la retraite dus à la maternité vont aussi changer. Aujourd'hui, les retraité(e)s parents de 3 enfants et plus touchent une majoration enfant de 10 %. Dans le nouveau système, le Haut-commissaire propose une majoration de 5 % par enfant et dès le premier enfant !

" Les femmes ont une pension moyenne inférieure de plus de 40 % à celles des hommes. [...] Elles devraient être les principales bénéficiaires des mesures de solidarité liées aux droits familiaux " 

Jean-Paul Delevoye

Départ anticipé maintenu

Dans le cadre de la mesure portant sur l'âge d'équilibre de 64 ans, les carrières longues ne seront pas impactées par l'instauration du bonus/malus.

Les fonctionnaires de "catégorie active" (hospitaliers, police, pompiers, douaniers ... ) pourront toujours profiter de départs anticipés à la retraite. Cette catégorie de fonctionnaires pourra toujours partir à la retraite à 57 ans (voire 62 ans).

Le calcul des points dans le nouveau régime universel

La fusion des 42 régimes de retraite en un régime universel signifie que le calcul de votre pension de retraite va être unifié. Dans ce nouveau calcul, les salaires annuels moyens bruts (SAMB) pour les salarié(e)s du privé et les 6 derniers mois pour les fonctionnaires ne seront plus pris en compte. 

Alors, comment calculer le montant de votre future pension ?

Le rapport de Jean-Paul Delevoye donne des précisions sur le nouveau calcul.
10 € de cotisation vous permettront d'acquérir un point,  qui sera revalorisé tout au long de la carrière en fonction de l'évolution des salaires.
Par exemple,  100 € cotisés pendant la carrière permettront au retraité(e) de toucher 5.5 € par an pendant toute la retraite.

" Jean-Paul Delevoye devrait préconiser une indexation des retraites sur l'évolution des salaires, et non plus l'inflation. Mais ce point est très délicat et politique. "
LePoint.fr


Fiscalité : n'attendez pas la rentrée pour y penser !

Par Le 17/07/2019

La rentrée qui s’annonce ne pourra pas occulter les questions de fiscalité, en particulier celle des dispositifs de défiscalisation ou encore les étapes à venir en matière de prélèvement à la source de l’impôt sur le revenu.

Concernant ce dernier, l’année blanche que nous venons de vivre a suscité de nombreuses interrogations de la part de nos clients, tout comme les nouveaux mécanismes de crédits et réductions d’impôts.

Tour d’horizon.

Le prélèvement à la source

Vous allez recevoir entre fin juillet et fin août, votre avis d’imposition 2019 (sur les revenus 2018) sur lequel sera inscrit le crédit d’impôt de modernisation au recouvrement (CIMR). Il permettra d’éviter un double paiement de l’impôt en 2019, au titre du PAS appliqué depuis le 1er janvier 2019 et au titre de l’impôt sur les revenus de 2018.

Par ailleurs, un nouveau taux de prélèvement entrera en application pour les contribuables en septembre. Son calcul a été fait sur la base de votre déclaration de revenus 2018, réalisée ce printemps dernier.

Il s’appliquera aux revenus perçus à partir de septembre 2019.

Niches fiscales

Un moment visée au cours du Grand Débat parmi d’autres avantages fiscaux, la Girardin Industrielle fait partie des dispositifs qui ne seront pas remis en cause. Tout d’abord, le Président de la République a confirmé sa pérennité lors d’une intervention télévisée fin avril, mettant fin à cette incertitude.

Ensuite, le dispositif Girardin (composé de quatre volets, dont le volet Industriel), initialement prévue pour terminer au 31 décembre 2017, le dispositif de la loi Girardin a été prorogé jusqu’au 31/12/2025 dans les DOM et les COM d’où une garantie de stabilité.

Les députés, conscients de l’utilité d’une telle mesure, ont prolongé le dispositif de défiscalisation jusqu’au 31 décembre 2025 dans les départements français d’Outre-mer (DOM) et dans les collectivités françaises d’Outre-mer (COM).

La Girardin Industrielle : un outil citoyen et un "placement" rémunérateur

Contrairement aux controverses qu’elle a pu susciter, la Girardin Industrielle est bien plus qu’une « niche ». C’est avant tout un véritable outil citoyen pour le développement économique des DOM-COM, mais aussi un “placement” intéressant de 10 à 24 % par an, selon la période de l'année et le niveau de risque toléré pour les résidents fiscaux français qui souscrivent.

En plus de favoriser le développement et la modernisation du matériel industriel des PME et TPE dans les DOM-COM, elle permet à tout investisseur de bénéficier d’une réduction d’impôt sur le revenu.

C’est une mesure profitable aux deux parties d’où son nom de «défiscalisation partagée».

D’un côté, les contribuables récupèrent leur réduction d’impôt, c’est une opération “one shot”, c’est-à-dire sans engagement de renouvellement d’une année sur l’autre –pour contribuer à l’essor économique et social des DOM-COM.

De l’autre, les PME et TPE ultramarines des secteurs considérés comme prioritaires, reçoivent une sorte de «subvention» pour le financement de leurs actifs industriels. Ce qui participe à leur développement, dans le contexte d’un niveau de chômage largement supérieur à celui de la Métropole.

Une stabilité recherchée par tous

Enfin, l’instauration d’une stabilité fiscale est primordiale aussi bien pour les entreprises insulaires que pour les contribuables métropolitains. Pour les premières, l’éloignement et l’isolement géographique constituent de véritables contraintes structurelles et financières pour elles. La Girardin Industrielle vient les compenser, faisant de ces investissements un acte citoyen, dont le but est de soutenir le financement de leurs projets.

Pour les seconds, gérer son patrimoine demande de pouvoir s’inscrire dans une démarche qui donne souplesse, vision, transparence et sécurité ; ce que procure la Girardin Industrielle. Cette stabilité est donc recherchée par tous. Elle permet à tous les investisseurs de continuer à investir sereinement pour soutenir les économies d’Outre-Mer et réinvestir les crédits et réductions d’impôts dans l’économie nationale.

Contactez sans tarder votre conseiller AVENIR & SERENITE PATRIMOINE, dès réception de votre avis d'imposition.

Protégez votre conjoint

Par Le 15/07/2019

Vous êtes mariés, vous souhaitez que votre conjoint hérite de tous vos biens quand vous mourrez. C'est possible en modifiant votre régime matrimonial, pour intégrer par exemple, une maison ou un appartement que vous possédez.

Vous êtes marié et vous souhaitez que votre mari ou votre épouse puisse hériter de par exemple d'une maison ou d'un appartement à votre décès. Ce bien immobilier ne sera alors pas compté dans la succession, et vos enfants attendront la disparition de leurs deux parents pour en hériter. Jusqu'à présent, cette disposition se fait chez le notaire, mais sans être taxée par l'Etat. Mais dès l'an prochain, en 2020 donc cela va changer ! 

Une  nouvelle taxe apparait : une taxe de 0,715% très exactement, sur la valeur du bien immobilier. Si vous voulez y échapper, c'est maintenant qu'il faut modifier votre régime matrimonial, car les démarches durent près de quatre mois.

Qui a intérêt à changer de régime matrimonial, pour faire profiter son conjoint d'une maison ou d'un appartement ?  

D’abord il y a les époux qui ont intérêt à le faire et à le faire vite, avant que la taxe ne s’applique. Ce sont ceux qui vivent dans un logement qui appartient à l’un d’eux seulement, ou les couples qui ont des patrimoines très déséquilibrés. L’époux le mieux doté pourra davantage protéger son conjoint en lui donnant des droits sur une partie de ses biens.  

Mais de manière plus générale, tous les couples, bien établis, devraient s’interroger sur l’opportunité d’adapter leur régime à leur situation familiale et à leur patrimoine.

Un exemple : Le conjoint survivant doit partager la succession de son époux avec les enfants. Même s’il s’entend bien avec eux, il peut vouloir conserver son indépendance financière et ne pas avoir à demander leur accord pour vendre son logement.

La solution ? Rendre le survivant seul propriétaire de la résidence du couple. Pour cela, on établit un contrat de mariage et on y prévoit ce qu’on appelle – d’un nom assez barbare - une clause de préciput sur le logement. On peut faire jouer cette clause sur n’importe quel bien commun du couple. Un logement qu’il pourra occuper ou louer. Avec un double avantage : le conjoint survivant n’a pas à demander l’accord de ses enfants s’il veut vendre et surtout, il n’a pas à partager avec eux l’argent retiré de la vente.    

Une donation au dernier vivant ne suffit pas ?  

La donation permet d’augmenter la part d’héritage qui revient au conjoint survivant mais elle ne lui assure pas la disposition exclusive d’un bien. Quand on joue sur son régime matrimonial, on agit en amont en augmentant la part des biens du couple dont le survivant est propriétaire et qu’il n’a pas à partager avec les enfants.  

Autre différence de taille avec la donation au dernier vivant : pour modifier le régime matrimonial, il faut l’accord des deux époux. La donation au dernier vivant, elle, peut être révoquée à tout moment par l’un des époux, sans qu’il ait à en informer l’autre. Vous imaginez la mauvaise surprise.     

La majorité des couples mariés le sont sous le régime de la communauté légale. L'une des solutions pour protéger son conjoint, est de passer à la communauté universelle. Cela change quoi ?  

Avec la communauté universelle, la maison familiale dont on hérite ou la généreuse donation de ses parents tombent dans la communauté. Chaque époux en possède donc la moitié. Très souvent, les époux qui adoptent la communauté universelle vont plus loin en prévoyant aussi qu’en cas de décès, l’époux survivant recueillera la totalité des biens communs. Tout le patrimoine du couple lui revient alors en dehors de la succession.

Ce choix est radical car les enfants, dans ce cas, n’héritent de rien. Ils devront attendre le décès du parent survivant. Avec à la clé, des droits de succession beaucoup plus élevés sur le patrimoine parental qui leur est transmis en une seule fois. C’est d’ailleurs pour cela que la solution n’est pas conseillée aux couples qui ont des enfants.

Et elle est carrément déconseillée aux familles recomposées. Les beaux-enfants n’héritent en effet pas de leurs beaux-parents. Pour leur éviter d’être déshérités par ce moyen, la loi leur permet de réclamer la part d’héritage minimale qui doit leur revenir.    

On peut aussi décider "seulement" d'aménager le régime de communauté légale en ajoutant les biens immobiliers concernés ?  

Ça peut être très utile pour un couple qui envisage de construire un logement sur un terrain dont l’un d’eux a hérité. Dans ce cas, le terrain mais aussi le logement n’appartiennent qu’à lui, même si les travaux ont été financés à deux. Pour éviter cela, avant de construire, l’époux peut apporter son terrain à la communauté. Le logement devient ainsi lui aussi commun.  

Pour ménager les intérêts de l’époux apporteur, on peut tout à fait prévoir, qu’en cas de divorce, il sera indemnisé en tenant compte de la valeur du terrain apporté.   L’autre avantage de rendre le logement commun, c’est qu’on peut ensuite prévoir qu’il reviendra intégralement au conjoint en cas de décès, avec la fameuse clause de préciput.    

Si on est marié sous le régime de la séparation de biens, comment aménager le régime pour protéger le conjoint survivant ?  

Il existe une solution assez méconnue qui consiste à créer ce qu’on appelle une société d’acquêts entre les époux séparés de biens. Ce n’est pas vraiment une société. En réalité, on se crée une mini communauté avec laquelle on va acheter - ou à laquelle on va apporter - des biens communs. On se crée comme cela une poche de communauté dans un régime de séparation.  

Le régime de séparation de biens n’est d’ailleurs pas le seul régime adapté aux époux qui veulent financièrement rester indépendants ou se protéger de dettes professionnelles. Il existe aussi le régime de la participation aux acquêts. C’est un régime hybride qui offre la même indépendance financière que la séparation de biens mais avec un partage de l’enrichissement des époux à la fin du mariage, en cas de divorce ou de décès.  

Aujourd’hui, avant donc la taxe imposée par l’Etat l'an prochain, combien coûtent ces démarches ?  

Il faut compter un minimum de 800 €. C’est ce que coûte par exemple le fait de rendre le conjoint survivant seul propriétaire du logement avec une clause de préciput, si le bien est déjà commun. Mais, cela peut coûter plusieurs dizaines de milliers d’euros s’il faut apporter un bien immobilier à la communauté. Plus le bien vaut cher, plus ça coûte.  

Dans tous les cas, il faut respecter la même procédure, qu’il s’agisse d’une simple adaptation ou d’un changement radical de régime matrimonial.

Cela nécessite deux à trois rendez-vous avec votre conseiller AVENIR & SERENITE PATRIMOINE, puis un rendez-vous de signature chez un notaire, une fois le projet calé.

Il faut informer ses enfants majeurs et publier l’information dans un journal d’annonces légales pour avertir les éventuels créanciers. Les créanciers comme les enfants ont trois mois pour contester. S’ils le font, il faut prendre un avocat pour faire homologuer le changement par le juge. Et la facture grimpe avec les honoraires d’avocat.

Votre conseiller AVENIR é SERENITE PATRIMOINE sera force de propositions pour éviter le conflit et les frais inutiles. N'hésitez pas à le contacter.
Les français accros à l'épargne sans risques ...

Par Le 05/07/2019

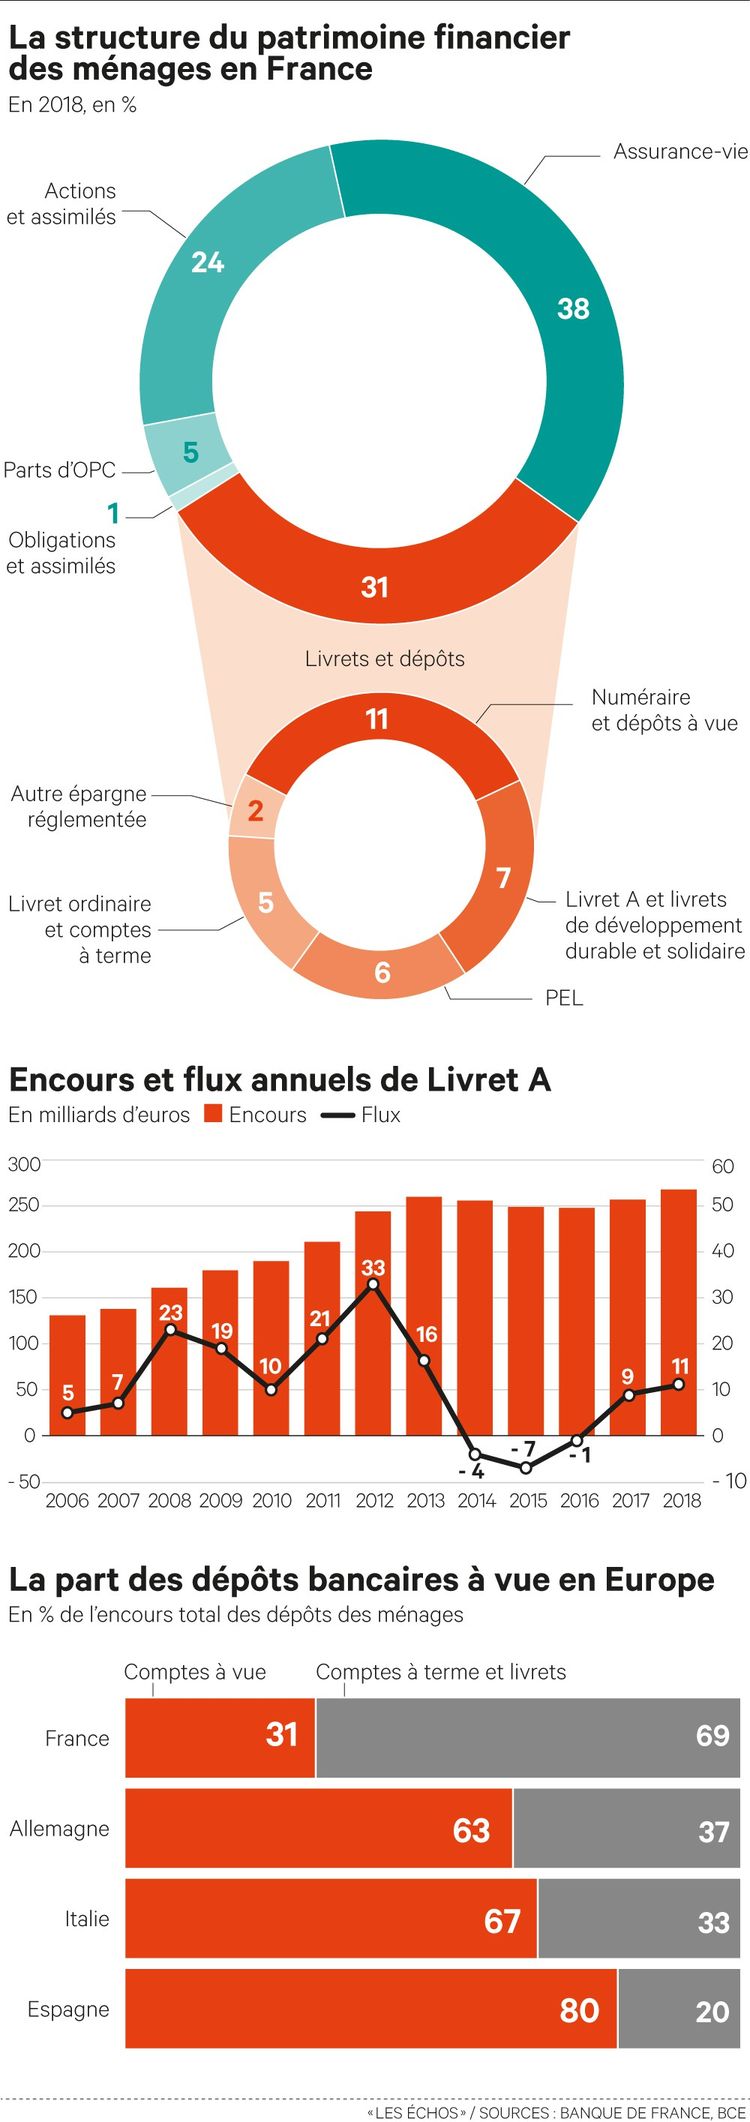
En 2018, les sommes déposées par les Français sur des livrets bancaires et autres produits réglementés par l'Etat ont augmenté de plus de 2 %. Que ce soit en déposant leurs économies sur leur compte courant ou en les versant sur des contrats d'assurance-vie, les ménages affichent plus que jamais un goût marqué pour l'épargne sans risque. Les mesures récentes en faveur du pouvoir d'achat n'ont pas changé la donne.u total, 15 % du patrimoine financier des ménages était placé sur des Livrets A, LDDS, PEL et autres produits « d'épargne réglementée » en fin d'année dernière.
 

C'est une des clefs de la conjoncture et un enjeu pour les banques et les assurances : les Français connaissent actuellement un gain de pouvoir d'achat historique, mais malgré la croissance et la décrue du chômage, ils préfèrent épargner que consommer. Et quand ils thésaurisent, ils privilégient la prudence en renforçant leur matelas d'épargne sans risque.

A la fin de 2018, les sommes déposées par les ménages sur les produits d'épargne encadrés par l'Etat,  tels que le Livret A , avaient augmenté de 2,5 % pour dépasser les 750 milliards d'euros, selon des données publiées jeudi par la Banque de France.

Au total, 15 % du patrimoine financier des ménages était ainsi placé sur des Livrets A, Livrets de développement durable et solidaire (LDDS), Plans d'épargne logement et autres produits « d'épargne réglementée ».

Une prime à la liquidité

Ces chiffres confirment le goût insatiable des Français pour l'épargne pouvant être utilisée à tout moment.

Ainsi, les sommes placées sur le produit liquide, sûr et défiscalisé qu'est le Livret A, ont atteint un niveau inégalé en cinq ans : à 11 milliards d'euros (de flux).  Et ce, malgré une rémunération de 0,75 %, et même négative compte tenu de l'inflation.

Les gains de pouvoir d'achats sont épargnés

La progression de l'épargne réglementée est symptomatique de la prudence et de l'attentisme des Français en fin d'année dernière. Face au mouvement des « gilets jaunes » et malgré les mesures annoncées par le gouvernement en faveur du pouvoir d'achat, les ménages ont mis de l'argent de côté.

L'Insee a ainsi relevé une augmentation du taux d'épargne, à la fin de 2018, à plus de 14 % du taux revenu disponible brut.

Enclins à faire des économies, les Français ne s'évertuent pas pour autant à faire fructifier leur argent. Il faut dire que la politique de soutien à l'économie de la Banque centrale européenne a ramené la rémunération de la plupart des produits d'épargne au plancher.

Beaucoup d'argent dormant

Plutôt que d'espérer toucher de maigres gains, les ménages laissent leur argent sur leur compte courant. Ce phénomène est encore plus marqué dans d'autres pays européens. En France, les flux de placement en numéraire (pièces, billets) et dépôts à vue, ont cependant atteint 38 milliards d'euros l'an dernier. Résultat :  cet argent - essentiellement dormant - représentait 11,2 % du patrimoine financier des ménages à la fin de 2018.

Le principal placement des ménages reste cependant l'assurance-vie. Celle-ci représentait 38 % du patrimoine financier en 2018 comme en 2017. L'appétit des Français pour ce placement au traitement fiscal avantageux est toujours au beau fixe, comme en témoigne la collecte nette de 2018 (22 milliards d'euros) et la dynamique de 2019.

Des arbitrages possibles avec la loi Pacte

Les assureurs ont beau s'évertuer à commercialiser des contrats investis en unités de comptes supposés plus rémunérateurs bien que plus risqués, les ménages, eux, privilégient là encore la sécurité. Les supports garantis dits « en euros » représentaient à eux seuls 31 % du patrimoine financier des ménages à la fin de 2018.

A côté, les placements en unités de compte (7 %), en actions cotées (5 %) et fonds d'actions (2 %) ne pèsent pas lourd.  Les turbulences enregistrées sur les marchés en fin d'année dernière n'ont pas aidé.

Globalement, les habitudes d'épargne des Français ne devraient pas être chamboulées cette année, sachant que les taux d'intérêt restent très faibles.  L'application de la loi Pacte pourrait cependant entraîner quelques mouvements en faveur de l'épargne retraite et salariale.


Si vous faites partie des quelques pourcent de français qui s'informent sur leurs placements et consultent notre site, c'est sans doute que vous visez un peu plus de rendement pour votre épargne...

Et vous avez raison !

N'hésitez pas, consultez votre conseiller AVENIR & SERENITE PATRIMOINE, ne laissez pas dormir votre capital.


SCPI, le meilleur placement pour votre retraite ?

Par Le 02/07/2019

Alors que fondent les intérêts des livrets d'épargne et de l'assurance-vie en euros, les parts de sociétés civiles de placement immobilier affichent de nombreux avantages.

• Un placement rassurant et rentable 

- Une bonne piste pour investir dans l’immobilier. 

Les sociétés civiles de placement immobilier (SCPI) détiennent des biens pour le compte des épargnants. En achetant des parts, vous recevez une fraction des loyers procurés par des centaines de biens.

Le gestionnaire de la SCPI organise les locations, les travaux, vend ou achète des immeubles... Des loyers, il déduit sa rémunération, les travaux et les impôts fonciers pour vous verser un revenu net de frais, le dividende, souvent chaque trimestre.


- Pour compléter votre retraite, privilégiez les SCPI de "rendement". 

Elles ont investi dans des bureaux, des magasins, des centres commerciaux ou des entrepôts, plus rentables que les logements.

En 2018, en comparant le revenu versé au prix d’achat des parts, les SCPI ont rapporté 4,39% en moyenne avant impôt. C’est moins qu’il y a quelques années, lorsqu’elles servaient plus de 6%. Mais aujourd’hui, aucun placement ne rivalise: même la rémunération des fonds en euros d’assurance-vie est tombée autour de 1,6% en moyenne.

- Les SCPI ont profité l’an dernier de l’embellie économique.

Les locaux vacants sont de moins en moins nombreux et elles ont pu augmenter certains loyers lors des relocations, ce qui a permis d’accroître le revenu versé aux épargnants.

En 2017, les SCPI avaient tant de succès qu’elles peinaient à trouver assez d’immeubles à acquérir. 2018 a marqué un retour à la normale, la collecte est de nouveau compatible avec l’immobilier qu'il est possible d'acheter sur le marché.

Ces dernières années, les porteurs de parts de SCPI ont été gagnants. Ils ont reçu des revenus et leur capital s’est apprécié. Selon l’Association française des sociétés de placement immobilier (Aspim), qui regroupe les gestionnaires, le prix des parts de SCPI a augmenté de près de 20% en dix ans.

Revers de la médaille, elles sont assez chères aujourd’hui. Nous entrons probablement dans un nouveau cycle, où les revenus progresseront davantage, mais où les plus-values à la revente seront moindres.

Il est possible d’acheter à crédit, à des taux autour de 1% sur dix ans, hors assurance.

Ainsi, votre placement s’autofinance, les revenus de la SCPI remboursant une partie des mensualités. Fiscalement, les intérêts du prêt déduits des loyers réduisent le revenu locatif imposable.

• Les frais et la fiscalité grèvent les rendements

- Les SCPI sont lourdement taxées.

Le revenu foncier qu’elles versent est soumis à 17,2% de prélèvements sociaux (CSG, CRDS...) et au barème de l’impôt sur le revenu. Si votre taux d’imposition est de 30%, la ponction représente donc près de la moitié des revenus (17,2% + 30% = 47,2%). Avec un rendement de 4,5%, il reste 2,37% nets d’impôt.

Les frais d’achat sont de 7% à 10%, inclus dans le prix de souscription des parts, qui est donc supérieur au prix de cession appliqué au même moment: si vous revendez vos parts juste après les avoir achetées, vous perdez une partie de votre mise, qui correspond aux frais. Pour les amortir, n’investissez en SCPI que pour quinze ans minimum. 
 

• Comment acheter une "bonne" SCPI?

- Évaluez la qualité et le risque.
Certaines sont anciennes... Leur historique vous aide à vous faire une idée de leur gestion. Elles sont souvent dotées de beaux immeubles bien situés qui, s’ils ne sont pas les plus rentables, restent des valeurs sûres.

D’autres SCPI, plus récentes, cherchent les meilleures rentabilités immédiates en investissant sur des biens moins chers à l’achat, en général à l’étranger ou dédiés à un usage précis, comme les Ehpad ou les résidences seniors...

Elles s’endettent parfois lourdement, pour démultiplier les investissements et les loyers.

Pour choisir une SCPI, la rentabilité n’est pas le seul indicateur à prendre en compte. Il faut aussi mesurer le risque qu’elle prend. Intéressez-vous à la stratégie d’achat, lisez les documents d’information destinés aux clients, les bulletins trimestriels...

Evidemment, vous pouvez vous renseigner et acheter des SCPI auprès de votre conseiller AVENIR & SERENITE PATRIMOINE qui commercialise des SCPI de sociétés indépendantes (Sofidy, Perial, La Française, Corum...) bien plus rentables que celles des banquiers et assureurs !

• Faut-il souscrire une assurance-vie? 

Certains contrats d’assurance-vie récents permettent d’investir dans des SCPI choisies par l’assureur. Les revenus sont moins taxés, car soumis à la fiscalité de l’assurance-vie. Et le prix de souscription est parfois inférieur à celui annoncé par ailleurs.

Mais l’assureur prélève en général 10% à 15% des revenus versés: il ne vous reste que 85% à 90% des loyers. De plus, vous réglez chaque année les frais de gestion du contrat, autour de 1% du montant total placé en SCPI. Il faut déduire ces frais du rendement annoncé pour savoir ce que la SCPI rapporte vraiment dans votre contrat. Par exemple, si elle affiche un rendement de 4%, et que les frais de gestion annuels du contrat sont de 1%, elle rapporte seulement 3% dans l’assurance-vie. Attention, la plupart des assurances-vie prévoient en plus des frais sur vos versements.

C’est surtout intéressant pour les contribuables aux taux d’imposition très élevés (41%) ou dans une optique de transmission.

• Acheter seulement la nue-propriété? 

Si vous n’avez pas besoin de revenus immédiats, vous pouvez acheter seulement la nue-propriété des parts: vous les paierez ainsi de 70% à 80% de leur prix. Vous ne percevrez pas les loyers, mais vous ne serez pas taxé dessus... L’usufruit (le droit de percevoir les revenus) sera acheté pour sept à dix ans par une entreprise pour placer sa trésorerie. À l’échéance, vous récupérez la pleine propriété et les loyers, sans bourse délier.

• Moins rentables

Il existe également des SCPI investies dans les logements, souvent pour faire profiter leurs souscripteurs de déductions fiscales (SCPI Malraux, Pinel, Déficit foncier...) Elles sont nettement moins rentables mais permettent une défiscalisation des revenus fonciers existants.

• Prix de revente non garanti 

Si les taux d’intérêt remontaient brusquement, il est probable que le prix de revente des SCPI baisserait. Il ne faut donc pas être contraint de vendre au mauvais moment. C’est un investissement de long terme.

• La revente est aujourd'hui facile… 

... car les SCPI sont très recherchées. Mais si tous les souscripteurs voulaient revendre en même temps, ils devraient s’armer de patience, le temps que la SCPI cède ses immeubles pour les rembourser. Lors de la crise immobilière des années 1990, le marché s’était bloqué: peu d’acheteurs se présentaient et les épargnants étaient réticents à accepter des baisses de prix des parts pour les vendre.

Pour vérifier qu'investir dans des SCPI est la meilleure solution retraite pour vous, prenez contact avec votre conseiller AVENIR & SERENITE PATRIMOINE.


Investir dans le Grand Paris avec la « pierre papier »

Par Le 01/07/2019

Considéré comme « le chantier du siècle » le projet du Grand Paris mobilise un investissement record de plus de 30 milliards d’euros. Structuré autour d’un nouveau réseau de transports publics (le Grand Paris Express, un métro automatique composé de 200 km de voies), le projet vise à créer sept grands pôles économiques majeurs répartis dans toute l’Ile-de-France.

En stimulant les transports et le développement économique, le projet du Grand Paris entraîne un bouleversement du marché de l’immobilier.

Les prix dans Paris intra-muros ont augmenté de plus 40% ces dix dernières années pour atteindre une moyenne de 10 000 € du m² fin 2018, soit 3 fois plus que les villes du Grand Paris. Avec le nouveau périmètre du Grand Paris les investisseurs se tournent vers la proche banlieue. On constate aujourd’hui que les villes du Grand Paris connaissent un nouvel essor, en ce sens on note en 2018 une hausse moyenne d’environ 15% du prix de l’immobilier dans des villes comme Clamart, Issy-les-Moulineaux, Montrouge. Avec la livraison des premières gares en 2020 et l’arrivée des JO, la hausse des prix devrait encore s’accentuer.

Ce nouveau dynamisme constitue une opportunité stratégique pour les investisseurs en quête d’un placement offrant à la fois du rendement et un potentiel de valorisation à long terme.

Fortes de ce constat, certaines SCPI se sont spécialisées et ont adapté leurs stratégies. Ces SCPI s’inscrivent aujourd’hui dans un projet de foncière dédié au Grand Paris, axée principalement vers des locaux commerciaux et de bureaux et vers l’immobilier tertiaire. Ces SCPI constituent un levier de création de valeur pour l’investisseur qui cherche à diversifier son patrimoine immobilier.

Opportunité sectorielle, « la pierre papier » dispose en ce sens de nombreux atouts pour investir dans le Grand Paris.

La SCPI permet un investissement indirect en immobilier. Son objet est de gérer un patrimoine immobilier locatif. Les revenus de cette activité sont ensuite distribués aux investisseurs après déduction des frais et charges. Ainsi :
• Moyennant un ticket d’entrée plus faible que ne le suppose l’investissement immobilier locatif direct, la SCPI permet un accès plus souple à la propriété immobilière.
• Le détenteur des parts d’une SCPI n’a pas à se préoccuper des contraintes de gestion qu’implique un investissement immobilier locatif. Cette tâche est déléguée à la société de gestion de la SCPI.
Avantageuse à bien des égards, cette solution d’investissement n’est cependant pas exempte de risques. En effet, comme tout produit d’épargne, la rentabilité de cet investissement reste fonction du marché.

La souscription peut se faire en pleine propriété ou en nue-propriété, en direct ou au sein d’un contrat d’assurance-vie de droit français. Afin d’amortir les frais d’entrée, il est recommandé de conserver ce placement au moins 10 ans. Il est possible de faire appel au levier du crédit pour investir en direct, toutefois, depuis la disparition du Crédit Foncier, il est devenu plus compliqué de trouver un établissement bancaire qui finance l’achat de parts de SCPI indépendantes. Compte tenu de la concurrence à laquelle se livrent les banques, nous pensons que, bientôt, un acteur principal va reprendre le marché du financement des SCPI.

Nous sommes à vos côtés pour vous guider dans l’acquisition clés en main des parts de SCPI que nous avons sélectionnées.