Articles de agnes-hector

Votre déclaration d'IFI

Par Le 11/05/2020

Si la valeur nette de votre patrimoine immobilier (tous vos actifs immobiliers détenus directement ou indirectement) dépassait 1,3 million d’euros au 1er janvier, vous êtes redevable de l’Impôt sur la fortune immobilière. Voici comment évaluer et déclarer vos actifs immobiliers au plus juste.

Il va vous falloir remplir une déclaration 2042-IFI très détaillée.

Voici comment faire :

1. Ne déclarez que les biens taxables

Pour savoir si vous franchissez ou non le seuil d’imposition de 1,3 million d’euros, placez-vous rétroactivement au 1er janvier dernier et tenez compte de tous les biens et droits immobiliers dont vous êtes propriétaire (sauf s’ils sont exonérés) et de ceux détenus par votre conjoint, votre partenaire dans un Pacs ou votre concubin.

Les biens appartenant à vos enfants mineurs dont vous avez l’administration légale sont aussi à comptabiliser, mais pas ceux de vos enfants majeurs (même rattachés à votre foyer fiscal pour l’impôt sur le revenu).

Vous devez aussi retenir vos titres de sociétés pour la valeur représentative des actifs immobiliers qu’elles détiennent (voir ci-dessous). Par contre, vos autres actifs échappent à l’IFI (espèces, avoirs sur des comptes bancaires, meubles, voitures, bijoux etc.).

Attention, sous réserve des conventions internationales, si vous êtes fiscalement domicilié en France, tous vos actifs immobiliers situés en France ou à l’étranger sont taxables. Par contre, si vous êtes domicilié à l’étranger, seuls ceux situés en France le sont.

2. Évaluez vos biens au plus juste

Une fois vos biens taxables recensés, il vous faut les évaluer. Une tâche délicate qui mérite toute votre attention, surtout pour l’immobilier «physique».

Vos biens doivent être évalués à leur valeur vénale au 1er janvier dernier (c’est-à-dire le prix auquel vous auriez pu les vendre).

La méthode à utiliser en priorité est celle par comparaison. Pour appréhender le marché immobilier, appuyez-vous sur plusieurs sources d’information (annonces immobilières, statistiques des notaires…) et recoupez-les entre elles.

Vous pouvez aussi accéder librement et gratuitement à la base de données «Demandes de valeurs foncières», ou DVF, sur le site https://cadastre.data.gouv.fr/dvf. Si besoin, faites-vous assister d’un professionnel de l’immobilier.

Votre évaluation doit être affinée en fonction de critères extérieurs (proximité des transports, commerces ou écoles) et des caractéristiques intrinsèques du bien.

Par exemple, elle peut être corrigée à la baisse en cas de vis-à-vis, d’étage bas, de travaux importants à réaliser... Mais il faut pouvoir en justifier.

3. Faites le plein des abattements et décotes

La nature ou la situation juridique de votre bien vous autorise la pratique d’un abattement ou d’une décote sur sa valeur vénale.

Votre résidence principale bénéficie d’un abattement de 30% fixé par la loi (n’indiquez donc que 70% de sa valeur sur votre déclaration), mais uniquement si vous la détenez directement.

D’autres décotes peuvent, selon la jurisprudence, être pratiquées. Mais il faut les manier avec prudence et bien les documenter.

Par exemple, une décote de 10 à 40% pour un bien donné en location, ou de 10 à 30% s’il est détenu en indivision.

En revanche, aucun abattement n’est autorisé au titre d’un démembrement de propriété.

Si le bien est logé dans une SCI, la valeur des parts peut être décotée de 10 à 20%, car elles sont plus difficiles à négocier que l’immeuble qu’elles représentent.

4. Faites la chasse aux exceptions

Des règles spécifiques s’appliquent à certains biens, ce qui vous autorise à ne pas les déclarer.

Par exemple, lorsque la propriété d’un bien est démembrée, l’usufruitier doit en principe le déclarer à l’IFI pour sa valeur en pleine propriété.

Il existe une exception majeure lorsque le démembrement résulte de l’usufruit légal réservé au conjoint survivant.

L’usufruitier et le nu-propriétaire sont alors imposés séparément sur la valeur de leurs droits respectifs, déterminée par application du barème fiscal de l’article 669 du CGI en fonction de l’âge de l’usufruitier au 1er janvier dernier.

Conséquence : le conjoint survivant n’est plus le seul à supporter l’IFI, mais les enfants nus-propriétaires peuvent basculer dans l’IFI s’ils franchissent le seuil de 1,3 million d’euros.

Vous devez en principe déclarer la valeur des unités de compte (UC) de vos contrats d’assurance vie ou de capitalisation rachetables qui sont investies dans des actifs immobiliers (celle-ci vous est communiquée par l’établissement auprès duquel vous avez souscrit votre contrat).

Cependant, vous échappez à l’IFI si votre foyer fiscal détient moins de 10% des droits dans les fonds d’investissement ou organismes de placement collectif compris dans l’UC, dès lors que ceux-ci détiennent moins de 20% de leurs actifs en biens et droits immobiliers taxables à l’IFI.

5. Profitez des exonérations

Vos titres de sociétés sont taxables à l’IFI à hauteur de la fraction de leur valeur représentative de biens ou droits immobiliers (la société dont vous détenez des titres doit vous fournir cette information).

Toutefois, ils échappent à l’IFI si votre participation est minoritaire (moins de 10% du capital et des droits de vote d’une société dite «opérationnelle» ou moins de 5% pour une Siic).

Vos titres d’organismes de placement collectif ou de fonds d’investissement sont exclus de l’IFI si votre participation est inférieure à 10% et si l’entité détient moins de 20% de son actif en biens immobiliers taxables à l’IFI.

À signaler aussi que, à des conditions très précises, les immeubles nécessaires à votre entreprise individuelle et les titres de la société que vous dirigez sont susceptibles d’être exonérés d’IFI comme biens professionnels.

Enfin, sous réserve de prendre certains engagements, les bois, forêts et parts de groupement forestier peuvent être exonérés à 100% en tant que biens professionnels ou sinon pour 75% de leur valeur.

Pour les biens ruraux, parts de groupement foncier agricole (GFA) ou de groupement agricole foncier (GAF), l’exonération peut aussi être totale ou partielle (75% jusqu’à 101.897€, puis 50% au-delà). 

6. Diminuer votre base imposable en déduisant vos dettes

Comme pour l’ISF, vous pouvez déduire vos dettes de votre actif taxable, mais pas n’importe lesquelles.

Seules sont déductibles les dettes à votre charge existantes au 1er janvier, certaines dans leur principe et leur montant et afférentes à des actifs imposables.

Il s’agit de dettes contractées pour leur acquisition ou pour le financement de travaux (emprunt par exemple) ou de certains impôts (IFI théorique, taxe foncière).

La dette relative à votre habitation principale est déductible en totalité à hauteur de la valeur imposable du bien (soit 70% de sa valeur vénale).

Le montant des dettes déductibles est plafonné si la valeur des actifs taxables dépasse 5 millions d'euros.

7. Réduisez la note à payer

Il n’est pas trop tard pour réduire le montant de votre IFI en faisant preuve de générosité. Vos dons à certains organismes d’intérêt général ouvrent droit à une réduction d’IFI de 75% de leur montant (plafond annuel de 50.000 euros).

Pour être pris en compte au titre de l’IFI 2020, votre versement doit intervenir au plus tard à la date limite de dépôt de votre déclaration.

Prenez la précaution de vérifier que l’organisme bénéficiaire est bien éligible à la réduction IFI et réclamez un justificatif.

Enfin, vous pouvez demander à faire jouer le plafonnement de l’IFI si la somme de l’IFI, de l’impôt sur le revenu et des prélèvements sociaux à payer en 2020 excède 75% de votre revenu imposable de 2019.

Le fisc déduira alors l’excédent de votre IFI 2020 (annexe 5 à remplir).

L’imposition des indemnités de départ en retraite

Par Le 09/05/2020

Si vous êtes parti à la retraite l’an dernier, vous pouvez encore demander l’étalement sur quatre ans de l’imposition de vos indemnités perçues en 2019. Les indemnités perçues à partir de 2020 ne pourront en revanche plus bénéficier de cet avantage. Il reste cependant une solution pour atténuer la progressivité du barème.

Lorsqu’un salarié quitte volontairement son entreprise pour bénéficier d’une pension de retraite, l’indemnité de départ en retraite constitue une rémunération imposable dans son intégralité (sauf versement dans le cadre d’un plan de sauvegarde de l’emploi).

En revanche, s’il est mis à la retraite à l’initiative de l’employeur, l’indemnité est exonérée pour une fraction de son montant.

L'étalement des indemnités supprimé

Jusqu’à l’intervention de la loi de finances pour 2020, les contribuables percevant des indemnités de départ volontaire en retraite, de mise à la retraite ou de préretraite ont pu demander que la fraction imposable de ces indemnités soit répartie par parts égales sur l'année de perception et les trois années suivantes.

Les intéressés mentionnaient ainsi dans leur déclaration de revenus souscrite au titre de l’année de perception un quart des indemnités imposables, ce même montant étant porté dans chaque déclaration des trois années suivantes.

Outre qu’il permettait d'atténuer la progressivité de l'impôt, l’étalement des indemnités présentait l’intérêt d'étaler le paiement de l'impôt sur quatre ans.

Le choix pour l’étalement était exclusif de l’option pour le système du quotient prévu en cas de perception de revenus exceptionnels ou différés, qui reste applicable (voir ci-après).

Changement de la donne

Mais la loi de finances pour 2020 a changé la donne pour les contribuables partant à la retraite : considérant que l’étalement n’est pas adapté au contexte du prélèvement à la source de l’impôt sur le revenu, le législateur a abrogé ce dispositif à compter de l’imposition des revenus perçus ou réalisés en 2020.

Il est toutefois encore possible, lors de la souscription prochainement de la déclaration des revenus 2019, d’opter pour l’étalement des indemnités perçues jusqu’au 31 décembre 2019.

Il faut alors joindre à cette déclaration une demande rédigée sur papier libre ou formuler cette demande dans la rubrique «Informations» de la déclaration des revenus.

De même, l’option déjà exercée avant 2020 continue de produire ses effets pour la durée restant à courir : prenons le cas par exemple d’un contribuable qui aurait, dans sa déclaration de revenus 2018 souscrite en mai 2019, opté pour l’étalement des 12.000 euros d’indemnités perçues en 2018 à l’occasion de sa mise à la retraite par son employeur.

Ce retraité continue à porter le quart du montant des indemnités (3.000 euros) dans ses déclarations souscrites en 2020, 2021 et 2022 au titre des revenus 2019, 2020 et 2021.

Le mécanisme du quotient

Pour les indemnités perçues à compter de 2020, que faire si l’on souhaite alléger son montant d’impôt sur le revenu ? Il reste possible, comme auparavant, d’opter pour le mécanisme du quotient.

Ce système particulier d’imposition ne permet pas d’étaler le paiement de l’impôt, mais il présente l’intérêt d’atténuer l’impact de la progressivité du barème dans l’hypothèse où ce revenu exceptionnel, ajouté aux autres revenus, déclencherait un franchissement de tranche de taux d’imposition.

Le système du quotient consiste à atténuer cet éventuel impact en calculant l’impôt sur le revenu en quatre étapes. Il s’agit en premier lieu de déterminer l’impôt sur le revenu ordinaire, puis l'impôt correspondant à ce revenu ordinaire majoré du quotient (égal au quart du revenu exceptionnel).

La troisième étape consiste à obtenir la cotisation supplémentaire d’impôt correspondant au revenu exceptionnel : il s’agit ici de multiplier par quatre la cotisation d’impôt obtenue par différence entre la cotisation calculée sur le revenu ordinaire et celle déterminée en ajoutant le quart du revenu exceptionnel.

Dernière étape : l’impôt dû par le contribuable s’obtient en additionnant cette cotisation supplémentaire d’impôt et le montant de l’impôt sur le revenu ordinaire.

Une demande expresse

Le contribuable qui souhaite bénéficier du système du quotient doit en faire la demande expresse : il doit ainsi mentionner ses indemnités retraite dans la rubrique dédiée «Revenus exceptionnels ou différés».

S’il ne l’a pas fait dans sa déclaration de revenus, le contribuable pourra encore opter ultérieurement pour le quotient par voie de réclamation adressée dans le délai légal à son centre des impôts.

En outre, l’option pour le système du quotient permet de diminuer le revenu fiscal de référence, puisque ce dernier ne prend alors en compte que le quart des revenus exceptionnels et non leur montant total.

Or, lorsque le revenu fiscal de référence n’excède pas un certain montant, le contribuable peut bénéficier de certaines aides sociales et de certains avantages fiscaux.

Citons notamment les allègements ou exonérations en matière d’impôts locaux (taxe d’habitation et taxe foncière) ainsi que l’exonération de CSG et CRDS ou le taux minoré de CSG sur les pensions de retraite.

Quel est le rôle du Conseiller en gestion de patrimoine

Par Le 06/05/2020

Aujourd’hui encore assez peu connu du grand public, le métier de Conseiller en gestion de patrimoine,  est pourtant issu d’un secteur en pleine expansion. Profession aux champs de compétences multiples, elle peut se révéler un soutien précieux à différentes étapes de la vie. Si la gestion de leur patrimoine fait figure de préoccupation majeure pour les particuliers, la majorité d’entre vous composent leur épargne sans réelle stratégie.

Dans quelle mesure peut alors intervenir votre Conseiller en gestion de patrimoine ? À quel moment devez-vous faire appel à nos services ? Voici quelques éléments de réponse pour mieux cerner notre cœur de métier.

Optimiser la gestion globale du patrimoine

Comme son nom l’indique, la principale mission du Conseiller en gestion de patrimoine consiste à optimiser la gestion de ce dernier par la mise en place d’une stratégie claire et définie. La notion de « patrimoine » recouvre des réalités multiples correspondant à l’ensemble des actifs détenus par une personne physique ou morale. Il peut tout aussi bien s’agir de placements financiers, d’actifs immobiliers ou encore d’équipements domestiques et d’œuvres d’art.

Dans ce contexte, le conseiller en gestion de patrimoine accompagne et conseille ses clients dans leurs choix d’investissement en fonction de leurs objectifs. La mise en place d’une stratégie patrimoniale permet de les orienter vers les placements et les dispositifs financiers les mieux adaptés à leurs besoins.

Une démarche qui se traduit souvent dans un premier temps par l’établissement d’un « bilan patrimonial » afin de recenser les biens détenus par les clients (actifs, gains financiers, dettes) et faire le point sur leur situation fiscale et financière.

Faire appel à un conseiller en gestion de patrimoine permet ainsi de s’assurer d’un investissement à la fois rentable et stable sur le long terme. Ce dernier connait en effet les avantages fiscaux et les contraintes juridiques des différents types d’investissement et peut donc proposer des solutions réellement adaptées à la situation et aux objectifs de ses clients.

Des objectifs qui peuvent être multiples : constitution d'un patrimoine, prévoyance de la famille (conjoint, enfant mineur ou handicapé, parent dépendant, ...), financement des études des enfants, sécurisation de sa retraite, optimisation fiscale ou de la transmission de son patrimoine…

Différentes solutions peuvent être envisagées : telles que la souscription d’assurances, de comptes-titres, mais également à travers des actes juridiques. Le Conseiller en gestion de patrimoine, grâce à sa vision globable du patrimoine de son client, évitera l'écueil des solutions empilées, standardisées, envisagées dans une seule optique sans prendre en compte les effets secondaires et contre-indications.

Trouver les bonnes solutions et les bons partenaires

Le Conseiller en gestion de patrimoine propose des solutions sur-mesures et adaptées.

Parce qu’il existe aujourd’hui une multitude d’organismes pour chaque solution, choisir de faire appel à l’un plutôt qu’à l’autre devient bien souvent chose ardue. Votre Conseiller en gestion de patrimoine fait une sélection drastique de ses partenaires, tant en terme d'offres que d'outils de suivi, de solidité financière, et de service clients.

Faire appel à votre Conseiller en gestion de patrimoine permet de bénéficier d’une expertise et d’une connaissance solide des marchés financiers, immobiliers et des assurances. Ce dernier effectue en effet un suivi permanent des évolutions des marchés nationaux et internationaux et de l’actualité économique, financière, juridique et fiscale.

En ces temps de crise, la question de la protection patrimoniale n’a jamais autant été d’actualité. Sécuriser ses biens et protéger ses proches sont les principales préoccupations des épargnants. En permettant des investissements efficaces sur le long-terme, l’accompagnement par un professionnel contribue à envisager l’avenir de façon plus sereine.

Prévoyance : l'assurance invalidité évolue !

Par Le 30/04/2020

Les garanties de prévoyance, obligatoires ou complémentaires, permettent de se protéger financièrement contre les aléas de la vie : elles couvrent les risques lourds comme la maladie ou l’accident pouvant entraîner un arrêt de travail temporaire ou définitif, en cas d’incapacité ou d’invalidité.

Ce qu’il faut savoir sur l’invalidité

Qui a droit à une pension d’invalidité ? Une personne victime d’un accident ou une maladie non professionnelle peut bénéficier d’une pension d’invalidité à condition que sa capacité de travail et de gain soit réduite d’au moins 2/3.

Existe-t-il plusieurs degrés d’invalidité ? Il existe trois catégories d’invalidité. Dans la 1ère catégorie se trouvent les personnes encore capables d’exercer une activité professionnelle. Dans la 2ème, ceux qui n’en ont plus la capacité. La 3ème catégorie est réservée aux individus qui ont besoin de l’assistance d’une tierce personne pour effectuer les actes de la vie quotidienne.

Quel est le montant de la pension d’invalidité ? Le montant de la pension d’invalidité est fixé en fonction de la catégorie d’invalidité. En 1ère catégorie, la personne reçoit 30 % de son salaire moyen ; en 2ème catégorie, ce taux monte à 50 %. En 3ème catégorie, 50 % du salaire moyen, majoré de 40 % par la majoration pour tierce personne. La pension ne peut pas être supérieure, ni inférieure à un certain montant, fixé par décret.

Les chiffres clés de l’invalidité en France

  • 820 000 personnes bénéficiaient d’une pension d’invalidité (en 2017).
  • 10 Md€ de dépenses relatives aux pensions d’invalidité (régimes de base et complémentaire).
  • 53 ans est l’âge moyen des titulaires de pensions d’invalidité.
  • 34 000 travailleurs indépendants bénéficiaient d’une pension d’invalidité (en 2017).
  • 300 Md€ de dépenses annuelles servies aux travailleurs indépendants bénéficiaires d’une pension d’invalidité.
  • 730 € est le montant mensuel moyen de la pension d’invalidité des travailleurs indépendants.

Source : rapport Cour des comptes d’octobre 2019

L’évolution de l’assurance invalidité

Pratiquement inchangée depuis les années 1950, l’assurance invalidité se révélait, de nos jours, inadaptée. Le législateur est donc venu la moderniser, notamment pour encourager les titulaires d’une pension d’invalidité à reprendre un travail (Loi de financement de la Sécurité sociale pour 2020 n° 2019-1446 du 24 décembre 2019).

Nouvelle définition de l’invalidité
La personne qui présente une invalidité réduisant sa capacité de travail ou de gain peut prétendre à une pension d’invalidité.

  • Avant le 1er janvier 2020 : l’invalidité devait mettre l’assuré hors d’état de se procurer, dans une profession quelconque, un salaire supérieur à une fraction de la rémunération normale perçue dans la même région par des travailleurs de la même catégorie, dans la profession qu’il exerçait avant la date de l’interruption de travail.
  • Depuis le 1er janvier 2020 : l’invalidité doit mettre l’assuré hors d’état de se procurer un salaire supérieur à une fraction de la rémunération soumise à cotisations et contributions sociales qu’il percevait dans la profession qu’il exerçait avant la date de l’interruption de travail.

L’ancienne définition de l’invalidité était difficile à appréhender pour les médecins-conseils de la CPAM. La nouvelle définition permet une meilleure égalité de traitement entre les assurés et permet une meilleure appréciation de la mise en invalidité par les médecins-conseils.

Amélioration des règles du cumul pension invalidité/revenu d’activité
Le législateur fait évoluer les règles de cumul de la pension d’invalidité et des revenus professionnels, qui n’étaient pas incitatives à la reprise d’une activité professionnelle. Il s’avère même que le cumul pension/revenu pouvait se révéler contre-productif pour la personne invalide.

Devant un mécanisme inadapté, le législateur a décidé d’alléger les règles de cumul :

  • Le cumul pension d’invalidité/revenu sera intégral jusqu’à ce que le revenu de l’assuré redevienne similaire à celui qu’il avait avant son passage en invalidité. Ce seuil serait fixé soit au salaire trimestriel moyen (STM) de la dernière année d’activité avant le passage en invalidité, soit au salaire annuel moyen (SAM) des 10 meilleures années d’activité avant passage en invalidité. La règle la plus favorable à l’assuré sera retenue.
  • Au-delà de ce seuil, la pension d’invalidité sera réduite, mais « seulement d’un pourcentage des gains constatés, de façon à garantir un intérêt à augmenter sa quotité de travail »

La déclaration automatique des impôts

Par Le 24/04/2020

La direction générale des finances publiques (DGFiP) va proposer à 12 millions de foyers fiscaux, soit 1 contribuable sur 3, ce mode de déclaration très allégé. La déclaration automatique peut être accessible aux télédéclarants comme aux personnes qui continuent à utiliser un formulaire papier.

Qu’est-ce que la déclaration automatique ?

La DGFIP qualifie cette déclaration d’« automatique » pour deux raisons. Premièrement, l’imprimé qui récapitule les revenus de 2019 – baptisé 2042 K Auto – est intégralement prérempli par l’administration. Charge à vous de vérifier l’exactitude et l’exhaustivité des ressources renseignées. Deuxièmement, s’il n’y a pas d’erreur, la déclaration est automatiquement validée sans action particulière de votre part. C’est pourquoi le ministère des Comptes publics résume cette nouveauté par l’expression suivante : « pour déclarer, il suffit de vérifier ».

Qui est concerné ?

La déclaration automatique, aussi appelée tacite, est dédiée aux personnes pour qui l’administration fiscale possède toutes les informations nécessaires au calcul de l’impôt. Cela vous concerne si vous êtes imposé uniquement sur des revenus dont le fisc à connaissance : les salaires et traitements, les pensions de retraite ou encore les revenus de capitaux mobiliers (livret d’épargne, assurance vie, compte-titres…).

En revanche, ceux qui tirent des revenus fonciers ne sont pas éligibles. Les revenus des plateformes collaboratives comme Airbnb sont désormais connus par le fisc. Mais ils ne sont pas renseignés non plus... c'est à vous de le faire.

Sont également exclus de la déclaration tacite les indépendants (dont le revenu dépend du chiffre d’affaires de leur entreprise), les salariés bénéficiant d’abattements spécifiques comme les journalistes, ou encore les personnes ayant changé d’adresse ou de situation familiale en 2019 (mariage, divorce, naissance…). Il en va de même pour celles ayant créé un acompte de prélèvement à la source en 2019.

La déclaration automatique reste une option facultative

Si vous êtes éligible à la déclaration automatique, y recourir n’est pas une obligation. « Vous pouvez, si vous le souhaitez, continuer à déclarer et corriger votre déclaration comme auparavant », précise la DGFiP sur impôt.gouv.fr.

Comment savoir si vous êtes éligible ?

Si l’administration fiscale estime que vous êtes a priori concerné par ce nouveau mode déclaratif, une communication par e-mail ou par voie postale, pour les personnes qui utilisent un formulaire papier, a dû vous parvenir autour du 20 avril. Compte tenu du coronavirus, il se peut toutefois que le délai d’acheminement des courriers soit rallongé. C’est d’ailleurs l’une des raisons qui expliquent le décalage du calendrier de cette campagne 2020 de déclaration de l’impôt sur le revenu.

Si vous optez pour la télédéclaration, le courriel reçu vous renvoie vers votre espace personnel sur impôt.gouv.fr. Après vous être identifié, vous avez deux choix : cliquer sur « vérifier les données de ma déclaration » et accéder à la déclaration automatique (2042 K Auto) ou « compléter ou rectifier ma déclaration » pour avoir accès à la procédure habituelle (formulaire 2042 K).

A quoi sert la déclaration de revenus automatique ?

La déclaration automatique revient, en pratique, à supprimer l’obligation d’envoyer une déclaration de revenus au fisc. Mais cela ne signifie pas que les contribuables concernés peuvent se permettre de survoler leur déclaration de revenus. Au contraire, les informations préremplies doivent être analysées. Car, en cas d’erreur, c’est bien le contribuable qui sera tenu responsable et pourra être sanctionné en conséquence.

En outre, tout comme lorsque le contribuable complète lui-même, envoie et signe l’imprimé, la déclaration tacite permet à l’administration fiscale de calculer l’impôt dû au titre de l’année précédente. Si celui-ci est supérieur aux sommes prélevées mensuellement sur les revenus et pensions du contribuable, la DGFiP procède alors à un rattrapage après l'été. Elle permet également d’actualiser le taux de prélèvement à la source, qui va s’appliquer à partir de septembre 2020. Elle sert aussi à calculer le revenu fiscal de référence de 2019, utile notamment pour demander des aides sociales.

Ce que comprend votre déclaration 2042 K Auto et comment la vérifier ?

En ligne, la déclaration automatique est scindée en 3 grandes parties. La première rappelle la dernière situation familiale connue par le fisc (l’état civil des membres du foyer et le nombre de personnes à charge), votre adresse, si vous êtes concerné par la redevance télé, ainsi que vos coordonnées bancaires.

Sur la deuxième page figure le tableau synthétique qui compile « vos revenus et charges 2019 connues de l’administration » : nature des revenus par déclarant, montants imposables et impôt à la source déjà payé. Pour faciliter le contrôle, le fisc associe à chaque ressource répertoriée la case correspondante dans la déclaration de revenus que vous avez l’habitude de remplir. Ainsi, 1AJ correspond au salaire du déclarant 1, 1BJ celui de son conjoint. En pratique, ce rappel des cases facilite surtout la vérification des revenus des produits d’épargne (« capitaux mobiliers »). Vous pouvez ainsi aisément comparer les gains indiqués avec ceux mentionnés dans l’imprimé fiscal unique (IFU) qui vous a été envoyé par votre banque. Côté charges, l’administration a accès à la CSG déductible et aux dépenses d’emploi à domicile (ménage, garde d’enfants) payées via Pajemploi et Cesu.

Ensuite, compte tenu des revenus et charges connus, le fisc indique dans le tableau suivant « votre impôt estimatif », le montant qu’il vous reste à payer et, le cas échéant, qui sera prélevé sur votre compte en banque en septembre 2020. Il vous donne également votre revenu fiscal de référence de 2019 et votre nouveau taux de prélèvement à la source du foyer applicable dès septembre. Les couples ont également accès au pourcentage propre à chaque co-déclarant en cas d’individualisation du prélèvement à la source.

En format papier, le document reprend logiquement les mêmes informations. Mais la présentation est différente. Le fisc résume sur une première page l’ensemble des informations portées à sa connaissance (identifiants fiscaux, coordonnées, montant estimatif de l’impôt…). Les 3 autres feuillets, semblables à la déclaration préremplie 2042 habituelle, permettent de corriger les ressources et charges erronées ou manquantes.

Comment modifier votre déclaration automatique ?

Si certains éléments doivent être complétés ou modifiés (adresse, situation de famille, montant des revenus et charges, dépenses éligibles à réduction ou crédit d'impôt…), vous êtes alors obligé de remplir et signer votre déclaration de revenus comme d’accoutumée. Si vous procédez via une déclaration papier, il faut barrer les informations fausses et renseigner les données exactes dans les cases correspondantes.

En ligne, vous pouvez corriger votre déclaration en cliquant soit sur le crayon en bas à droite de chaque encadré modifiable, soit sur le bouton « Déclarer en ligne » situé au début et à la fin du document numérique. « Si vous souhaitez juste modifier vos coordonnées bancaires, vous pouvez le faire à tout moment dans votre espace particulier sur impots.gouv.fr, rubrique « Gérer mon prélèvement à la source », précise l’administration fiscale. En revanche, les autres changements impliquent de remplir et envoyer une déclaration au fisc.

Au moment de vérifier votre déclaration, la DGFiP attire plus particulièrement votre attention sur deux éléments non pris en charge dans ce mode automatique. C’est le cas, premièrement, de l’ajout en 2019 d’une nouvelle dépense ouvrant droit à une réduction ou à un crédit d’impôt, comme les dons aux associations. Il en va de même pour les charges professionnelles déductibles en cas d’option pour les frais réels.

Utiliser la déclaration automatique est également impossible si vous souhaitez opter pour une imposition au barème à la place du prélèvement forfaitaire unique (PFU). L’imposition au barème des revenus de capitaux mobiliers (RCM) est « une option annuelle, donc non, on ne reconduit pas automatiquement l’option de l’année précédente. Si un foyer veut opter pour l’imposition au barème des RCM de 2019, il doit cocher la case 2OP explicitement », détaille le bureau de presse de Bercy.

Source : Marie-Eve FRENAY - MONEYVOX

Transférer son PERP/Madelin sur un PER ?

Par Le 20/04/2020

Dois-je transférer mon PERP ou mon Madelin sur un PERin ?

Le nouveau plan d’épargne retraite individuel (PERin), instauré par la loi Pacte (plan d’action pour la croissance et la transformation des entreprises), offre certains avantages sur le PERP (plan d’épargne-retraite populaire) et le dispositif Madelin comme la possibilité de sortir, au moment de la retraite, tout ou partie de l’épargne constituée sous forme de capital.

Il permet aussi de la débloquer au moment de l’acquisition de votre résidence principale, ce qui était impossible sur les anciens produits.

Ces avantages signifient-ils qu’il est nécessairement plus avantageux de transférer son contrat sur un PERin ?

MADELIN : Attention si vous ne basculez pas en rente rapidement

Concernant le Madelin, certains contrats profitent de modalités de calcul du montant de la rente plus avantageuses que celles du PERin.

En revanche, si vous ne souhaitez pas disposer du capital acquis sur votre Madelin dès que vous serez à la retraite, il est préférable de le transférer sur un PER individuel.

En effet, en cas de décès alors que vous êtes à la retraite, si vous n’avez pas demandé à percevoir la rente de votre contrat Madelin, l’épargne constituée sur le contrat est perdue pour vos héritiers.

PERP : Avantage fiscal perdu

Concernant le PERP, si vous décidez de le transférer, vous perdrez un avantage fiscal spécifique au PERP, celui de pouvoir récupérer 20 % des droits acquis en capital dans le cadre d’une fiscalité plus avantageuse que celle du PER individuel.

Selon votre objectif, il peut donc effectivement s’avérer judicieux de basculer votre ancien contrat sur un PERin, à condition d’avoir attentivement étudié tous les effets d’une telle opération.

PER : transfert d’article 83 via le PERP

Par Le 19/04/2020

Une opportunité à ne pas rater

Transférer un article 83 fermé vers un PERP puis vers un PER permet de débloquer l’épargne en capital, plutôt qu’en rentes, à l’échéance.

Pourquoi transférer un article 83 vers un PERP puis vers un PER ?

L’épargne placée sur un article 83 « dormant », c’est-à-dire ouvert dans une entreprise que vous avez quittée et ne pouvant plus être alimenté, sera débloquée à l’échéance sous forme de rente viagère. Si vous privilégiez cette option, il est plus intéressant de conserver votre article 83 a priori, car la rente sera moins imposée qu’à l’échéance d’un PER.

Mais il existe un moyen de débloquer cette épargne sous forme de capital pour votre retraite. Il faut pour cela :

  • Transférer l’article 83 fermé vers un PERP ;
  • Puis transférer ce PERP vers un Plan Epargne Retraite individuel (compartiment individuel du PER).

Important

Seuls les articles 83 fermés peuvent être transférés. Les plans actifs (au sein de votre entreprise actuelle) ne peuvent pas l’être.


Pourquoi faut-il transférer un article 83 vers un PERP avant le 31 mai 2020 ?

Les transferts vers les PERP peuvent être réalisés jusqu’au 1er octobre 2020. Après cette date, il ne sera plus possible d’alimenter un PERP par transfert.

Effectuer ce transfert demande environ trois à quatre mois. Si vous souhaitez le faire, et pour éviter toute mauvaise surprise, vous devez donc agir au mois de mai au plus tard.

En revanche, il n’existe pas à ce jour de date limite pour déplacer l’épargne d’un PERP vers un PER. Ce deuxième transfert pourra donc être acté ultérieurement à votre discrétion en vertu de la législation actuelle.

Pourquoi un transfert direct d’un article 83 vers un PER n’est pas recommandé si vous souhaitez sortir en capital ?

La loi permet de procéder au transfert d’un article 83 vers le PER. Mais l’épargne sera alors déplacée vers :

  • Le compartiment catégoriel du PER, en ce qui concerne les cotisations obligatoires du salarié et de l’employeur ;
  • Le compartiment individuel du PER, pour les versements individuels facultatifs du salarié.

Or, le compartiment catégoriel du PER ne permet qu’une sortie en rentes viagères. Il est impossible de débloquer cette épargne en capital.

Existe-t-il un cas dans lequel transférer un article 83 vers un PERP puis vers un PER est déconseillé ?

Il n’existe qu’un cas de figure où le transfert d’un vieil article 83 n’est pas recommandé : si vous êtes certain de vouloir percevoir une rente viagère issue de votre article 83 « dormant » à la retraite.

En effet, votre article 83 peut vous permettre de bénéficier d’une ancienne table de mortalité plus intéressante et d’un taux technique minimum de rémunération de l’épargne jusqu’à épuisement de la rente avantageux. 

Vous devez donc :

  • Être sûr de choisir une sortie en rentes plutôt qu’en capital ;
  • Et détenir un article 83 « dormant » aux caractéristiques avantageuses dont l’épargne est suffisamment élevée pour vous permettre de toucher une rente viagère significative.

Si vous souhaitez tirer parti de la sortie en capital du PER et que vous détenez un ou plusieurs articles 83 fermés, vous avez tout intérêt à opter pour un transfert en deux parties :

  • Transfert de l’article 83 vers un PERP (existant ou ouvert pour l’occasion) d’ici mai 2020 au plus tard ;
  • Transfert du PERP vers le PER, sans contrainte de délai.

Cette opération ne pourra plus être réalisée une fois que les transferts vers les PERP ne seront plus autorisés par la loi, à partir du 1er octobre 2020. Compte tenu du délai requis pour transférer un article 83 vers un PERP, vous devez agir d’ici mai 2020 au plus tard. C’est pourquoi vous devez y réfléchir sans attendre pour bénéficier de cette opportunité avant qu’il ne soit trop tard.

Entreprise : comment choisir la mutuelle de vos salariés ?

Par Le 19/04/2020

Le coronavirus nous rappelle à quel point la santé demeure fondamentale pour chacun. Depuis la loi ANI, applicable au 1er janvier 2016, les entreprises ont l’obligation de proposer une mutuelle santé pour leurs salariés. La perception du risque actuel incite les entreprises à revoir leurs contrats afin de prendre en compte l’anxiété des salariés et de proposer des niveaux de remboursement plus importants que dans le passé et adaptés à leurs besoins réels. 

Une mutuelle santé : comment cela marche ?

On croit souvent que la mutuelle santé est surtout utile pour des soins comme le dentiste ou encore les lunettes. Il faut d’abord bien comprendre que le fonctionnement d’une mutuelle entreprise est plus large puisqu’il inclut notamment l’hôpital. Les périodes d’hospitalisation liées au coronavirus, souvent proches de 3 semaines, nous rappellent qu’avoir une mutuelle peut-être fortement utile pour les collaborateurs car le reste à charge est souvent onéreux. La mutuelle santé agissant en complément des garanties de base de l’Assurance maladie de la sécurité sociale, elle peut être fortement appréciée en cette période et constitue ainsi une sécurité pour vos salariés. 

Si l’on regarde souvent le niveau de remboursement pour déterminer la mutuelle à choisir, il n’est pas le seul critère à prendre en compte puisqu’il faut également se pencher sur les services associés comme le tiers payant qui permet au salarié de ne pas avancer les frais en pharmacie par exemple. D’autres services proposés par les mutuelles comme l’analyse tarifaire, des simulations de prise en charge ou encore des conseils sont fort appréciés par les salariés. Dans tous les cas, il faudra surement vous pencher, cette année à nouveau sur votre mutuelle d’entreprise car vos salariés risquent cette fois-ci d’y être beaucoup plus attentifs car ils auront eu à s’y intéresser de près puisqu’eux-mêmes ou leurs proches ont été confrontés à la maladie et à ses conséquences pour payer les soins. 

Un équilibre à trouver entre remboursements et prestations

Pour trouver la bonne mutuelle d’entreprise, le plus simple reste de prendre l’avis de vos salariés qui pourront vous donner une bonne indication sur le tarif maximum souhaité et sur les postes qu’ils souhaitent particulièrement voir couverts par la mutuelle santé. Ils ont dans leur entourage des personnes qui évoqueront leur chance d’avoir une mutuelle performante et vous donneront leurs critères d’appréciation. Il faut comprendre que chaque mutuelle santé couvre des actes et soins différents. Très logiquement, plus le niveau de garanties est élevé et plus logiquement la cotisation mensuelle sera élevée. Elle doit être le plus adaptée possible à chaque cas et il reste possible de permettre de souscrire à des surcomplémentaires individuelles mais il vous faudra déterminer celle que vous proposez de base. Prenez également en compte votre budget car n’oublions pas que la moitié de la cotisation reste à votre charge. Attention tout de même car vous devez avoir la même couverture pour une catégorie de personnel. Il ne s’agit pas de créer des iniquités. Si vous ne savez pas trop comment choisir de base, sachez que votre branche professionnelle a peut-être prévu de la labelliser certains contrats. 

De nombreux facteurs font varier le prix global comme le nombre de salariés que vous avez, votre activité ou encore l’âge moyen dans votre entreprise, il n’est donc pas seulement dépendant des prestations que vous allez prendre. 

Le principal : vérifier l’offre

Le premier bon réflexe quand vous choisissez la mutuelle d’entreprise reste de ne pas vous fier qu’à son coût. Vous l’aurez bien compris, moins elle est chère, moins elle couvre. A l’heure actuelle regarder le niveau des remboursements de soins hospitaliers demeure une priorité, ne serait-ce que pour rassurer les salariés. Autre frais à particulièrement regarder ceux liés à l’ophtalmologie et au dentaire qui restent toujours parmi les plus invoqués par les salariés surtout si votre entreprise se trouve dans une zone où les spécialistes dépassent les honoraires réglementés.  D’autres éléments sont à regarder comme les services associés comme entre autres les frais de kinésithérapie, ostéopathie mais pas seulement, les délais de remboursement restent également à prendre en compte car ils mettent souvent en difficultés les patients qui hésitent à aller se faire soigner en raison de leur trésorerie. Si les salariés ont des enfants, ils seront particulièrement attentifs aux maladies et accidents liés à leur âge et qui nécessitent souvent des visites chez les spécialistes (oto-rhino-laryngologiste, pédiatres…) qui se révèlent être souvent en dépassements honoraires.

La portabilité de la mutuelle d’entreprise 

Celle-ci reste souvent négligée par les chefs d’entreprise car elle permet aux salariés de continuer à bénéficier de la mutuelle d’entreprise à la fin du contrat de travail sous certains critères comme le fait de ne pas avoir été licencié pour faute la faute lourde, de pouvoir bénéficier de l’assurance chômage ou d’avoir été salarié depuis au moins un mois. Reste que les salariés eux y sont attentifs notamment si vous proposez un contrat à durée déterminée ou si vous faites appel à des saisonniers, intérimaires, travails en contrat précaire ou à des contrats d’apprentissage ou de professionnalisation. Elle s’applique également aux personnes ayant démissionné pour un motif “légitime”. Mais aussi, vos salariés peuvent continuer à en bénéficier et donc profiter du contrat avantageux de l’entreprise après leur départ à la retraite. Ils devront bien sûr prendre en charge la cotisation patronale. La portabilité d’une mutuelle entreprise s’effectue de manière automatique pour le salarié mais l’employeur se doit d’informer l’assureur de la rupture du contrat de travail et de préciser le maintien des garanties dans le certificat de travail. Comme elle couvre également les ayants droit, les salariés y prêtent parfois une attention particulière. A noter que la reprise d’une activité salariée met fin aux droits et que la portabilité est limitée à 12 mois.

Groupement foncier viticole gfv avenir serenite patrimoine

GFV Champenois. Une solution judicieuse. Pourquoi ?

Par Le 14/04/2020

  • Acquisition des vignes avec une décote de 17% car occupées (estimation résultat d'une expertise indépendante).
 
  • La souscription de part de ce GFV ouvre droit à une réduction d'Impôt sur le Revenu de 18% (sous réserve de conservation pendant 5 ans 1/2 et en contrepartie d'un risque de perte en capital).
 
  • Un rendement prévisionnel net de tous frais de 0,8% à 1% (sans prendre en compte le gain de conversion en bouteilles à prix producteur - rendement non garanti) produit par la revente des raisins dans le cadre d'un contrat d'approvisionnement pluriannuel.
 
  • Les parts de GFV constituent un actif foncier qui pour autant n’entre pas dans le cadre de l’Impôt sur la Fortune Immobilière.
 
  • Les parts de GFV permettent de bénéficier d’un abattement sur les droits de transmission de 75% jusque 300 000€ puis 50% au-delà.
 
  • Une valeur de part qui évoluera avec le prix des vignes en Champagne, à la hausse ou à la baisse, mais de manière décorrélée des marchés financiers, avec un potentiel important du monde émergent à consommer du Champagne (prix par hectare qui a gagné 7% par an depuis 20 ans - ne préjuge pas des performances futures). 
 
  • Tout cela en se faisant plaisir grâce à la conversion en bouteilles de nos viticulteurs et de nombreuses grandes marques de Champagne à prix négocié.


Ce GFV n'est ouvert que pour 70 personnes.
Réservez dès maintenant.
 

Chômage partiel, besoin de revenus ?

Par Le 09/04/2020

Près de 25% des salariés sont désormais au chômage partiel en France. Si c’est votre cas et que votre employeur ne maintient pas 100 % de votre rémunération, c’est peut-être le moment de débloquer votre épargne salariale et votre compte épargne temps.

Le dispositif d’activité partielle permet pour rappel à un employeur de diminuer le volume d’heures travaillées par ses employés, en cas de circonstances exceptionnelles. Les salariés bénéficient alors d’une indemnité - versée par l’employeur et remboursée par l’Etat - égale à 70% de leur salaire brut, soit peu ou prou 84% de leur salaire net. Seuls les salariés payés à hauteur du Smic bénéficient d’une indemnité à 100%. Certaines entreprises ont certes décidé d’abonder la part de l’indemnité versée par l’Etat et de maintenir la rémunération de leurs salariés, durant la période d’activité partielle… Mais ce n’est pas le cas pour tous. Aussi, nombre de salariés confrontés à une période d’activité réduite vont voir leurs revenus amputés…

Parmi les salariés concernés, certains emprunteurs s’inquiètent ainsi de leur capacité à rembourser leurs échéances de crédit immobilier, durant la crise sanitaire. Certains ont peut-être souscrit une garantie perte d’emploi au sein de leur assurance de prêt et se demandent aujourd’hui si elle peut être activée, afin de couvrir une part des échéances à venir… Soyons tout de suite clair : ce n’est pas le cas. Cette garantie facultative ne vous sera d’aucun secours, puisqu’elle ne couvre généralement que les situations de licenciements économiques. Le chômage partiel, au même titre que la démission, la rupture conventionnelle ou encore la fin d’un CDD, n’est donc pas concerné.

Vous êtes en activité partielle, et votre employeur ne maintient pas 100% de votre salaire ?  Vous n’avez pas la possibilité de trouver un deuxième job pour compenser cette baisse de revenu ? C’est peut-être le moment de débloquer votre épargne salariale et votre compte épargne temps


Le chômage partiel permet-il le déblocage anticipé de mon épargne salariale ?

  • Eh non, le chômage partiel, ne fait pas partie de la liste des cas de déblocage anticipé de votre épargne salariale ;
  • Mais oui, si votre épargne salariale est bloquée sur un plan d’épargne entreprise depuis au moins 5 ans. Vous pouvez tout à fait débloquer ces sommes pour compenser la perte de revenus du mois de mars et des suivants. Les gains et plus-value sont exonérés d’impôt sur le revenu.

Le compte épargne temps (CET) peut-il être utilisé pour compenser la baisse de mes revenus ?

Oui, tout à fait. Ce compte alimenté par les collaborateurs en jours de congé non pris peut effectivement être monétisé. En contrepartie de ces jours placés sur le CET, les salariés peuvent donc être rémunérés. Pour cela, il faut que l’accord ou la convention régissant le CET prévoit et encadre cette monétisation. Par exemple en fixant un plafond au nombre de jours monétisables. Si cet accord ou la convention ne prévoient pas cette condition de sortie, les entreprises peuvent tout à fait signer un avenant proposant cette option jusqu’à fin 2020 par exemple.

L'Autorité des Marchés Financiers alerte

Par Le 08/04/2020


L'AMF alerte sur l'usurpation d'identité de Conseils en Investissements Financiers suite à de nombreux signalements d'épargnants et d'associations professionnelles.

Suite à de nombreux signalements d’épargnants ainsi que d’associations professionnelles quant à l’usurpation de l’identité de conseillers en investissements financiers, il apparaît essentiel d’appeler leurs clients à la plus grande vigilance face aux propositions d’investissements atypiques.

Plusieurs plateformes invitant les épargnants français à souscrire en ligne à ces placements ont d’ores et déjà été ajoutées à la liste noire de l’AMF répertoriant les offres non enregistrées par l’AMF. Cependant, certaines plateformes usurpent l’identité de conseillers en investissements financiers sans utiliser de site internet. Il est ainsi primordial de sensibiliser le public sur les vérifications à mettre en œuvre avant de procéder à un investissement.

Le public est invité à appliquer les précautions et règles de vigilance ci-après avant tout investissement ou toute souscription :

- Obtenir un socle minimal d’informations sur les sociétés ou intermédiaires proposant le produit (identité sociale, pays d’établissement, responsabilité civile, règles d’organisation, etc.) ;

- Ne pas faire confiance à un site dont le seul moyen d’accès se fait par formulaire, dont les coordonnées ne sont pas cohérentes (numéro de téléphone en France avec une adresse à l’étranger) ;

- Pratiquer le contre appel en cas de démarchage téléphonique ;

- Vérifier la liste des mises en garde et listes noires sur le site de l’AMF ou via l’application AMF Protect Epargne téléchargeable sur internet https://protectepargne.amf-france.org/ et épinglable sur un mobile Android ou, téléchargeable depuis l’Applestore pour un Iphone ;

- Pour les placements atypiques : vérifier la liste blanche des offres autorisées : https://www.amf-france.org/fr/espace-epargnants/proteger-son-epargne/placements-atypiques

L’AMF a publié récemment un communiqué de presse rappelant ces règles de vigilance. Il évoquait notamment des investissements dans le whisky. Cependant, les escroqueries et usurpations touchent d’autres domaines d’investissement tels que les parkings ou les crèches. Par conséquent, il apparaît primordial que chacun à son niveau fasse preuve d’une grande vigilance. De plus, dans un contexte d’épidémie de coranavirus, l’AMF et l’ACPR ont conjointement appelé les investisseurs à la plus grande vigilance face aux arnaques financières : https://www.amf-france.org/fr/actualites-publications/communiques/communiques-de-lamf/lamf-et-lacpr-mettent-en-garde-le-public-contre-les-risques-darnaques-dans-le-contexte-de-lepidemie

dnca sommes nous a la veille d'un changement de cycle ?


Vraiment trop peur de la Bourse ?

Par Le 31/03/2020

Trois placements décorrélés des marchés financiers

Les investissements boursiers ont été fortement impactés par la crise sanitaire. Personne ne peut prévoir si cela va continuer et jusqu’où cela peut baisser. Difficile également d’anticiper les effets sur l’immobilier, commercial et résidentiel. Où investir quand on souhaite rester à l’écart de la crise actuelle, avec une bonne marge de de sécurité et un rendement relativement attractif ? Voici trois idées.

Le fonds en euros du contrat d'assurance-vie

Malgré la baisse des rendements ces dernières années, le fonds en euros reste le placement garanti le plus rentable aujourd’hui. Bien au-dessus du Livret A qui est passé de 0.75% à 0.50% depuis février dernier, les fonds euros ont réalisé en 2019 une performance annuelle moyenne de 1.4%* nets de frais de gestion en 2019, soit 1,16 % après prélèvements sociaux.

Autre point important : il ne s’agit que d’une moyenne. Les meilleurs fonds ont dépassé les 1.5%* voire 2%* en 2019. 2 voire 3 fois plus que le Livret A, avec une liquidité identique.

Contrairement à une idée reçue, les sommes versées dans l’assurance-vie ne sont pas bloquées : il est toujours possible d'effectuer un retrait (un rachat) sur son contrat d'assurance-vie, à tout moment, même si le contrat n’a même pas un an.

Quid de la fiscalité sur l'assurance-vie ? Il y a plusieurs possibilités :

  • Tant que vous ne faites pas de retrait, vous n'avez pas d'IR
  • Si vous faites un retrait partiel, seule la part des gains du retrait est imposée
  • Si votre contrat a plus de 8 ans, vous bénéficiez d'une fiscalité douce et notamment un abattement annuel sur les gains des retraits de 4 600 € pour un célibataire et 9 200 € pour un couple
  • Si vous faites un retrait total, et que votre contrat a moins de 8 ans, alors vos gains subiront la flat tax (12,8 % en plus des prélèvements sociaux de 17,2%)

Si vous avez un fonds en euros moyen (1,4 %* nets de frais de gestion), le rendement net d'impôt ressort donc, au pire des cas, à 0.98 %. Mais dans beaucoup de cas, c'est plus. Par exemple si vous ne faites pas de retrait ou un retrait partiel, et/ou si vous avez un fonds performant. Si vous avez un fonds en euros de bonne qualité (au-dessus de 1.75 %* nets de frais de gestion en 2019), le rendement net d'impôt (dans le cas où vous faites un retrait total) ressort donc à plus de 1,2 %.


La forêt, le refuge idéal ?


Le GFI (groupement foncier d'Investissement) est une société civile à vocation forestière. Son activité est donc rattachée à un ou plusieurs massifs forestiers. Il permet à des investisseurs particuliers d'acheter des parts de parcelles de forêts. La société de gestion va alors exploiter son actif, c'est à dire l'entretenir, découper le bois et le revendre. Elle distribue les revenus à ses associés, les porteurs de parts. Parts dont le prix peut également évoluer avec le marché des forêts et la pousse des arbres non récoltés.

Il s'agit naturellement d'un investissement développement durable, qui permet la continuité des exploitations forestières en France.
Il s'agit surtout d'un actif tangible, réel, peu risqué et décorrélé des autres actifs « classiques » notamment des marchés financiers. En 2008, le prix de l’hectare de forêt n’a pas été impacté par la crise financière.

La gestion de la forêt par des professionnels est un confort supplémentaire pour le souscripteur d'un Groupement Forestier. Les groupements forestiers achètent auprès d'institutionnels et de particuliers des forêts françaises tout en prêtant attention à leur qualité (nature et densité des peuplements, qualité des sols, exploitabilité…).

L'investissement est accessible à partir de 5 000 €, sans aucun frais d'entrée.

La rentabilité des forêts dépend du prix du bois. Il est fonction de l'offre et de la demande. Historiquement, le rendement brut d'une forêt varie entre 1 et 3 %, et se situe généralement autour de 2%**, soit un rendement net de l'ordre de 1%** après frais de gestion du GFI.

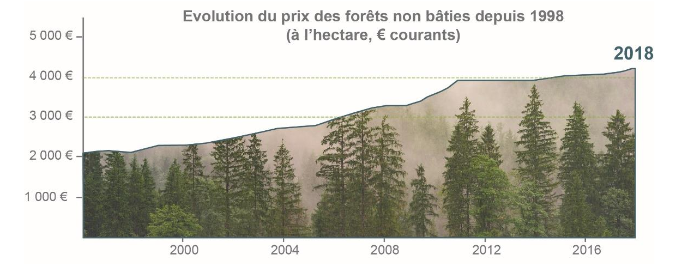
La valeur des parts dépend de la valeur des forêts qui progresse avec la pousse des peuplements qui ne sont pas récoltés. Elle dépend aussi du prix à l'hectare qui est fonction de l'offre et de la demande. Si on croit le dernier rapport annuel sur le marché des forêts, publié par la Société forestière et des Safer (Société d'aménagement foncier et d'établissement rural), le prix moyen de l'hectare de forêt a progressé de 3.5%** en 2018, ce qui porte sa hausse à 100%** en 20 ans. Une hausse notamment poussée par la forte demande : les ventes ont atteint l'année dernière un niveau record, à 1,6 milliard d'€.


* Source : SAFER - juin 2019

Pour soutenir le secteur, durable et créateur d'emploi, l’État lui a conféré plusieurs avantages fiscaux. Et notamment un avantage successoral : au moment de la succession ou lors d'une donation, une réduction de 75 % des droits fiscaux, sans plafonnement ni contrainte de lignée ou de conservation des parts, mais avec un engagement d'exploitation durable sur 30 ans pris par le Groupement Forestier.
Cet abattement s'applique sur la valeur des forêts françaises détenues par le Groupement, pas sur la trésorerie.
Ainsi, dans une optique de succession, il est recommandé d’investir dans des parts de Groupement Fonciers déjà bien constitué.
Dépêchez vous d'y souscrire : Ce GFI va clôturer le 24 avril 2020.

Outre l'avantage succesoral, les souscripteurs bénéficient d'une réduction d'impôt sur le revenu de 18 % de leur investissement dans la limite d'un investissement de 50 000 € pour une personne seule (soit 9 000 € de réduction IR) et de 100 000 € pour un couple (soit 18 000 € de réduction IR), en contrepartie d'une durée de blocage jusqu'au 31 décembre de la 8ème année suivant celle de la souscription. Cette réduction IR est soumise au plafonnement global des niches fiscales de 10 000 €, mais l'excès de réduction IR non utilisée est reportable sur les 4 années suivantes.

A noter également que les GFI sont exonérés d'IFI (Impôt sur la Fortune immobilière), sans limite de montant. Afin de bénéficier de ce dispositif, l'associé doit détenir moins de 10 % des parts du Groupement Forestier.

Pour réduire l'IR à payer l'an prochain, les investisseurs doivent acheter des parts de GFI avant le 31 décembre 2020.
 

Le viager, ça s'envisage ?

Selon l'INSEE, en 2060, 1 Français sur 3 aura plus de 60 ans. À ce moment, on comptera deux fois plus de retraités qu'aujourd'hui. 10 millions de plus qu'en 2017. L'effet du baby boom et de l'allongement de la durée de vie des Français.
Et parmi ces retraités, de nombreux auront besoin de compléments de revenus. 70 % des retraités perçoivent moins de 1 200 euros par mois. Ces revenus sont largement insuffisants pour combler les dépenses à la retraite. Heureusement, beaucoup de retraités ont anticipé et ont épargné dans l'optique de se créer un complément de retraite. Mais pour ceux qui n'ont pas pu le faire, ou qui l'ont fait de manière insuffisante, le viager présente une situation très intéressante, voire vitale, pour se dégager un complément de revenus. La plupart des retraités sont propriétaires de leur résidence principale. 77 % des plus de 70 ans sont propriétaires mais disposent de peu de liquidités. Le viager permet à une personne de vendre la nue-propriété de sa résidence principale. Une vente qui lui permettra de recevoir des revenus sans perdre l'usage de sa résidence principale.

Un acheteur en viager va acquérir un bien avec une forte décote (30 à 60 % du prix d'achat). Au moment du décès de l'usufruitier, il récupère le bien en pleine propriété. Donc son capital est multiplié par 2 environ (on achète à 50 % du prix et on récupère 100% au décès de l'usufruitier). Sur une période de 15 à 20 ans, cela donne une performance annuelle comprise entre 3,5 %*** et 4,7 %***. Avec un risque très faible puisque le remembrement est automatique au décès. Le seul risque de perte est la baisse des prix immobiliers.

Par rapport à un autre investissement immobilier, l'achat en viager propose de nombreux atouts : pas de gestion locative, pas de risque d'impayés ou de vacances locatives, et une certaine solidité dans la performance puisque le remembrement est mécanique : il se revalorise automatiquement avec le temps qui passe.

Nous déconseillons l'investissement en direct dans un seul viager, l'aléa est trop important. En revanche, investir en viager via un véhicule type SCI offre plusieurs avantages :

  • Le risque, notamment l'aléa du décès, est mutualisé : Lorsque vous achetez un bien en viager, le risque, au-delà de la baisse du prix de l'immobilier, est de ne récupérer le bien qu'au bout de très longues années. Comprendre : que l'usufruitier vit bien au-delà son espérance de vie. Un risque en plus particulièrement « gênant » : vous ne voulez pas souhaiter le décès de quelqu'un. En investissant dans un véhicule type SCI, cet aléa est mutualisé : la SCI détient en effet une quarantaine de biens en viager. Certains de ces viagers vont durer très longtemps, mais d'autres seront beaucoup plus courts. Au final, la durée moyenne des viagers sera très proche de l'espérance de vie des usufruitiers. On fait donc disparaître l'aléa du décès.
  • La SCI ne souhaite en plus pas du tout jouer sur l'aléa du décès : Elle ne verse au vendeur qu'un « bouquet » (une somme d'argent), et aucune rente viagère comme cela peut se faire dans certains cas. Même si le bouquet sera plus élevé que s'il y avait une rente (la SCI achète les biens immobiliers avec une décote autour de 40 %), il n'y a plus aucun aléa du décès avec la SCI.
  • La SCI est un produit liquide, que vous pouvez revendre à tout moment. À chaque année qui passe le senior vieillit et voit la valeur de son usufruit diminuer. La valeur de la nue-propriété augmente donc chaque année au bénéfice de la SCI en tant que nue-propriétaire.
  • La SCI est le premier véhicule d'immobilier viager dédié au maintien à domicile des personnes âgées. C'est donc un investissement socialement responsable. En rendant liquide leur patrimoine, on permet aux seniors de rester chez eux dans de meilleures conditions, de percevoir une belle somme d'argent, et ainsi d’améliorer leur qualité de vie.

À noter enfin que cette SCI est disponible via un contrat d'assurance-vie. Vous bénéficiez donc des avantages fiscaux et successoraux de cette enveloppe fiscale. Vous bénéficiez aussi des frais les plus faibles. Sur les SCPI, les commissions de souscriptions s'élèvent à 8%, 9% voire plus de 10%. Avec la SCI, les frais ne sont "que" de 2%. Les frais sont déjà amortis au bout de 6 mois...

En 2019, la SCI a réalisé une performance remarquée, de 6,73%***, après un très bon 6.42%*** en 2018, nette de frais de gestion (hors frais de gestion du contrat d'assurance vie et hors fiscalité).

TNS : CIMR complémentaire

Par Le 21/02/2020

Remboursement d'impôt inattendu ? 

Parmi les contribuables ayant la maîtrise de leur rémunération (professions libérales, artisans, gérants de sociétés etc.), ceux dont les revenus ont augmenté l’an dernier pourraient recevoir en 2020 un chèque au titre du crédit d’Impôt modernisation du recouvrement (CIMR) complémentaire. Ce nouveau dispositif a pour vocation de rembourser les contribuables qui ont versé des sommes indues en 2019 dans le cadre du CIMR instauré pour la mise en œuvre du prélèvement à la source.

Pour mémoire, un dispositif anti-optimisation avait été mis en place pour éviter que certains contribuables ne profitent de l’année blanche » de 2018 pour déclarer des revenus exceptionnels volontairement élevés. Ainsi, seule une part des bénéfices (BIC / BNC / BA) de 2018 ont pu bénéficier du CIMR en 2019, le restant étant imposé de facto.

Un remboursement automatique …

Si le contribuable pense être concerné par le CIMR complémentaire, il se peut qu’il n’ait aucune démarche à effectuer. Le trop-payé en 2019 sera reversé en intégralité ou partiellement. Le bénéfice constaté en 2019 sera l’élément déterminant et ce, dans 2 situations :

Premier cas de figure, si Bercy constate que le bénéfice 2019 s’est révélé supérieur au bénéfice 2018, l’administration fiscale s’engage à restituer intégralement l’impôt versé en 2019 au titre de la catégorie de revenus.

Deuxième cas de figure, si le bénéfice 2019 est inférieur à celui de 2018 mais supérieur au plus élevé des bénéfices enregistrés en 2015, 2016 ou 2017, l’administration fiscale s’engage à restituer partiellement l’impôt sur les bénéfices payée 2019 et ce, en fonction de la croissance constatée

… ou non

En l’absence de remboursement automatique, il sera toutefois, dans certains cas précis, possible d’effectuer une demande auprès de l’administration fiscale. Il s’agit alors d’une « réclamation contentieuse ». Il conviendra alors de démontrer que la croissance de l’activité en 2018 n’est pas liée à une politique d’optimisation fiscale mais relève d’éléments tangibles et justifiables au regard de l’activité professionnelle.

Enfin, les contribuables ayant créé leur activité en 2018 ont bénéficié d’un crédit d’impôt total sur les revenus perçus cette année-là. Mais dans le cas où les revenus d’activités perçus en 2019 se sont avérés inférieurs à ceux perçus l’année précédente, le CIMR sera remis en cause partiellement. Dans ce cas, si le contribuable peut justifier que cette variation de l’activité s’explique par des éléments tangibles qui ne sont pas de son ressort, il pourra alors bénéficier du maintien de ce crédit d’impôt.

S‘il est potentiellement concerné par le CIMR complémentaire, il ne faut pas le dernier moment pour s’informer précisément de sa situation fiscale. La complexité du mécanisme et des démarches nécessitent le recours à un Conseil patrimonial. Ce dernier pourra calculer précisément les sommes qui seront remboursées : elles dépendent de la croissance enregistrée, des sommes imposées et des tranches d’imposition de chacun ; elles pourront dans certains cas atteindre plusieurs dizaines de milliers d’euros…

Deux produits incontournables : assurance-vie et SCPI

Par Le 21/02/2020

Assurance vie multisupport Target +


Assurance vie multisupport

+ Équilibre entre sécurité et performance

+ Un fonds en euros innovant avec 3,15 à 3,65 % de rendement en 2019

+ Un large choix de supports immobiliers

+ Une unité de compte en private equity

+ Plus de 270 fonds sélectionnés en architecture ouverte,

  parmi les grands noms de la finance française et internationale

+ Des solutions d’investissement structurées

+ Une vingtaine d’Exchange Traded Funds

+ De nombreuses options de gestion

+ Accessible aux novices

SCPI NEO sans frais d'entrée


SCPI sans frais d'entrée

+ 6,47 % de rendement en 2019

+ Un montant minimum de souscription accessible à tous : 180 € / part

+ 0 % de commission de souscription

+ 0 % de commission de retrait (après 5 ans de détention)

+ Absence de contrainte de gestion

+ Distribution de revenus réguliers

+ Investissement diversifié et international : bureaux, hôtels, résidences gérées

+ Un modèle unique de sélection des villes et des territoires à investir


En savoir plus

Faux livrets d’épargne sur internet

Par Le 14/02/2020

Anne de Lanversin

Dans le cadre de son activité de veille, l’ACPR a identifié des publicités, principalement sous forme de bannières internet, incitant les épargnants à placer leur argent sur des « livrets » dont la rémunération est très supérieure à celle des produits commercialisés par l’ensemble des acteurs autorisés. Il s’agit en réalité d’escroqueries.

Ces bannières affichent parfois la photo d’un « livret » (carnet rouge, jaune...) et renvoient vers des sites internet frauduleux dépourvus de mentions légales ou usurpant celles d’un professionnel autorisé.

L’ACPR vient ainsi d’inscrire deux nouveaux noms d’entités recourant à ce procédé sur la liste noire des sites ou entités non autorisés à proposer des crédits, des livrets d’épargne, des services de paiement ou des contrats d’assurance :

- https://epargnemalinfrance.com

- https://epargnefrance.com

Comment se protéger des offres frauduleuses ?

Vérifiez soigneusement que la société est autorisée à opérer en France, en consultant le registre des agents financiers ( www.regafi.fr ) ou celui des intermédiaires en assurance et en banque ( www.orias.fr ), et ne figure pas sur l’une des listes noires publiées sur le site Assurance Banque Épargne Info Service.

Que faire en cas de fraude ?

Si vous avez été victime d’une fraude, déposez une plainte via ce formulaire en ligne du ministère de l’Intérieur dans les meilleurs délais. L’ACPR recommande aussi de contacter INFO ESCROQUERIES en appelant le 0 805 805 817 et d’effectuer un signalement sur le portail officiel du Ministère de l’intérieur.


dnca sommes nous a la veille d'un changement de cycle ?


Les 7 raisons d'ouvrir un PER

Par Le 08/02/2020

Nouveau-né de la loi Pacte, le grand objectif du PER (plan épargne retraite) est de développer votre épargne retraite à travers votre retraite complémentaire. Que vous soyez salariés, indépendants ou fonctionnaires, voilà ce que le PER va faire pour vous.

1. Vos anciens produits d’épargne seront obsolètes en octobre 2020

Pas d’inquiétude, vos anciens produits ne partiront pas aux oubliettes mais à compter du 1er octobre 2020, ils ne seront plus commercialisés. Une bonne raison de penser à l’ouverture d’un PER pour vous mettre à la page des nouveautés de l’épargne retraite.

2. Le PER remplace tous les autres produits d’épargne

Qui le PER va-t-il remplacer ? c’est simple, tous les produits d’épargne éclatés existants :

- PREFON pour la retraite complémentaire des fonctionnaires

- Le contrat retraite « Madelin » réservé aux indépendants, commerçants, artisans et professions libérales

- Les articles 83, réservé à la retraite complémentaire des salariés

- Le PERCO, où abondaient intéressement et participation

Vous aurez ainsi le choix, soit de garder les anciennes versions, soit de les transférer sur un PER, afin d’avoir un produit unique.

3. Le PER simplifie les modalités d’abondements

3 types d’abondements pourront être effectués sur votre PER :

- Des versements volontaires de votre initiative

- Des versements de l’entreprise, correspondant à l’intéressement, à la participation et aux autres abondements de l’employeur

- Des versements obligatoires, relatifs aux cotisations que l’employeur et vous êtes tenus d’effectuer.

4. Le PER vous laisse le choix du mode de versement

Vos produits de retraite vous permettaient d’en profiter… uniquement à la retraite et sous la forme prévue par leurs modalités.

La grande nouveauté du PER est que vous choisissez le mode de versement : en rente, en capital unique ou fractionné, ou un mix des deux

5. Le PER assouplit les conditions de sortie

La règle pour le déblocage de votre épargne sur un PER veut qu’elle soit bloquée jusqu’à la date de votre départ à la retraite, mais il est tout de même prévu des conditions exceptionnelles de sortie anticipée :

- Pour l’achat de votre résidence principale

- Si vous faites l’objet d’une procédure de surendettement

- Lors du de décès de votre conjoint ou partenaire de Pacs

- En situation d’invalidité

- En cas de liquidation judiciaire

- À l’expiration de vos droits aux allocations chômage

6. Le PER pense à vos enfants

Encore une innovation : vous pouvez ouvrir un PER même à vos enfants mineurs et ils pourront le débloquer de manière anticipée, c’est-à-dire avant leur retraite et ce, pour acheter leur résidence principale. Les versements que vous aurez fait dessus leur permettront donc d’accéder à la propriété.

7. Le PER de vos enfants optimise votre défiscalisation

Autre bon point pour le PER : celui que vous ouvrez pour vos enfants et sur lequel vous effectuez des versements, n’influe pas sur votre plafond de défiscalisation. Il s’agit en effet du plafond de vos enfants qui est concerné par ces versements. Vous augmentez donc d’une certaine manière votre propre plafond de défiscalisation en abondant le PER de vos enfants.